简答题
财务成本管理
题号 #5877103
C公司是2020年1月1日成立的高新技术企业。为了进行以价值为基础的管理,该公司采用股权现金流量模型对股权价值进行评估。评估所需的相关数据如下:
(1)C公司2020年的销售收入为1000万元。根据目前市场行情预测,其2021年、2022年的增长率分别为10%、8%;2023年及以后年度进入永续增长阶段,增长率为5%。
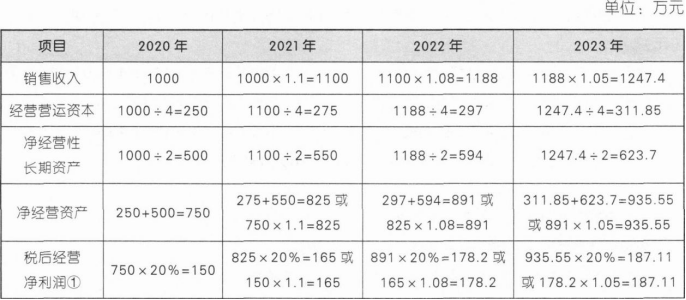
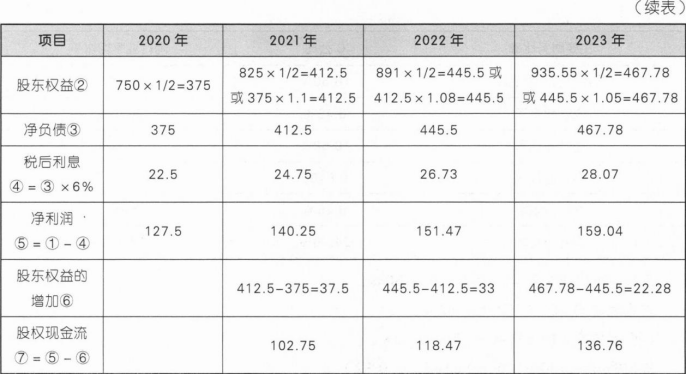
(2)C公司2020年的经营性营运资本周转次数为4,净经营性长期资产周转次数为2,净经营资产净利率为20%,净负债/股东权益=1/1。公司税后净负债成本为6%,股权资本成本为12%。评估时假设以后年度上述指标均保持不变。
(3)公司未来不打算增发或回购股票。为保持当前资本结构,公司采用剩余股利政策分配股利。
要求:
(1)计算C公司2021年至2023年的股权现金流量。
(2)计算C公司2020年12月31日的股权价值。
参考答案
暂无
答案解析
(1)
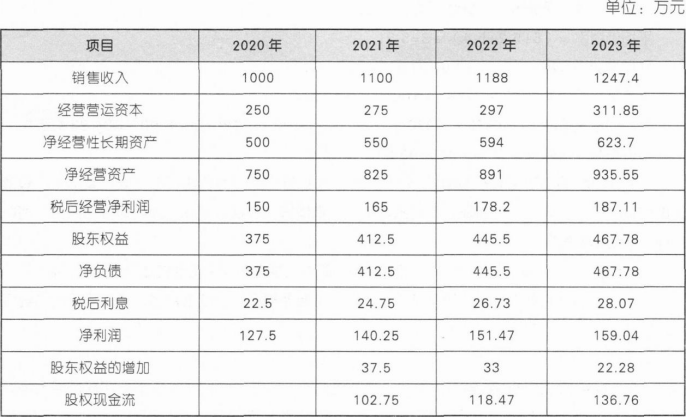
【解析】
(2)2021年股权现金流量现值=102.75×(P/F,12%,1)=91.75(万元),
2022年股权现金流量现值=118.47×(P/F,12%,2)=94.44(万元),
详细预测期股权现金流量现值=91.75+94.44=186.19(万元),
根据两阶段增长模型,后续期股权现金流量在2022年年末的价值=136.76/(12%一5%)=1953.71(万元),
后续期股权现金流量现值=195371×(P/F,12%,2)=1557.50(万元),
2020年末公司股权价值=186.19+1557.50=1743.69(万元)。
【解析】
(2)2021年股权现金流量现值=102.75×(P/F,12%,1)=91.75(万元),
2022年股权现金流量现值=118.47×(P/F,12%,2)=94.44(万元),
详细预测期股权现金流量现值=91.75+94.44=186.19(万元),
根据两阶段增长模型,后续期股权现金流量在2022年年末的价值=136.76/(12%一5%)=1953.71(万元),
后续期股权现金流量现值=195371×(P/F,12%,2)=1557.50(万元),
2020年末公司股权价值=186.19+1557.50=1743.69(万元)。
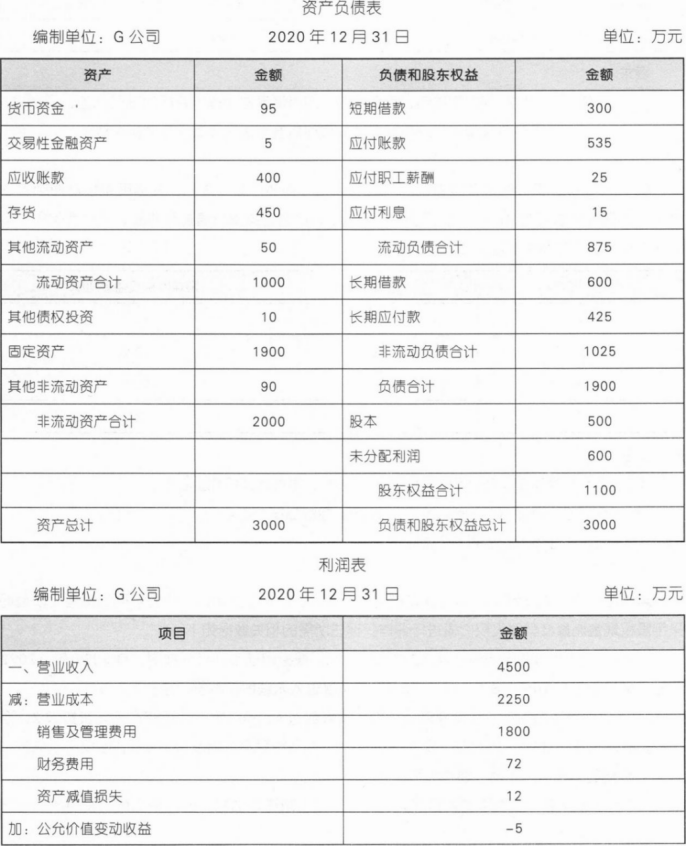
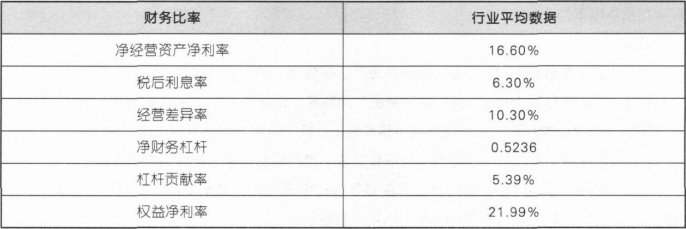
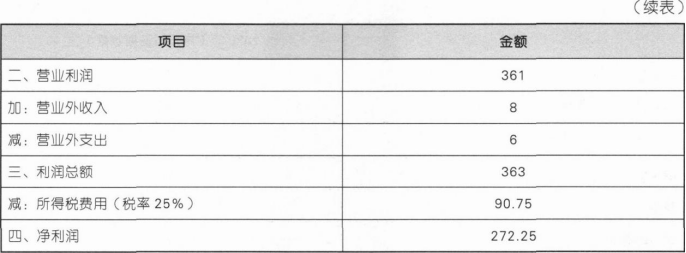 G公司没有优先股,目前发行在外的普通股为500万股,2021年初的每股价格为20元。公司的货币资金全部是经营活动必需的资金,长期应付款是经营活动引起的长期应付款;利润表中的资产减值损失是经营资产减值带来的损失,公允价值变动收益属于交易性金融资产公允价值变动产生的收益。G公司管理层拟采用改进的财务分析体系评价公司的财务状况和经营成果,并收集了以下财务比率的行业平均数据
 为进行2021年度财务预测,G公司对2020年财务报表进行了修正,并将修正后结果作为基期数据,具体内容如下:
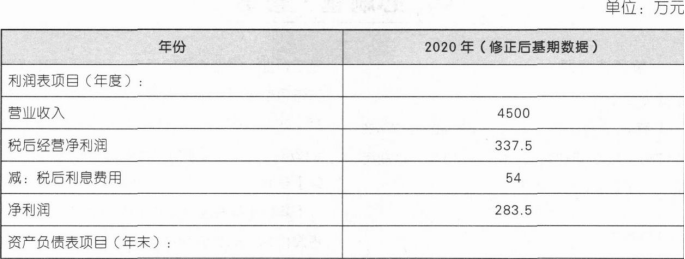
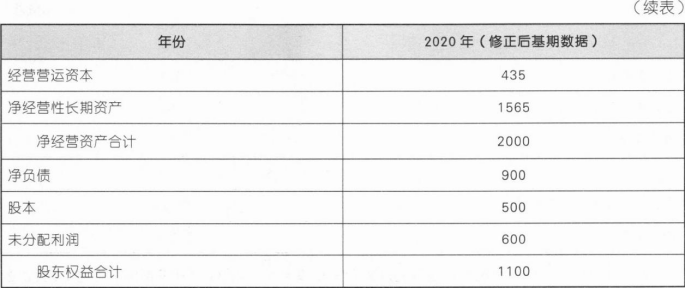 G公司2021年的预计销售增长率为8%,净经营性营运资本、净经营性长期资产、税后经营净利润占销售收入的百分比与2020年修正后的基期数据相同。公司采用剩余股利分配政策,以修正后基期的资本结构(净负债/净经营资产)作为2021年的目标资本结构。公司2021年不打算增发新股(包括不回购股票),税前借款利率预计为8%,假定公司年末净负债代表全年净负债水平,利息费用根据年末净负债和预计贷款利率计算。G公司适用的所得税税率为25%。加权平均资本成本为10%。