简答题
财务成本管理
题号 #5877200
某企业去年平均资产总额为1500万元,平均资产负债率为40%,负债平均利息率8%,实现的销售收入为1000万元,全部的固定成本和利息费用为240万元,优先股股利为20万元,变动成本率为30%,普通股股数为80万股。今年的销售收入计划提高20%,为此需要再筹集200万元资金,有以下三个方案可供选择:
方案1:
增发普通股,预计发行价格为4元/股,不考虑发行费用;
方案2:
增发债券,债券面值为100元/张,票面年利率为5%,发行价格为125元/张,不考虑发行费用;
方案3:
增发优先股,每年增加优先股股利25万元。假设固定成本和变动成本率今年保持不变,上年的利息费用在今年仍然要发生,所得税税率为25%。
要求:
(1)计算方案1和方案2每股收益无差别点的销售收入,确定应该舍弃的方案;
(2)计算方案1和方案3每股收益无差别点的销售收入,确定应该舍弃的方案;
(3)根据每股收益的大小,确定最终的方案;
(4)计算采用最终方案筹资后的经营杠杆系数、财务杠杆系数和联合杠杆系数;
参考答案
暂无
答案解析
(1)增发的普通股股数=200/4=50(万股),
增发债券的利息=(200/125)×100×5%=8(万元),
假设方案1和方案2每股收益无差别点的销售收入为W万元,
方案1的每股收益为:
{[W×(1—30%)一240]×(1—25%)一20}/(80+50)=(0.525W一200)/130,
方案2的每股收益为:
{[W×(1—30%)一240—8]×(1—25%)一20}/80=(0.525W一206)/80,
根据(0.525W一200)/130=(0.525W一206)/80,得:W=410.67(万元)。
由于今年的预计销售收入=1000×(1+20%)=1200(万元),高于方案1和方案2每股
收益无差别点的销售收入,所以应该舍弃方案1。
(2)假设方案1和方案3每股收益无差别点的销售收入为M万元,
方案1的每股收益为:(0.525M一200)/130,
方案3的每股收益为:{[M×(1—30%)一240]×(1—25%)一20一25}/80=(0.525M一225)/80,
根据(0525M一200)/130=(0.525M一225)/80,得:M=504.76(万元)。
由于今年的预计销售收入为1200万元,高于方案1和方案3每股收益无差别点的销售收入,
所以应该舍弃的方案是方案1。
(3)方案2筹资后的每股收益=(0.525×1200—206)/80=5.3(元),
方案3筹资后的每股收益=(0.525×1200—225)/80=5.06(元),
因此,应该选择方案2。
(4)上年的利息费用=1500×40%×8%=48(万元),
上年的固定成本=240—48=192(万元),
筹资后的边际贡献=1200×(1—30%)=840(万元),
息税前利润=840—192=648(万元),
税前利润=648一(48+8)一20÷(1—25%)=565.33(万元),
经营杠杆系数=840÷648=1.3,
财务杠杆系数=648÷565.33=1.15,
联合杠杆系数=1.3×1.15=1.5,或联合杠杆系数=840/565.33=1.49。
增发债券的利息=(200/125)×100×5%=8(万元),
假设方案1和方案2每股收益无差别点的销售收入为W万元,
方案1的每股收益为:
{[W×(1—30%)一240]×(1—25%)一20}/(80+50)=(0.525W一200)/130,
方案2的每股收益为:
{[W×(1—30%)一240—8]×(1—25%)一20}/80=(0.525W一206)/80,
根据(0.525W一200)/130=(0.525W一206)/80,得:W=410.67(万元)。
由于今年的预计销售收入=1000×(1+20%)=1200(万元),高于方案1和方案2每股
收益无差别点的销售收入,所以应该舍弃方案1。
(2)假设方案1和方案3每股收益无差别点的销售收入为M万元,
方案1的每股收益为:(0.525M一200)/130,
方案3的每股收益为:{[M×(1—30%)一240]×(1—25%)一20一25}/80=(0.525M一225)/80,
根据(0525M一200)/130=(0.525M一225)/80,得:M=504.76(万元)。
由于今年的预计销售收入为1200万元,高于方案1和方案3每股收益无差别点的销售收入,
所以应该舍弃的方案是方案1。
(3)方案2筹资后的每股收益=(0.525×1200—206)/80=5.3(元),
方案3筹资后的每股收益=(0.525×1200—225)/80=5.06(元),
因此,应该选择方案2。
(4)上年的利息费用=1500×40%×8%=48(万元),
上年的固定成本=240—48=192(万元),
筹资后的边际贡献=1200×(1—30%)=840(万元),
息税前利润=840—192=648(万元),
税前利润=648一(48+8)一20÷(1—25%)=565.33(万元),
经营杠杆系数=840÷648=1.3,
财务杠杆系数=648÷565.33=1.15,
联合杠杆系数=1.3×1.15=1.5,或联合杠杆系数=840/565.33=1.49。
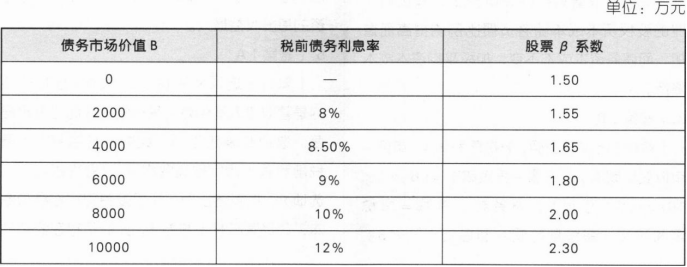
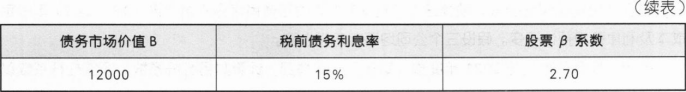 要求:根据表中信息,计算不同债务规模下公司总价值和平均资本成本率并确定最优的资本结构。