简答题
财务成本管理
题号 #5877261
某公司年终利润分配前的股东权益项目资料如下:
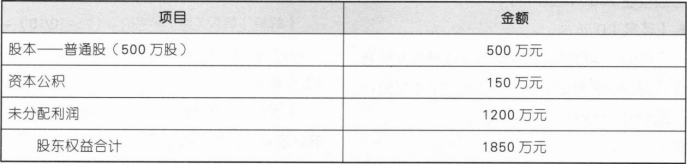 公司股票的每股市价为10元。
(1)若按1股换2股的比例进行股票分割,计算普通股股数、股东权益各项目数额;
(2)计划按每10股送2股的方案发放股票股利,并按发放股票股利后的股数派发每股现金股利0.1元。计算完成这一分配方案后的股东权益各项目数额。
参考答案
暂无
答案解析
(1)股票分割后的普通股股数=500×2=1000(万股),
股票分割后每股面值=500/500÷2=0.5(元/股),
股票分割后的普通股股本=1000×0.5=500(万元),
股票分割后的资本公积=150(万元),
股票分割后的未分配利润=1200(万元)。
(2)发放股票股利后的普通股股数=500×(1+2/10)=600(万股),
股票每股面值=500÷500=1(元/股),
发放股票股利后的普通股股本=1×600=600(万元),
现金股利=0.1×600=60(万元),
发放股利后的未分配利润=1200—1×100—60=1040(万元)。
股票分割后每股面值=500/500÷2=0.5(元/股),
股票分割后的普通股股本=1000×0.5=500(万元),
股票分割后的资本公积=150(万元),
股票分割后的未分配利润=1200(万元)。
(2)发放股票股利后的普通股股数=500×(1+2/10)=600(万股),
股票每股面值=500÷500=1(元/股),
发放股票股利后的普通股股本=1×600=600(万元),
现金股利=0.1×600=60(万元),
发放股利后的未分配利润=1200—1×100—60=1040(万元)。
你可能感兴趣的试题
A.18%
B.17%
C.16%
D.15%
A.适中型筹资策略
B.保守型筹资策略
C.激进型筹资策略
D.无法判断