简答题
财务成本管理
题号 #5877355
某公司采用标准成本制度核算产品成本。原材料在生产开始时一次投入,其他成本费用陆续发生。在产品成本按照约当产量法中的先进先出法计算,月初和月末的在产品完工程度均为50%。本月使用材料48000千克,材料单价为0.55元。本月消耗实际工时1500小时,实际工资额为12600元。变动制造费用实际发生额为6450元,固定制造费用为1020元。本月月初在产品数量为60件,本月投产数量为250件,本月完工入库数量为200件,本月销售100件(期初产成品数量为零)。该公司本月对该产品的固定制造费用预算为1520小时。产品标准成本资料如下表所示:
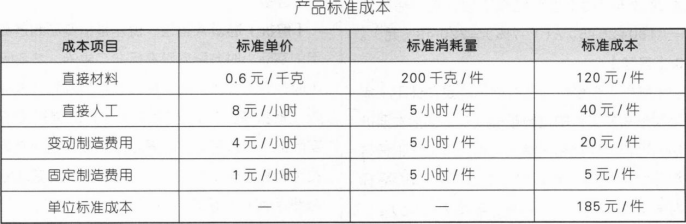 要求:(1)计算变动成本项目的成本差异。
(2)计算固定成本项目的成本差异(采用三因素法)。
参考答案
暂无
答案解析
(1)首先,按先进先出法确定本月产品产量。
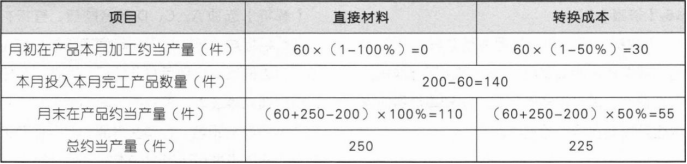
总约当量即为本月生产的产品实际产量。
其次,计算各变动成本项目的成本差异。
①直接材料:
材料价格差异=(0.55—0.6)×48000=-2400(元),
材料数量差异=(48000—250×200)×0.6=-1200(元);
②直接人工:
直接人工耗费差异=(12600/1500—8)×1500=600(元),
直接人工效率差异=(1500—225×5)×8=3000(元);
③变动制造费用:
变动制造费用效率差异=(1500—225×5)×4=1500(元),
变动制造费用耗费差异=(6450/1500—4)×1500=450(元)。
(2)固定制造费用耗费差异=1020—1520×1=-500(元),
固定制造费用闲置能量差异=(1520—1500)×1=20(元),
固定制造费用效率差异=(1500—225×5)×1=375(元)。
1=375(元)。
总约当量即为本月生产的产品实际产量。
其次,计算各变动成本项目的成本差异。
①直接材料:
材料价格差异=(0.55—0.6)×48000=-2400(元),
材料数量差异=(48000—250×200)×0.6=-1200(元);
②直接人工:
直接人工耗费差异=(12600/1500—8)×1500=600(元),
直接人工效率差异=(1500—225×5)×8=3000(元);
③变动制造费用:
变动制造费用效率差异=(1500—225×5)×4=1500(元),
变动制造费用耗费差异=(6450/1500—4)×1500=450(元)。
(2)固定制造费用耗费差异=1020—1520×1=-500(元),
固定制造费用闲置能量差异=(1520—1500)×1=20(元),
固定制造费用效率差异=(1500—225×5)×1=375(元)。
1=375(元)。
你可能感兴趣的试题
A.产品品种
B.产品批次
C.产品数量
D.每批产品数量
A.生产设备的财产税
A.生产设备的财产税
A.生产设备的财产税
B.机器成本
B.机器成本
B.机器成本
C.产品检验
C.产品检验
C.产品检验
D.产品设计
D.产品设计
D.产品设计