简答题
财务成本管理
题号 #5877384
甲公司是一家制造企业,生产A、B两种产品,产品分两个步骤在两个基本生产车间进行。第一车间将原材料手工加工成同一规格型号的毛坯,转入半成品库;第二车间领用毛坯后,利用机器设备继续加工,生产出A、B两种产品,每件产品耗用一件毛坯。公司根据客户订单分批组织生产,不同批次转换时,需要调整机器设备。甲公司分车间采用不同的成本核算方法:
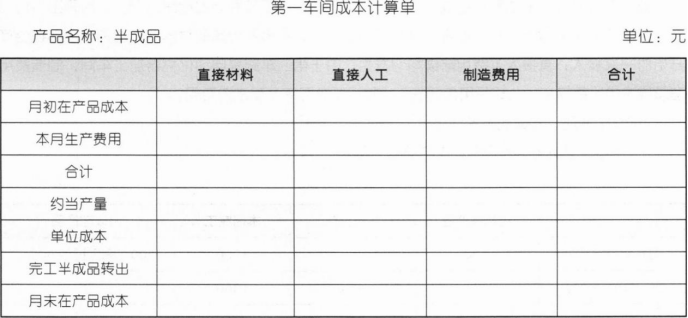
第一车间采用品种法。原材料在开工时一次投入,其他费用陆续均匀发生。生产成本采用约当产量法(假设在产品存货发出采用加权平均法)在完工半成品和月末在产品之间进行分配。完工半成品按实际成本转入半成品库,发出计价采用加权平均法。
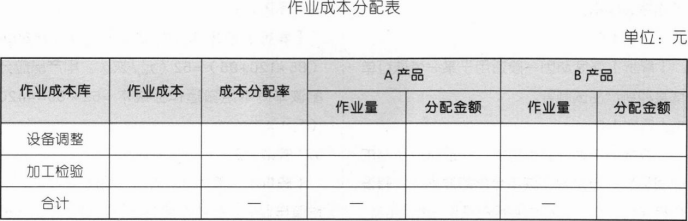
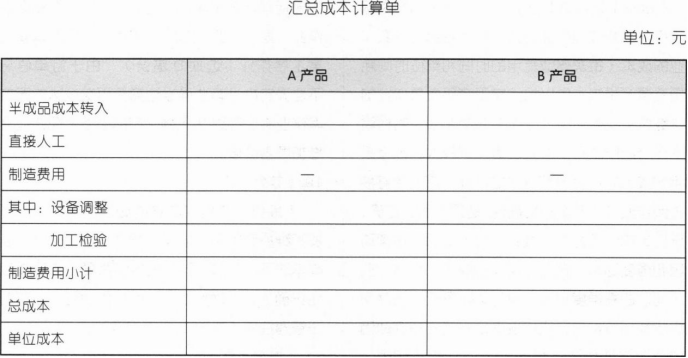
第二车间采用分批法和作业成本法相结合的方法。第二车间分批组织生产,当月开工当月完工,无月初月末在产品。除耗用第一车间的半成品外,不再耗用其他材料,耗用的半成品在生产开始时一次投入,直接人工费用陆续均匀发生。由于第二车间是自动化机器加工车间,制造费用在总成本中比重较高,公司采用作业成本法按实际分配率分配制造费用。
2020年9月,相关成本资料如下:
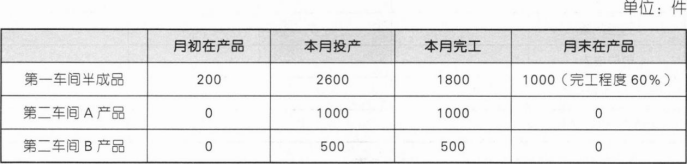
(1)本月半成品,A产品、B产品的产量。
(2)月初半成品库存400件,单位平均成本127.5元。
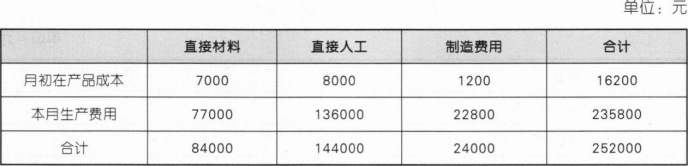
(3)第一车间月初在产品成本和本月生产费用。
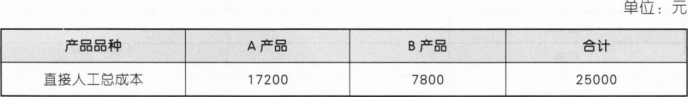
(4)第二车间本月直接人工成本。
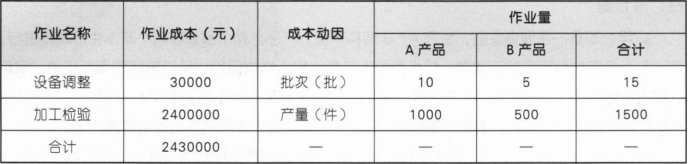
(5)第二车间本月制造费用。
要求:
(1)编制第一车间成本计算单(结果填入下方表格中不用列出计算过程)。
(2)计算半成品发出的加权平均单位成本。
(3)编制第二车间作业成本分配表(结果填入下方表格中,不用列出计算过程)。
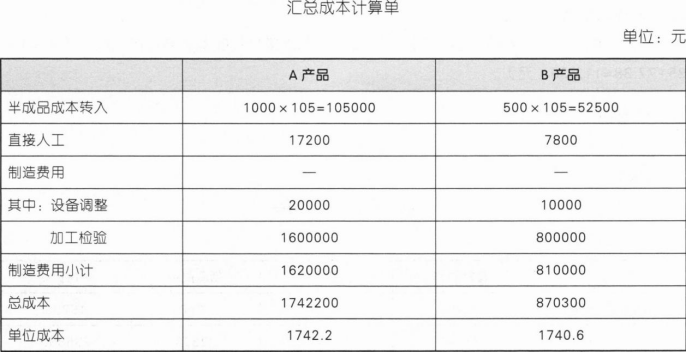
(4)编制A、B产品汇总成本计算单(结果填入下方表格中,不用列出计算过程)。
参考答案
暂无
答案解析
(1)
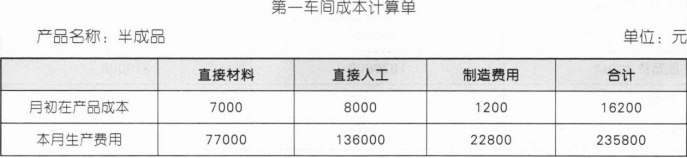
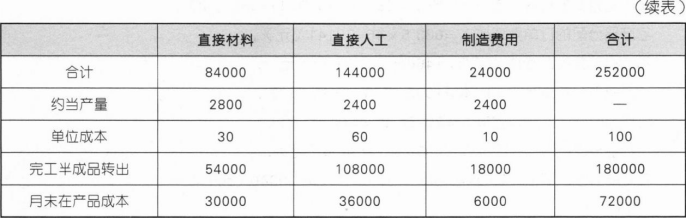
单位产品直接材料成本=84000÷(1800+1000)=30(元/件);单位产品直接人工成本=144000÷(1800+1000×60%)=60(元/件);单位产品制造费用=24000÷(1800+1000×60%)=10(元/件)。
(2)
半成品发出的加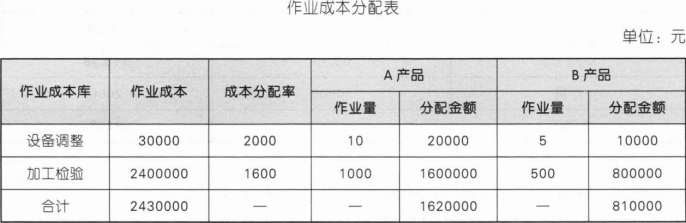 权平均单位成本=(400×127.5+180000)÷(400+1800)=105(元/件)。
(3)
(4)
单位产品直接材料成本=84000÷(1800+1000)=30(元/件);单位产品直接人工成本=144000÷(1800+1000×60%)=60(元/件);单位产品制造费用=24000÷(1800+1000×60%)=10(元/件)。
(2)
半成品发出的加
权平均单位成本=(400×127.5+180000)÷(400+1800)=105(元/件)。 (3)
(4)
你可能感兴趣的试题
A.销售佣金
A.销售佣金
A.销售佣金
B.新产品研制费
B.新产品研制费
B.新产品研制费
C.职工培训费
C.职工培训费
C.职工培训费
D.财产保险费
D.财产保险费
D.财产保险费
A.阶梯式成本
A.阶梯式成本
B.半固定成本
B.半固定成本
C.半变动成本
C.半变动成本
D.延期变动成本
D.延期变动成本