简答题
财务成本管理
题号 #5877417
甲公司生产A、B、C三种产品,三种产品共用一条生产线,该生产线每月生产能力为12800机器小时,目前已经满负荷运转。为使公司利润最大,公司正在研究如何调整三种产品的生产结构,相关资料如下:
(1)公司每月固定制造费用为400000元,每月固定管理费用为247500元,每月固定销售费用为300000元。
(2)三种产品当前的产销数据:
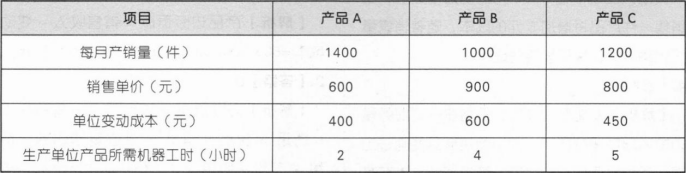
(3)公司销售部门预测,产品A还有一定的市场空间,按照目前的市场情况,每月销售量可以达到2000件,产品B和产品C的销量不受限制;生产部门提出,产品B受技术工人数量的限制,每月最多可以生产1500件,产品A和产品C的产量不受限制。
要求:
(1)计算当前A、B、C三种产品的边际贡献总额、加权平均边际贡献率、盈亏临界点的销售额。
(2)计算调整生产结构后A、B、C三种产品的产量、边际贡献总额、甲公司每月的税前利润增加额。
参考答案
暂无
答案解析
(1)①A、B、C三种产品的边际贡献总额=1400×(600—400)+1000×(900—600)+1200×(800—450)=1000000(元),
②A、B、C三种产品的加权平均边际贡献率=边际贡献总额/总收入=1000000/(1400×600+1000×900+1200×800)×100%=37.04%,
③A、B、C三种产品的盈亏临界点销售额=固定成本/加权边际贡献率=(400000+247500+300000)/37.04%=2558045.36(元)。
(2)A产品单位机器工时边际贡献=(600—400)/2=100(元/小时),
B产品单位机器工时边际贡献=(900—600)/4=75(元/小时),
C产品单位机器工时边际贡献=(800—450)/5=70(元/小时),
结合题目条件,根据计算结果,应按产品A、B、C的单位机器工时边际贡献的大小安排生产,产品A的产量为2000件,产品8的产量为1500件,剩余的生产能力安排产品C的生产,产品C的产量=(12800—2000×2—1500×4)/5=560(件)。
产品A的边际贡献=(600—400)×2000=400000(元),
产品B的边际贡献=(900—600)×1500=450000(元),
产品C的边际贡献=(800—450)×560=196000(元),
边际贡献总额=400000+450000+196000=1046000(元),
甲公司每月的税前利润增加额=边际贡献增加额=1046000—1000000=46000(元)。
②A、B、C三种产品的加权平均边际贡献率=边际贡献总额/总收入=1000000/(1400×600+1000×900+1200×800)×100%=37.04%,
③A、B、C三种产品的盈亏临界点销售额=固定成本/加权边际贡献率=(400000+247500+300000)/37.04%=2558045.36(元)。
(2)A产品单位机器工时边际贡献=(600—400)/2=100(元/小时),
B产品单位机器工时边际贡献=(900—600)/4=75(元/小时),
C产品单位机器工时边际贡献=(800—450)/5=70(元/小时),
结合题目条件,根据计算结果,应按产品A、B、C的单位机器工时边际贡献的大小安排生产,产品A的产量为2000件,产品8的产量为1500件,剩余的生产能力安排产品C的生产,产品C的产量=(12800—2000×2—1500×4)/5=560(件)。
产品A的边际贡献=(600—400)×2000=400000(元),
产品B的边际贡献=(900—600)×1500=450000(元),
产品C的边际贡献=(800—450)×560=196000(元),
边际贡献总额=400000+450000+196000=1046000(元),
甲公司每月的税前利润增加额=边际贡献增加额=1046000—1000000=46000(元)。
你可能感兴趣的试题
A.800
A.800
B.2000
B.2000
C.1800
C.1800
D.3000
D.3000