简答题
财务成本管理
题号 #5877440
某公司是一家音响制造企业,目前生产甲、乙、丙三种型号的音响,固定成本总额10200元。甲、乙、丙三种型号的音响都需要通过同一台关键设备加工,该设备是公司的关键约束资源,该设备总的加工能力为5000小时,甲、乙、丙三种型号音响的相关资料如下
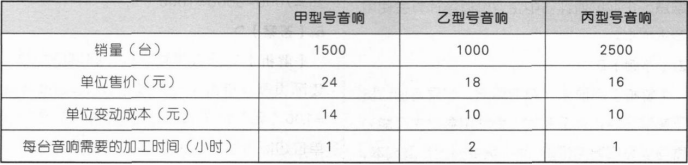
要求:分析该公司应如何安排生产,才能最有效利用该台机器设备?
参考答案
暂无
答案解析
甲型号音响单位约束资源边际贡献=(24—14)/1=10(元/小时),乙型号音响单位约束资源边际贡献=(18—10)/2=4(元/小时),丙型号音响单位约束资源边际贡献=(16—10)/1=6(元/小时),因此,从最有效利用约束资源的角度看,三种产品的单位约束资源边际贡献大小、依次为甲型号音响、丙型号音响、乙型号音响。
该设备总的加工能力为5000小时,甲型号音响加工时间需求=1500×1=1500(小时),
剩余加工时间=5000—1500=3500(小时),丙型号音响加工时间需求=2500×1=2500(小时),
剩余加工时间=3500—2500=1000(小时),可生产乙型号音响的数量=1000÷2=500(台),
因此,从最有效利用约束资源的角度看,甲型号音响的产量为1500台,丙型号音响的产量为2500台,乙型号音响的产量为500台。
该设备总的加工能力为5000小时,甲型号音响加工时间需求=1500×1=1500(小时),
剩余加工时间=5000—1500=3500(小时),丙型号音响加工时间需求=2500×1=2500(小时),
剩余加工时间=3500—2500=1000(小时),可生产乙型号音响的数量=1000÷2=500(台),
因此,从最有效利用约束资源的角度看,甲型号音响的产量为1500台,丙型号音响的产量为2500台,乙型号音响的产量为500台。
你可能感兴趣的试题
A.滚动预算法不能适应连续不断的业务活动过程的预算管理
B.固定预算法的适应性和可比性差
C.零基预算法可能导致预算不准确,不利于调动各部门达成预算目标的积极性
D.增量预算法的编制工作量大
A.增量预算法的前提之一是现有的业务活动是企业所必需的
A.增量预算法的前提之一是现有的业务活动是企业所必需的
B.零基预算法编制费用预算时,不考虑以往期间的费用项目和费用数额
B.零基预算法编制费用预算时,不考虑以往期间的费用项目和费用数额
C.增量预算法是在基期水平的基础上编制的,可能导致预算不准确
C.增量预算法是在基期水平的基础上编制的,可能导致预算不准确
D.增量预算法可以调动各部门降低费用的积极性
D.增量预算法可以避免前期不合理项目的干扰