多选题 财务成本管理
题号 #5877461

已知某公司收款政策为销售当季收回货款的50%,下季度收回货款的40%,下下季度收回10%;预算年度期初应收账款金额为28万元,其中包括上年度第三季度销售的应收账款10万元,第四季度销售的应收账款18万元。下列说法正确的是()。

进入在线模考

参考答案

A,C

答案解析

选项A正确,上年第四季度销售额=18/50%=36(万元);选项B错误,上年第三季度的销售额=10/10%=100(万元);选项C正确,上年第三季度销售的应收账款在预算年度第一季度可以全部收回,即10万元(100×10%);选项D错误,上年第四季度销售的应收账款在预算年度第一季度可以收回40%,即14.4万元(36×40%),因此第一季度收回的应收账款为14.4+10=24.4(万元)。

你可能感兴趣的试题

A.现金预算有销货现金收入、现金支出、现金多余或不足、现金的筹措和运用四部分组成
B.现金预算中的现金支出包括预算期的各项现金支出
C.利润表预算中的“销售收入”和“销售成本”的数据取自销售预算
D.利润表预算中的“所得税费用”是在利润预测时估计的,并已列入现金预算
3 2020年12月31日,甲企业准备编制下年度的现金预算,当日的现金余额为248万元,相关资料如下:
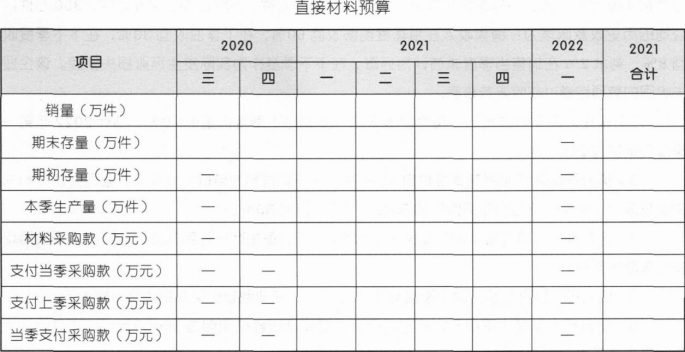
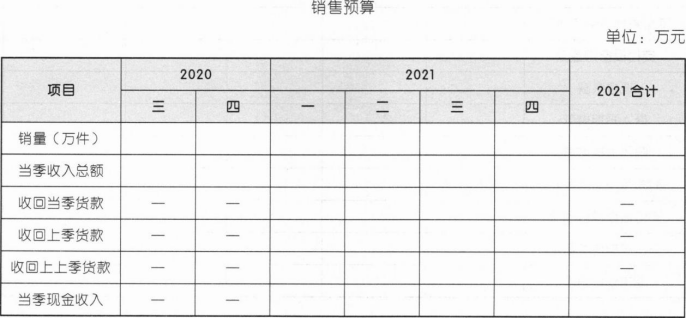
(1)该企业只生产销售一种产品,单价为10元/件,上季度和当季度的销售量分别为100万件和120万件。预计下年度每个季度的销售量为100万件、200万件、500万件、300万件。公司的历史收款政策为:销售收入在当季度能够收回60%,在下季度收回30%,在下下季度收回8%,剩余2%在销售当季度末估计为坏账,在下下季度作为实际发生坏账损失处理。该企业未收回的款项均通过应收账款核算。
(2)该企业的生产政策为:每个季度末的存货量为下季度销量的20%。预计2022年第一季度的销量为200万件。
(3)该公司每件产品消耗直接材料10千克,每千克材料为单价为0.5元,公司采购材料的付款政策为:当季度支付当季采购款的50%,下季度支付50%。
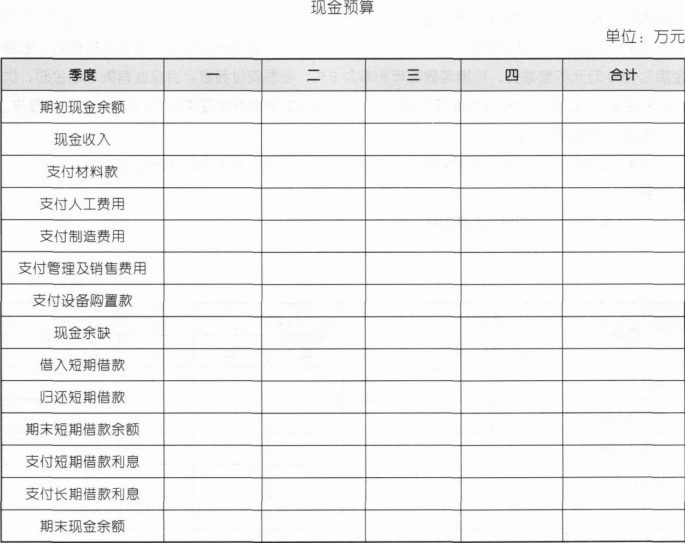
(4)该公司所有员工每个月的底薪合计为50万元,每生产一件额外支付1元。该项费用均在当季度末支付。
(5)该公司固定制造费用每个季度均为200万元,变动制造费用为每生产一件1元。
(6)该公司今年每个季度不含折旧和摊销的管理及销售费用均为160万元。该项费用预计下年度保持不变。
(7)该公司准备在第二季度未购置一台财务管理软件,需要花费600万元,该软件按照直线法摊销,摊销年限为10年,净残值为零。
(8)该公司的最低现金余额为200万元,如果低于现金余额则向银行借入短期借款,借款金额为100万元的整数倍,短期借款的年利率为8%,按季支付利息。当企业有剩余现金时,优先归还短期借款,还款金额为100万元的整数倍,假设短期借款发生在季度初,还款发生在季度未。目前该企业没有短期借款。
(9)公司目前有一笔2年后到期的长期借款1000万元,年利率为10%,按年支付利息。
要求:
(1)编制甲企业2021年度的销售预算;
 
(2)编制甲企业2021年直接材料预算
 
(3)编制甲企业2021年度现金预算。(计算结果填入下表,不必列式计算过程)。
 
找试题 · 找答案 · 找资料 在线模考