简答题
审计
题号 #5880671
错甲公司主要从事汽车轮胎的生产和销售,其销售收入主要来源于国内销售和出口销售。甲公司的收入确认政策为:对于国内销售,在将产品交付给客户并取得客户签字的收货确认单时确认收入;对于出口销售,在相关产品装入客户指定的货船并取得经签字确认的装船单时确认收入。ABC会计师事务所负责甲公司2020年度财务报表审计,并委派A注册会计师担任项目负责人。A注册会计师选取4个应收账款明细账户,对截至2020年12月31日的余额实施函证,并根据回函结果编制了应收账款函证结果汇总表。有关内容摘录如下: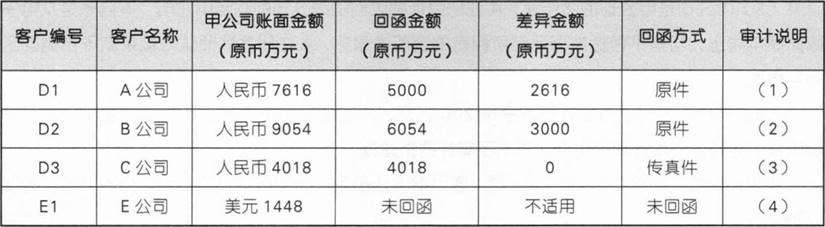 审计说明:
(1)回函直接寄回本所。经询问甲公司财务经理得知,回函差异是由于A公司的回函金额已扣除其在2020年12月31日以电汇的方式向甲公司支付的一笔2616万元的货款。甲公司于2021年1月4日实际收到该笔款项,并记入2021年应收账款明细账中。该回函差异不构成错报,无须实施进一步的审计程序。
(2)回函直接寄回本所。经询问甲公司财务经理得知,回函差异是由于甲公司在2020年12月31日向B公司发出一批产品(合同价款3000万元),同时确认了应收账款3000万元及相应的销售收入。B公司于2021年1月5日收到这批产品。其回函未将该3000万元款项包括在回函金额中,经检查相关的销售合同、销售发票、出库单以及相关记账凭证,没有发现异常。该回函差异不构成错报,无须实施进一步的审计程序。
(3)回函由C公司直接传真至本所。回函没有差异,无须实施进一步的审计程序。
(4)未收到回函。执行替代测试程序:从应收账款借方发生额选取样本,检查相关的销售合同、销售发票、出库单以及相关记账凭证,并确认这些文件中的记录是一致的。没有发现异常,无须实施进一步的审计程序。
要求:针对上述第(1)至(4)项,逐项指出审计项目组的做法是否恰当。如不恰当,简要说明理由。?
参考答案
暂无
答案解析
(1)不恰当。回函差异不能仅仅询问被审计单位财务经理就得出结论,应该进一步证实/应检查1月4日收到该笔款项的原始资料并检查2021年明细账的入账情况。
(2)不恰当。国内销售是在取得顾客签字的收货单时确认收入,所以该笔收入应在2021年确认冲减2020年的销售收入及应收账款,并检查客户签字的收货确认单以及相关原始凭证及入账情况。
(3)不恰当。传真的可靠性不高,不能因此确认没有差异/要求对方寄回原件。
(4)不恰当。替代程序不正确,不应该抽样检查,并且没有检查E公司的装船单/首先应该再次发函,再次发函无果的情况下检查E公司的装船单、销售合同、销售发票等相关原始凭证及记账凭证。
(2)不恰当。国内销售是在取得顾客签字的收货单时确认收入,所以该笔收入应在2021年确认冲减2020年的销售收入及应收账款,并检查客户签字的收货确认单以及相关原始凭证及入账情况。
(3)不恰当。传真的可靠性不高,不能因此确认没有差异/要求对方寄回原件。
(4)不恰当。替代程序不正确,不应该抽样检查,并且没有检查E公司的装船单/首先应该再次发函,再次发函无果的情况下检查E公司的装船单、销售合同、销售发票等相关原始凭证及记账凭证。
你可能感兴趣的试题
A.注册会计师选择的总体不适合于测试目标
B.注册会计师未能适当地定义误差
C.注册会计师未对总体中的所有项目进行测试
D.注册会计师未能适当地评价审计发现的情况