简答题
审计
题号 #5880888
甲公司是ABC会计师事务所的常年审计客户。A注册会计师负责审计甲公司2020年度财务报表,确定财务报表整体的重要性为240万元。
资料:
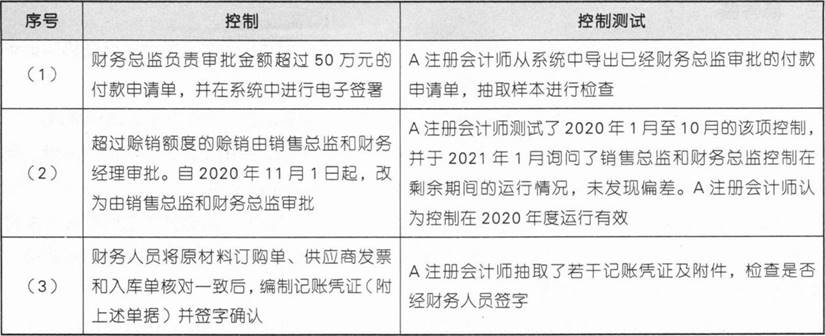
A注册会计师在审计工作底稿中记录了实施的控制测试,部分内容摘录如下:
要求:
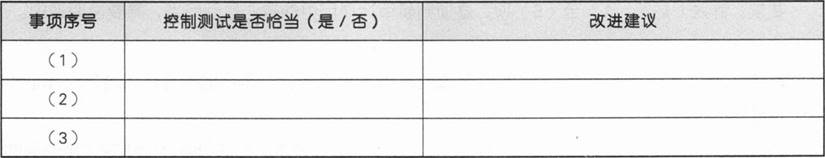
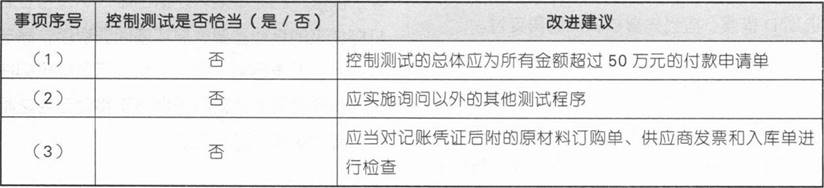
针对资料第(1)至(3)项,假定不考虑其他条件,逐项指出上述资料所列控制测试是否恰当。如不恰当,提出改进建议。
参考答案
暂无
答案解析
你可能感兴趣的试题
A.不恰当地调整会计估计所依据的假设及改变原先作出的判断
B.由于疏忽和误解有关事实而作出不恰当的会计估计
C.故意推迟确认报告期内发生的交易或事项
D.滥用或随意变更会计政策
A.竞争激烈或市场饱和,主营业务利润率不断下降
B.需要大量举债才能满足研究开发支出的需求,以保持竞争力
C.从事重大、异常或高度复杂的交易
D.盈利能力或财务状况必须满足债务协议规定的条件
A.就被审计单位管理层的诚信问题向前任注册会计师询问
B.聘用专家作出独立估计,并与管理层的估计进行比较
C.针对收入项目,使用分解的数据实施实质性分析程序
D.按照存货的等级或类别、存放地点或其他分类标准,将本期存货数量与前期进行比较,或将盘点数据与永续盘存记录进行比较