简答题
审计
题号 #5880969
ABC会计师事务所负责审计D集团公司2020年度财务报表,并委派A注册会计师担任审计项目合伙人。D集团公司属于家电制造行业,共有4家全资子公司,各子公司的相关资料摘录如下:
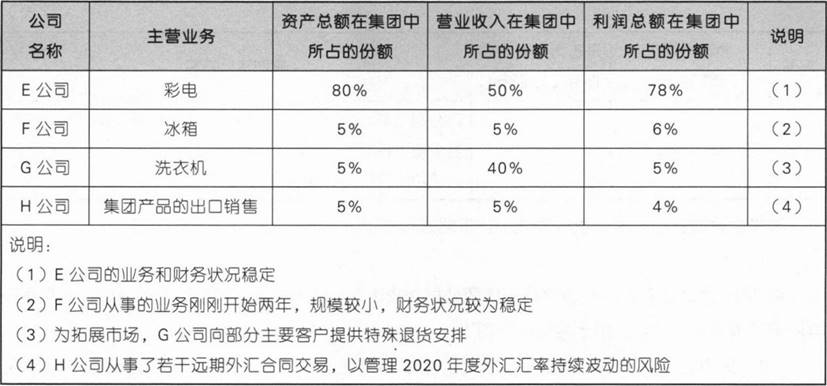
要求:(1)假定在确定某子公司对集团而言是否具有财务重大性时,A注册会计师采用资产总额、营业收入和利润总额为基准,代A注册会计师确定哪些子公司为集团审计中重要组成部分,哪些子公司为非重要组成部分,并简要说明理由。
(2)针对确定的重要组成部分,简要说明A注册会计师执行工作的类型。
(3)针对确定的非重要组成部分,简要说明A注册会计师执行工作的类型。
参考答案
暂无
答案解析
(1)E公司为重要组成部分,这是由于E公司的资产、利润总额以及营业收入在集团中所占份额较高,对集团具有财务重大性;G公司为重要组成部分,这是由于G公司的营业收入在集团中所占份额较高,对集团具有财务重大性,并且由于特殊退货安排,使得G公司的收入确认存在可能导致集团财务报表发生重大错报的特别风险;H公司为重要组成部分,这是由于2020年度外汇汇率持续波动,H公司从事的远期外汇合同交易存在可能导致集团财务报表发生重大错报的特别风险;F公司为非重要组成部分,这是由于其资产、利润总额以及营业收入在集团中所占份额较低,且财务状况较为稳定。
(2)A注册会计师应当对E公司和G公司运用该组成部分的重要性对其财务信息实施审计。A注册会计师应当使用H公司的重要性对H公司的财务信息实施审计/针对H公司受到远期外汇合同交易影响而存在特别风险的账户余额和披露实施审计/特定审计程序。
(3)对不重要组成部分F,在集团层面实施分析程序。
(2)A注册会计师应当对E公司和G公司运用该组成部分的重要性对其财务信息实施审计。A注册会计师应当使用H公司的重要性对H公司的财务信息实施审计/针对H公司受到远期外汇合同交易影响而存在特别风险的账户余额和披露实施审计/特定审计程序。
(3)对不重要组成部分F,在集团层面实施分析程序。
你可能感兴趣的试题
A.确定管理层是否恰当运用与会计估计相关的财务报告编制基础
B.复核上期财务报表中会计估计的结果
C.评价会计估计的合理性
D.确定管理层作出会计估计的方法是否恰当