单选题
中级风险管理
题号 #5883391
下列有关逻辑回归模型的表述错误的是()。
参考答案
D
答案解析
逻辑(Logistic) 回归模型是我国商业银行建立违约概率(PD) 模型的主流方法之一,该方法采用一组财务指标作为解释变量来预测客户的违约概率。逻辑回归模型的基本原理是客户违约发生或不发生,因此模型的因变量是取值为0和1的二值变量;不要求样本数据满足正态分布,自变量和因变量之间不为线性关系。逻辑回归模型可以将违约概率与自变量建立起联系,将客户的违约概率表示为P , 则正常的概率为1-P。因此,模型可以表示为
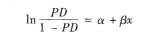
你可能感兴趣的试题
A.Delta 是指期权价值变动与期权标的价格(如汇率)变动的比率
B.Vega 是指市场波动率变动一个单位(通常以天为单位) ,期权价值变化的比率
C.Theta 是剩余期限变动一个单位,期权价值的变化情况,也常被称为时间损耗
D.Gamma 是指该期权Vega 变化相对于期权标的价格变化的比率