G公司拟建一条新产品生产线,经调研和测算,该生产线的经济寿命为5年,新建厂房投资额为100万元,设备投资额为200万元,流动资产投资额为120万元。生产线建成投产后,预计公司年销售额1000万元,年付现成本750万元,年折旧额50万元,预计残值20万元。企业所得税税率为25%。公司总经理要求在进行项目可行性分析时,要根据风险评估来调整现金流量,以体现谨慎原则。
同时公司计划利用留存收益融资2亿元,其余3亿元通过银行借款的形式筹集。该公司利用留存收益和长期借款等筹资方式,使公司原有的资本结构发生变化,公司要求财务部门对未来公司资本结构进行优化方案设计。
问题1.该生产线的初始现金流量与每年净营业现金流量、终结现金流量各自为多少万元?
问题2. 内部报酬率作为财务可行性评价指标之一,请简述其含义、决策规则及其优缺点。
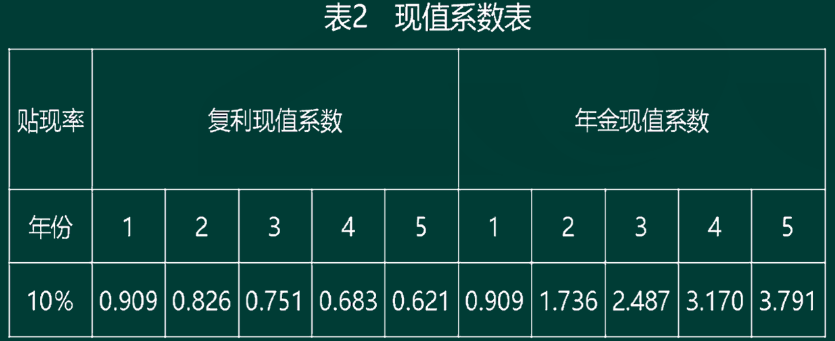
问题3. 简述净现值法的优缺点,如果贴现率为10%,请运用净现值法对本项目进行可行性评价。
问题4. 假定留存收益的资本成本率为15%,银行借款的资本成本率为11%,计算该公司生产线项目的综合资本成本率。
问题5.根据啄序理论,分析该公司所采用筹资方式的原因。
参考答案
暂无
答案解析
1.(1)①已知“新建厂房投资额为100万元”,“设备投资额为200万元”,“流动资产投资额为120万元”,故初始现金流量为:100+200+120=420(万元)
②根据公式,每年净营业现金流量=净利润+折旧,计算如下: a.净利润=利润总额×(1-所得税税率),已知销售额1000万元,付现成本750万元,年折旧额50万元,因此净利=(销售收入-付现成本-折旧)×(1-所得税税率)=(1000-750-50)×(1-25%)=150(万元)
b.折旧:50万元
将上述信息代入公式,每年净营业现金流量=150+50=200(万元)。
(2)终结现金流量=垫支流动资产收回+固定资产残值=120+20=140(万元)
2.(1)内部报酬率是使投资项目的净现值等于零的贴现率。
(2)内部报酬率的决策规则为:①在只有一个备选方案的采纳与否决策中,如果计算出的内部报酬率大于或等于企业的资本成本率或必要报酬率,则采纳方案;②在有多个备选方案的互斥选择决策中,应选择内部报酬率超过资本成本率或必要报酬率最多的投资项目。
(3)内部报酬率的优点是:考虑了货币的时间价值,反映了投资项目的真实报酬率,且概念易于理解。缺点是:计算过程比较复杂。
3.(1)净现值法的优点是考虑了资金的时间价值,能够反映各种投资方案的净收益。缺点是不能揭示各个投资方案本身可能达到的实际报酬率水平。
(2)净现值=未来报酬的总现值-初始投资
=200×0.909+200×0.826+200×0.751+200×0.683+(200+140)×0.621-420=844.94-420=424.94
根据净现值法决策规则,在只有一个备选方案采纳与否决策中,净现值为正则采纳,故该项目是可行的。
4.综合资本成本率Kw=2/5×15%+3/5×11%=12.6%。 5.“公司计划利用留存收益融资2亿元,其余3亿元通过长期借款的形式筹集”。
5.根据啄序理论,公司倾向于首先采用内部筹资,因为不会传递任何可能对股价不利的信息;如果需要外部筹资,公司将先选择债权筹资,再选择其他外部股权筹资,这种筹资顺序的选择也不会传递对公司股价产生不利影响的信息。
②根据公式,每年净营业现金流量=净利润+折旧,计算如下: a.净利润=利润总额×(1-所得税税率),已知销售额1000万元,付现成本750万元,年折旧额50万元,因此净利=(销售收入-付现成本-折旧)×(1-所得税税率)=(1000-750-50)×(1-25%)=150(万元)
b.折旧:50万元
将上述信息代入公式,每年净营业现金流量=150+50=200(万元)。
(2)终结现金流量=垫支流动资产收回+固定资产残值=120+20=140(万元)
2.(1)内部报酬率是使投资项目的净现值等于零的贴现率。
(2)内部报酬率的决策规则为:①在只有一个备选方案的采纳与否决策中,如果计算出的内部报酬率大于或等于企业的资本成本率或必要报酬率,则采纳方案;②在有多个备选方案的互斥选择决策中,应选择内部报酬率超过资本成本率或必要报酬率最多的投资项目。
(3)内部报酬率的优点是:考虑了货币的时间价值,反映了投资项目的真实报酬率,且概念易于理解。缺点是:计算过程比较复杂。
3.(1)净现值法的优点是考虑了资金的时间价值,能够反映各种投资方案的净收益。缺点是不能揭示各个投资方案本身可能达到的实际报酬率水平。
(2)净现值=未来报酬的总现值-初始投资
=200×0.909+200×0.826+200×0.751+200×0.683+(200+140)×0.621-420=844.94-420=424.94
根据净现值法决策规则,在只有一个备选方案采纳与否决策中,净现值为正则采纳,故该项目是可行的。
4.综合资本成本率Kw=2/5×15%+3/5×11%=12.6%。 5.“公司计划利用留存收益融资2亿元,其余3亿元通过长期借款的形式筹集”。
5.根据啄序理论,公司倾向于首先采用内部筹资,因为不会传递任何可能对股价不利的信息;如果需要外部筹资,公司将先选择债权筹资,再选择其他外部股权筹资,这种筹资顺序的选择也不会传递对公司股价产生不利影响的信息。