单选题
财务成本管理
题号 #5944451
某项目的生产经营期为5年,设备原值为20万元,预计净残值收入5000元,税法规定的折旧年限为4年,税法预计的净残值为8000元,直线法计提折旧,所得税率为30%,设备使用五年后报废时,收回营运资金2000元,则终结点现金净流量为( )元。
参考答案
D
答案解析
年折旧额=(200000-8000)/4=48000(元),
第4年末时折旧已经计提完毕,第5年不再计提折旧,
第5年末设备报废时的折余价值=200000-48000×4=8000(元),
预计实际净残值收入5000元小于设备报废时的折余价值8000元的差额抵减所得税,减少现金流出,增加现金净流量,
所以终结点现金净流量=2000+5000+(8000-5000)×30%=7900(元)。
第4年末时折旧已经计提完毕,第5年不再计提折旧,
第5年末设备报废时的折余价值=200000-48000×4=8000(元),
预计实际净残值收入5000元小于设备报废时的折余价值8000元的差额抵减所得税,减少现金流出,增加现金净流量,
所以终结点现金净流量=2000+5000+(8000-5000)×30%=7900(元)。
你可能感兴趣的试题
A.24
A.24
B.25.2
B.25.2
C.26.5
C.26.5
D.28
D.28
A.营运资本越多的企业,流动比率越大
B.营运资本越多,长期资本用于流动资产的金额越大
C.营运资本增加。说明企业短期偿债能力提高
D.营运资本越多的企业,短期偿债能力越强
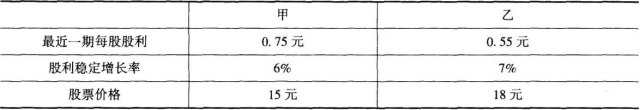
A.甲、乙股票股利收益率相同
B.甲、乙股票股价增长率相同
C.甲、乙股票资本利得收益率不相同
D.甲、乙股票期望报酬率相同