简答题
中级会计实务
题号 #5944709
A公司有关股票投资业务如下。
资料一:2×17年7月10日,购买B公司发行的股票300万股,成交价每股为14.8元,其中包含已宣告但尚未发放的现金股利每股0.2元,另付交易费用10万元,占B公司表决权资本的5%。
资料二:2×17年7月20日,收到现金股利。
资料三:2×17年12月31日,该股票每股市价为15元。
资料四:2×18年4月3日,B公司宣告发放现金股利每股0.3元,4月30日,收到现金股利。
资料五:2×18年12月31日,该股票每股市价为13元。
资料六:2×19年B公司因违反相关证券法规,受到证券监管部门查处,受此影响,2×19年12月31日收盘价格为每股市价为6元。
资料七:至2×20年12月31日,B公司整改完成,加之市场宏观面好转,2×20年12月31日收盘价格为每股市价为15元。
资料八:2×21年1月6日,A公司出售B公司全部股票,出售价格为每股市价为18元,另支付交易费用12万元。
资料九:其他资料:假定不考虑所得税等其他因素。
要求:根据两项假定(假定划分为其他权益工具投资和交易性金融资产),分别按已知资料时间先后顺序编制相关会计分录,并说明2×17年至2×20年各年末金融资产的列报金额、影响各年营业利润的金额和其他综合收益的金额,计算2×21年处置金融资产影响投资收益和营业利润的金额。(答案中的金额单位以万元表示)
参考答案
暂无
答案解析
(1)A公司2×17年7月10日购买B公司发行的股票的会计分录
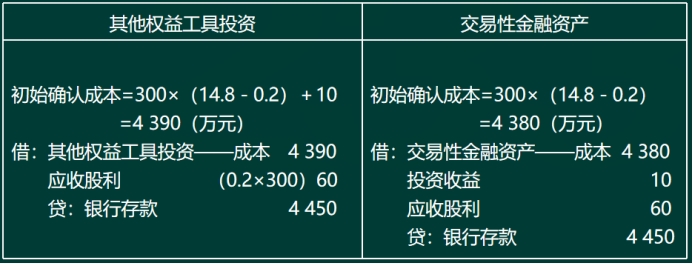 (2)A公司2×17年7月20日收到B公司分配现金股利的会计分录
 (3)A公司2×17年12月31日金融资产公允价值变动的会计分录
 (4)2×18年4月3日和4月30日B公司宣告发放的现金股利及收到现金股利的会计分录
 (5)A公司2×18年12月31日金融资产公允价值变动的会计分录
 (6)A公司2×19年12月31日该金融资产相关的会计分录
 (7)2×20年12月31日该金融资产相关会计分录
 (8)2×21年1月6日出售金融资产的相关会计分录

(2)A公司2×17年7月20日收到B公司分配现金股利的会计分录 (3)A公司2×17年12月31日金融资产公允价值变动的会计分录 (4)2×18年4月3日和4月30日B公司宣告发放的现金股利及收到现金股利的会计分录 (5)A公司2×18年12月31日金融资产公允价值变动的会计分录 (6)A公司2×19年12月31日该金融资产相关的会计分录 (7)2×20年12月31日该金融资产相关会计分录 (8)2×21年1月6日出售金融资产的相关会计分录 你可能感兴趣的试题
A.确认生产成本200万元
B.确认管理费用50万元
C.确认应付职工薪酬250万元
D.确认制造费用50万元
A.520
B.289
C.304
D.730