简答题 审计
题号 #5945447

ABC会计师事务所委派A注册会计师担任上市公司甲公司2020年度财务报表审计项目合伙人。审计项目组在审计中遇到下列事项:
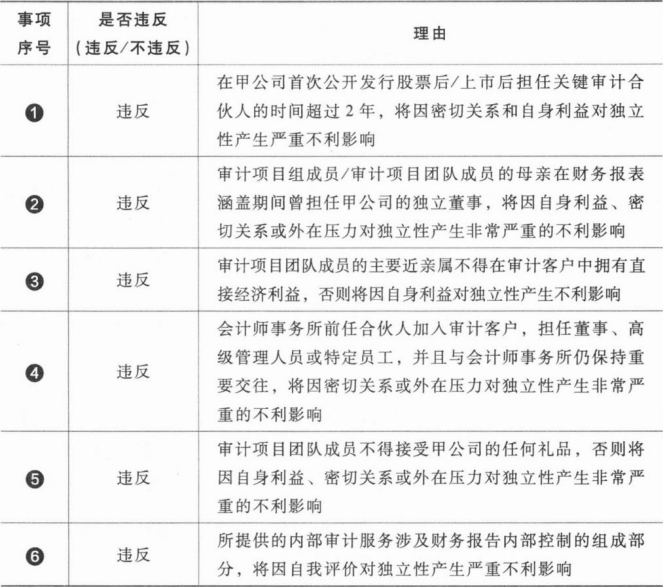
【事项1】甲公司于2018年10月首次公开发行股票并上市。A注册会计师自2016年度起担任甲公司财务报表审计项目合伙人。
【事项2】审计项目组成员B注册会计师的母亲曾担任甲公司的独立董事,于2020年5月离职。
【事项3】会计师事务所的C注册会计师在审计过程中为甲公司的审计业务提供了行业具体问题的咨询,其妻子在2020年12月3113购入了甲公司股票100股。
【事项4】D注册会计师曾是ABC会计师事务所的合伙人,于2020年2月退休,退休后仍从ABC会计师事务所获取股东分红。于2020年12月加入甲公司担任独立董事。
【事项5】审计项目组全体成员接受邀请参加甲公司团建活动,全体参与人员均获得空气净化器一台。
【事项6】乙公司是甲公司的重要子公司,乙公司聘请ABC会计师事务所提供与采购交易相关的内部审计服务,提供该服务的人员不是甲公司的审计项目组成员。
要求:
针对上述第1至6项,逐项指出是否可能存在违反中国注册会计师职业道德守则有关独立性规定的情况,并简要说明理由。

进入在线模考

参考答案

暂无

答案解析

你可能感兴趣的试题

1 甲公司是ABC会计师事务所的常年审计客户。A注册会计师负责审计甲公司2020年度财务报表,确定财务报表整体的重要性为240万元。
【资料1】A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
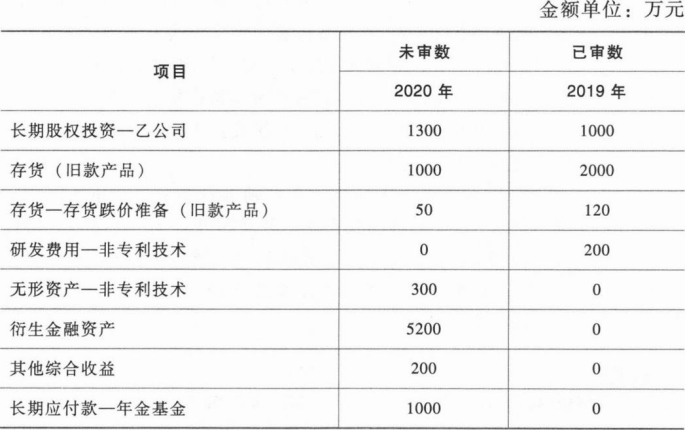
(1)2020年,甲公司的联营企业乙公司按照公允价值向甲公司销售100万元的家电零件,甲公司持有乙公司30%的股权,乙公司2020年度的净利润为1000万元。
(2)2020年年初甲公司推出新款产品,新产品销量持续上升,迅速占领市场。甲公司为加快资金回流,决定以低于成本的价格处理旧款产品。
(3)甲公司自2018年起研发一项新产品技术,于2020年12月末完成技术研发工作,并确认无形资产300万元。甲公司拟将其出售,因受国家产业政策的影响,市场对该类新产品尚无需求。
(4)2020年6月1日,甲公司向丙公司发行以自身普通股为标的的看涨期权。根据该期权合同,如果丙公司行权,则有权以每股101元的价格从甲公司购人1000万股普通股。2020年6月1日期权的公允价值为5000万元,2020年末期权公允价值为5200万元。
(5)2020年,按照甲公司为管理人员设立的一项企业年金计划安排,应向年金基金缴存1000万元。年金基金将其计入管理人员个人账户并负责资金的运作。甲公司不享有缴存资金产生的收益,也不承担投资风险。
【资料2】A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
 
【资料3】A注册会计师在审计工作底稿中记录了审计计划,部分内容摘录如下:
(1)治理层提出希望知悉审计过程中发现的所有错报,因此,A注册会计师确定的明显微小错报的临界值为零。
(2)A注册会计师认为无须对金额低于实际执行的重要性的财务报表项目实施进一步审计程序。
(3)在运用审计抽样实施细节测试时,A注册会计师拟将可容忍错报的金额设定为等于财务报表整体的重要性。
【资料4】A注册会计师在审计工作底稿中记录了实施进一步审计程序的情况,部分内容摘录如下:
(1)甲公司2020年发生一起销售员工冒领促销产品事件,金额500万元。考虑到相关控制存在缺陷,A注册会计师未予以信赖,通过实施实质性分析程序获取了相关的审计证据。
(2)为获取甲公司对关键管理人员薪酬披露的正确性方面的审计证据,A注册会计师获取了财务部编制的关键管理人员薪酬明细表,并向关键管理人员进行了函证,结果满意。
(3)甲公司的销售费用存在低估风险。A注册会计师采用货币单元抽样方法对销售费用实施了细节测试。
(4)甲公司管理层对固定资产计提了350万元的资产减值准备。A注册会计师作出了350万元至500万元的区间估计,据此认可了管理层的估计。
【资料5】A注册会计师在审计工作底稿中记录了重大事项的处理情况,部分内容摘录如下:(1)因未能在审计报告日前获取甲公司2020年年度报告的最终版本,A注册会计师在审计报告中增加了强调事项段予以说明。
(2)2021年1月2日,甲公司因2020年产品安全事件缴纳罚款400万元,管理层在2020年度财务报表中将其确认为营业外支出。A注册会计师询问了管理层,得到满意答复,认可了管理层的处理。
(3)甲公司将2020年管理用固定资产的折旧费400万元计人产品成本,导致营业利润高估10万元,A注册会计师认为该项错报影响较小,未要求管理层作出更正。
(4)2021年3月15日,A注册会计师出具了审计报告。在财务报表报出前,A注册会计师获悉甲公司2020年末的一项重大未决诉讼在2021年3月10日终审结案,因此,要求管理层调整财务报表,并于2021年3月20日重新出具了审计报告,管理层于2021年3月21日批准并报出修改后的财务报表。
要求:
(1)针对资料1第(1)至(5)项,结合资料2,假定不考虑其他条件,逐项指出资料1所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
(2)针对资料3第(1)至(3)项,假定不考虑其他条件,逐项指出审计计划的内容是否恰当。如不恰当,简要说明理由。
(3)针对资料4第(1)至(4)项,假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
(4)针对资料5第(1)至(4)项,假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
A.税务咨询
B.预测性财务信息审核
C.对财务信息执行商定程序
D.内部审计服务
A.注册会计师应当书面记录其在审计过程中作出的所有职业判断
B.确定审计工作底稿归档的最晚日期通常需要注册会计师运用职业判断
C.如果有关决策不被该业务的具体事实和情况所支持,职业判断可以作为注册会计师作出不恰当决策的理由
D.具有丰富的知识、经验和良好的专业技能有助于注册会计师提高职业判断质量
找试题 · 找答案 · 找资料 在线模考