简答题
中级财务管理
题号 #5947876
丙公司是一家汽车生产企业,只生产C型轿车,相关资料如下:
资料一:C型轿车年设计生产能力为60 000辆。2016年C型轿车销售量为50 000辆,销售单价为15万元。公司全年固定成本总额为67 500万元,单位变动成本为11万元,适用的消费税税率为5%,假设不考虑其他税费。2017年该公司将继续维持原有产能规模,且成本性态不变。
资料二:预计2017年C型轿车的销售量为50 000辆,公司目标是息税前利润比2016年增长9%。
资料三:2017年某跨国公司来国内拓展汽车租赁业务,
向丙公司提出以每辆12.5万元价格购买500辆C型轿车设接受该订单不冲击原有市场。
要求:
(1)根据资料一和资料二,计算下列指标:
①2017年目标息税前利润;
②2017年C型轿车的目标销售单价;
③2017年目标销售单价与2016年单价相比的增长率。
(2)根据要求(1)的计算结果和资料二,计算C型轿车单价对利润的敏感系数。
(3)根据资料一和资料三,判断公司是否应该接受这个特殊订单,并说明理由。
参考答案
暂无
答案解析
(1)
①2016年息税前利润
=50000×15×(1-5%)-50000×11-67500
=95000(万元)
2017年目标息税前利润
=95000×(1+9%)=103550(万元)
②设2017年C型轿车的目标销售单价为P,则:
50000×P×(1-5%)-50000×11-67500=103550
解得:
P=(103550+67500+50000×11)/[50000×(1-5%)]=15.18(万元)
③2017年目标销售单价与2016年单价相比的增长率
=(15.18-15)/15×100%=1.2%
(2)C型轿车单价对利润的敏感系数=9%/1.2%=7.5
(3)丙企业应该接受这个特殊订单。
理由:目前丙企业还有剩余生产能力,且接受特殊订单不影响固定成本,按单位变动成本计算的单价=11/(1-5%)=11.58(万元),该特殊订单的单价12.5万元高于按单位变动成本计算的单价11.58万元,所以应该接受这个特殊订单。
①2016年息税前利润
=50000×15×(1-5%)-50000×11-67500
=95000(万元)
2017年目标息税前利润
=95000×(1+9%)=103550(万元)
②设2017年C型轿车的目标销售单价为P,则:
50000×P×(1-5%)-50000×11-67500=103550
解得:
P=(103550+67500+50000×11)/[50000×(1-5%)]=15.18(万元)
③2017年目标销售单价与2016年单价相比的增长率
=(15.18-15)/15×100%=1.2%
(2)C型轿车单价对利润的敏感系数=9%/1.2%=7.5
(3)丙企业应该接受这个特殊订单。
理由:目前丙企业还有剩余生产能力,且接受特殊订单不影响固定成本,按单位变动成本计算的单价=11/(1-5%)=11.58(万元),该特殊订单的单价12.5万元高于按单位变动成本计算的单价11.58万元,所以应该接受这个特殊订单。
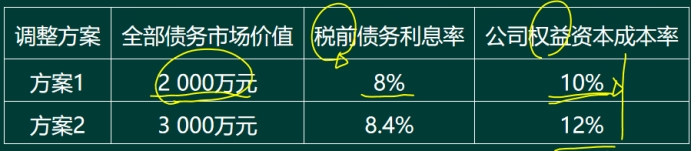 假定公司债务市场价值等于其账面价值,且税前债务利息率等于税前债务资本成本率,同时假定公司息税前利润水平保持不变,权益资本市场价值按净利润除以权益资本成本率这种简化方式进行测算。