简答题 案例分析
题号 #5954411

【背景资料】
某企业投资新建一项目,生产一种市场需求较大的产品。项目的基础数据如下:
1.项目建设投资估算为1600万元(含可抵扣进项税112万元),建设期1年,运营期8年。建设投资(不含可抵扣进项税)全部形成固定资产,固定资产使用年限8年,残值率4%,按直线法折旧。
2.项目流动资金估算为200万元,运营期第1年年初投入,在项目的运营期末全部回收。
3.项目资金来源为自有资金和贷款,建设投资贷款利率为8%(按年计息),流动资金利率为5%(按年计息)。建设投资贷款的还款方式为运营期前4年等额还本、利息照付方式。
4.项目正常年份的设计产能为10万件,运营期第1年的产能为正常年份产的70%。目前市场同类产品的不含税销售价格约为65~75元/件。
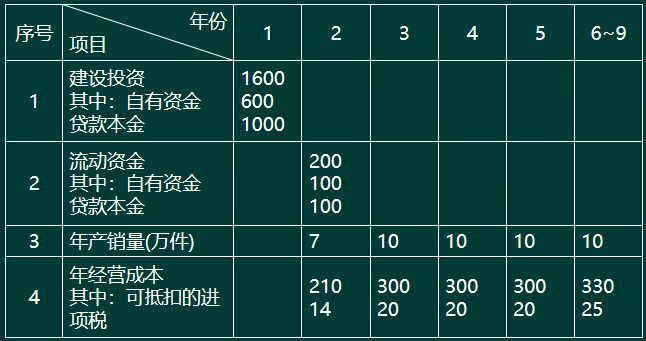
5.项目资金投入、收益及成本等基础测算数据见表1.1。
6.该项目产品适用的增值税税率为13%,增值税附加综合税率为10%,所得税税率为25%。
表1.1 项目资金投入、收益及成本表
【问题】
1.列式计算项目的建设期贷款利息及年固定资产折旧额。
2.若产品的不含税销售单价确定为65元/件,列式计算项目运营期第1年的增值税、税前利润、所得税、税后利润。
3.若企业希望项目运营期第1年不借助其他资金来源能够满足建设投资贷款还款要求,产品的不含税销售单价至少应确定为多少?
4.项目运营后期(建设期贷款偿还完成后),考虑到市场成熟后产品价格可能下降,产品单价拟在65元的基础上下调10%,列式计算运营后期正常年份的资本金净利润率。
(注:计算过程和结果数据有小数的,保留两位小数)

进入在线模考

参考答案

暂无

答案解析

1.建设期贷款利息=1000×0.5×8%=40(万元)
年固定资产折旧=(1600+40-112)×(1-4%)÷8=183.36(万元)
2.运营期第1年的增值税=7×65×13%-14-112=-66.85(万元)<0,应纳增值税0元,增值税附加0元
运营期第1年的税前利润=7×65-(210-14)-183.36-(1000+40)×8%-100×5%=455-196-183.36-83.2-5=-12.56(万元)
运营期第1年的税前利润<0,所得税为0,税后利润为-12.56(万元)
3.运营期第1年还本=(1000+40)÷4=260(万元)
运营期第1年总成本(不含税)=(210-14)+183.36+(1000+40)×8%+100×5%=467.56(万元)
设产品的不含税销售单价为y,(7y-467.56)×(1-25%)+183.36=260;得y=81.39(元)
4.运营后期正常年份的增值税附加=[10×65×(1-10%)×13%-25]×10%=51.05×10%=5.105(万元)
运营后期正常年份的净利润=[10×65×(1-10%)-(330-25)-183.36-100×5%-5.105]×(1-25%)=86.535×(1-25%)=64.90(万元)
运营后期正常年份的资本金净利润率=64.90÷(600+100)=9.27%
你可能感兴趣的试题

1 【背景资料】
某企业拟投资建设一工业项目,生产一种市场急需的产品。该项目相关基础数据如下:
1.项目建设期1年,运营期8年。建设投资估算1500万元(含可抵扣进项税100万元),建设投资(不含可抵扣进项税)全部形成固定资产,固定资产使用年限8年,期末净残值率5%,按直线法折旧。
2.项目建设投资来源为自有资金和银行借款。借款总额1000万元,借款年利率8%(按年计息),借款合同约定的还款方式为运营期的前5年等额还本付息。自有资金和借款在建设期内均衡投入。
3.项目投产当年以自有资金投入运营期流动资金400万元。
4.项目设计产量为2万件/年。单位产品不含税销售价格预计为450元,单位产品不含进项税可变成本估算为240元,单位产品平均可抵扣进项税估算为15元,正常达产年份的经营成本为550万元(不含可抵扣进项税)。
5.项目运营期第1年产量为设计产量的80%,营业收入亦为达产年份的80%,以后各年均达到设计产量。
6.企业适用的增值税税率为13%,增值税附加按应纳增值税税额的12%计算,企业所得税税率为25%。
【问题】
1.列式计算项目建设期贷款利息和固定资产年折旧额。
2.列式计算项目运营期第1年、第2年的企业应纳增值税额。
3.列式计算项目运营期第1年的经营成本、总成本费用。
4.列式计算项目运营期第1年、第2年的税前利润,并说明运营期第1年项目可用于还款的资金能否满足还款要求。
5.列式计算项目运营期第2年的产量盈亏平衡点。
(注:计算过程和结果数据有小数的,保留两位小数)
2 【背景资料】
某企业自筹资金新建的工业厂房项目,建设单位采用工程量清单方式招标,并与施工单位按《建设工程施工合同(示范文本)》签订了工程承包合同。合同工期270天,施工承包合同约定:管理费和利润按人工费和施工机械使用费之和的40%计取,规费和税金按人材机费、管理费和利润之和的11%计取,人工费平均单价按120元/工日计,通用机械台班单价按1100元/台班计,人员窝工、通用机械闲置补偿按其单价的60%计取。不计管理费和利润;各分部分项工程施工均发生相应的措施费,措施费按其相应工程费的30%计取,对工程量清单中采用材料暂估价格确定的综合单价,如果该种材料实际采购价格与暂估价格不符,以直接在该综合单价上增减材料价差的方式调整。
该工程施工过程中发生如下事件:
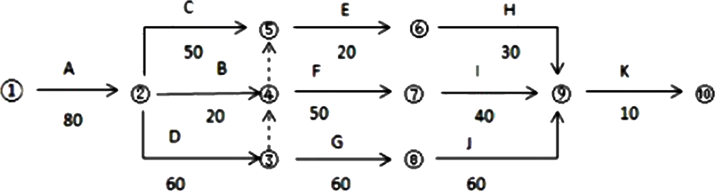
事件1:施工前施工单位编制了工程施工进度计划(如图3.1所示)和相应的设备使用计划,项目监理机构对其审核时得知,该工程的B、E、J工作均需使用一台特种设备吊装施工,施工承包合同约定该台特种设备由建设单位租赁,供施工单位无偿使用。在设备使用计划中,施工单位要求建设单位必须将该台特种设备在第80日末租赁进场,第260日末组织退场。
2021070209281406233188_网络图与综合索赔(九)
图3.1 施工进度计划(单位:天)
事件2:由于建设单位办理变压器增容的原因,使施工单位A工作实际开工时间比已签发的开工令确定的开工时间推迟了5天,并造成施工单位人员窝工135工日,通用机械闲置5个台班。施工进行70天后,建设单位对A工作提出设计变更,该变更比原A工作增加了人工费5060元、材料费27148元、施工机具使用费1792元;并造成通用机械闲置10个台班,工作时间增加10天。A工作完成后,施工单位提出如下索赔:①推迟开工造成人员窝工、通用机械闲置和拖延工期5天的补偿;②设计变更造成增加费用、通用机械闲置和拖延工期10天的补偿。
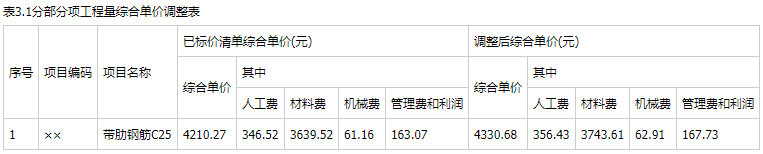
事件3:施工招标时,工程量清单中C25规格的带肋钢筋材料单价为暂估价,暂估价价格3500元/t,数量260t,施工单位按照合同约定组织了招标,以3600元/t的价格购得该批材料并得到建设单位确认,施工完成该材料130t进行结算时,施工单位提出:材料实际釆购价比暂估材料价格增加了2.86%,所以该项目的结算综合单价应调增2.86%,调整内容见表3.1。已知该规格带肋钢筋主材损耗率为2%。

事件4:根据施工承包合同的约定,合同工期每提前1天奖励1万元(含税),施工单位计划将D、G、J工作按流水节拍30天组织等节奏流水施工,以缩短工期获取奖励。
【问题】
1.事件1中,在图3.1所示施工进度计划中,受特种设备资源条件的约束,应如何完善进度计划才能反映B、E、J工作的施工顺序?为节约特种设备租赁费用,该特种设备最迟第几日末必须租赁进场?说明理由。此时,该特种设备在现场的闲置时间为多少天?
2.事件2中,依据施工承包合同,分别指出施工单位提出的两项索赔是否成立,说明理由。可索赔费用数额是多少?可批准的工期索赔为多少天?说明理由。
3.事件3中,由施工单位自行招标采购暂估价料是否合理?说明理由。施工单位提出综合单价调整表(表3.1)的调整方法是否正确?说明理由。该清单项目结算综合单价应是多少?核定结算款应为多少?
4.事件4中,画出组织D、G、J项工作等节奏流水施工的横道图;并结合考虑事件1和事件2的影响,指出组织流水施工后网络计划的关键线路和实际施工工期。依据施工承包合同,施工单位可获得的工期提前奖励为多少万元?此时,该特种设备在现场的闲置时间为多少天?
3 【背景资料】
某工程项目发承包双方签订了施工合同,工期为4个月。有关工程价款及其支付条款约定如下:
1.工程价款:
(1)分项工程项目费用合计59.2万元,包括分项工程A/B/C三项,清单工程量分别为600m³、800m³、900m²,综合单价分别为300元/m³、380元/m³、120元/m²。
(2)单价措施项目费用6万元,不予调整。
(3)总价措施项目费用8万元,其中,安全文明施工费按分项工程和单价措施项目费用之和的5%计取(随计取基数的变化在第4个月调整),除安全文明施工费之外的其他总价措施项目费用不予调整。
(4)暂列金额5万元。
(5)管理费和利润按人材机费用之和的18%计取,规费按人材机费和管理费、利润之和的5%计取,增值税率为11%。
(6)上述费用均不包含增值税可抵扣进项税额。
2.工程款支付:
(1)开工前,发包人将分项工程和单价措施项目工程款的20%支付给承包人作为预付款(在第2~4个月的工程款中平均扣回),同时将安全文明施工费工程款全额支付给承包人。
(2)分项工程价款按完成工程价款的85%逐月支付。
(3)单价措施项目和除安全文明施工费之外的总价措施项目工程款在工期第1~4个月均衡考虑,按85%比例逐月支付。
(4)其他项目工程款的85%在发生当月支付。
(5)第4个月调整安全文明施工费工程款,增(减)额当月全额支付(扣除)。
(6)竣工验收通过后30天内进行工程结算,扣留工程总造价的3%作为质量保证金,其余工程款作为竣工结算最终付款一次性结清。
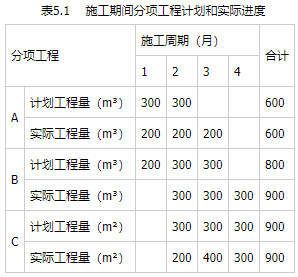
施工期间分项工程计划和实际进度见表5.1。

在施工期间第3个月,发生一项新增分项工程D。经发承包双方核实确认,其工程量为300m²,每m²所需不含税人工和机械费用为110元,每m²机械费可抵扣进项税额为10元;每m²所需甲、乙、丙三种材料不含税费用分别为80元、50元、30元,可抵扣进项税率分别为3%、11%、17%。
问题:
1. 该工程签约合同价为多少万元?开工前发包人应支付给承包人的预付款和安全文明施工费工程款分别为多少万元?
2. 第2个月,承包人完成合同价款为多少万元?发包人应支付合同价款为多少万元?截止到第2个月末,分项工程B的进度偏差为多少万元?
3. 新增分项工程D的综合单价为多少元/m²?该分项工程费为多少万元?销项税额、可抵扣进项税额、应缴纳增值税额分别为多少万元?
4. 该工程竣工结算合同价增减额为多少万元?如果发包人在施工期间均已按合同约定支付给承包商各项工程款,假定累计已支付合同价款87.099万元,则竣工结算最终付款为多少万元?
(计算过程和结果保留三位小数)
找试题 · 找答案 · 找资料 在线模考