简答题
财务成本管理
题号 #5954899
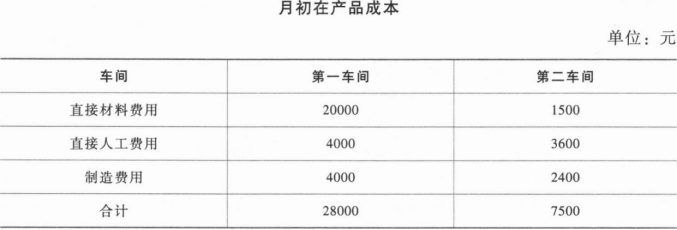
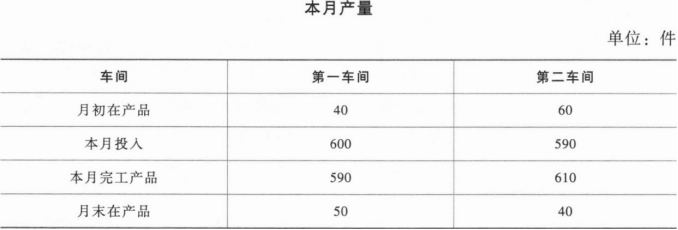
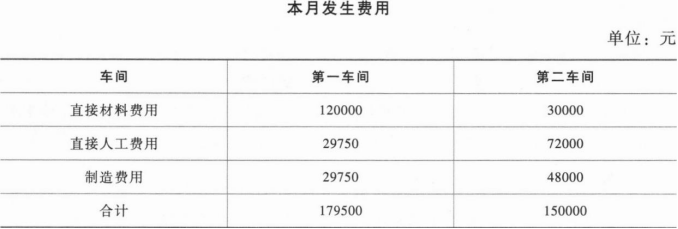
甲公司生产A产品,生产过程分为两个步骤,分别在两个车间进行。第一车间为第二车间提供半成品,第二车间将半成品加工成产成品,每件产成品消耗一件半成品。甲公司采用平行结转分步法结转产品成本,使用约当产量法(假设在产品存货发出采用加权平均法)在产成品和在产品之间分配成本。原材料在生产开始时一次投入,其他成本费用陆续发生。第二车间除了耗用第一车间的半成品外,还需要其他辅助材料,辅助材料在生产过程中陆续投入,其他成本费用陆续发生。两个车间的月末在产品相对本车间的完工程度均为50%。相关资料如下:
要求:
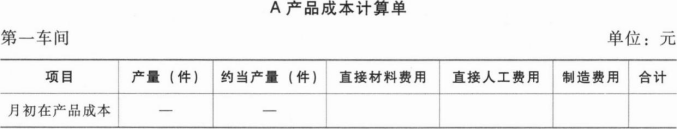
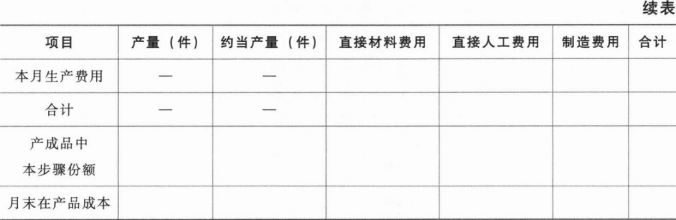
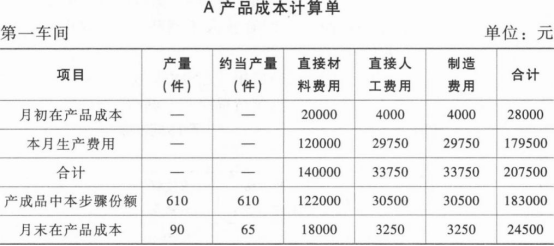
(1)编制第一车间的A产品成本计算单。
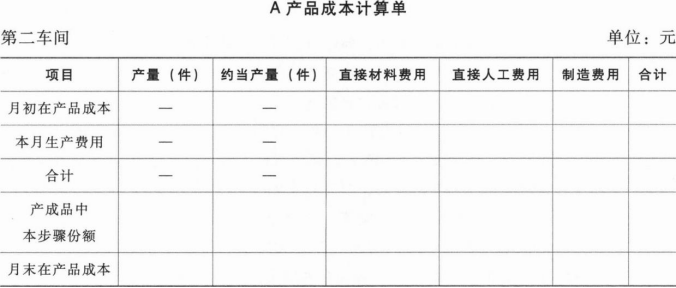
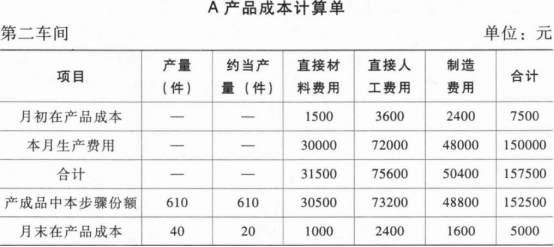
(2)编制第二车间的A产品成本计算单。
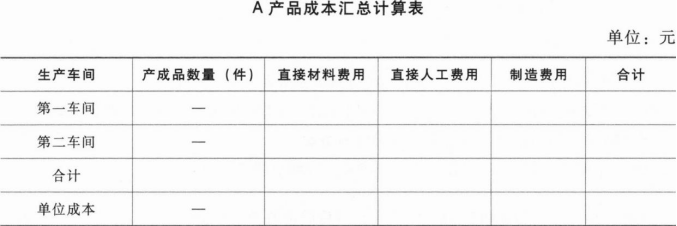
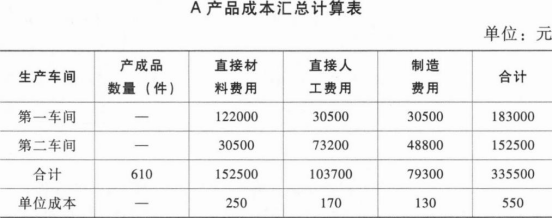
(3)编制A产品成本汇总计算表。
(4)与逐步结转分步法相比,平行结转分步法主要有什么优缺点?
参考答案
暂无
答案解析
(1)
【解析】
直接材料费用的月末在产品数量=50+40=90(件)
产成品负担的直接材料费用=[140000/(610+90)]×610=122000(元)
月末在产品负担的直接材料费用=[140000/(610+90)]×90=18000(元)
直接人工费用和制造费用的月末在产品约当产量=50×50%+40=65(件)
产成品负担的直接人工费用=[33750/(610+65)]×610=30500(元)
月末在产品负担的直接人工费用=[33750/(610+65)]×65=3250(元)
产成品负担的制造费用=[33750/(610+65)]×610=30500(元)
月末在产品负担的制造费用=[33750/(610+65)]×65=3250(元)
(2)
【解析】
因为辅助材料和其他成本费用在生产过程中陆续投入和陆续发生,所以直接材料费用、直接人工费用和制造费用均按约当产量进行比例分配。
月末在产品约当产量=40×50%=20(件)
产成品负担的直接材料费用=[31500/(610+20)]×610=30500(元)
月末在产品负担的直接材料费用=[31500/(610+20)]×20=1000(元)
产成品负担的直接人工费用=[75600/(610+20)]×610=73200(元)
月末在产品负担的直接人工费用=[75600/(610+20)]×20=2400(元)
产成品负担的制造费用=[50400/(610+20)]×610=48800(元)
月末在产品负担的制造费用=[50400/(610+20)]×20=1600(元)
(3)
(4)
平行结转分步法的优点:①各步骤可以同时计算产品成本,平行汇总计入产成品成本,不必逐步结转半成品成本;②能够直接提供按原始成本项目反映的产成品成本资料,不必进行成本还原,因而能够简化和加速成本计算工作。
平行结转分步法的缺点:①不能提供各个步骤的半成品成本资料;②在产品的费用在产品最后完成以前,不随实物转出而转出,即不按其所在的地点登记,而按其发生的地点登记,因而不能为各个生产步骤在产品的实物管理提供资料;③各生产步骤的产品成本不包括所耗半成品费用,因而不能全面地反映各步骤产品的生产耗费水平(第一步骤除外),不能更好地满足这些步骤成本管理的要求。
【解析】
直接材料费用的月末在产品数量=50+40=90(件)
产成品负担的直接材料费用=[140000/(610+90)]×610=122000(元)
月末在产品负担的直接材料费用=[140000/(610+90)]×90=18000(元)
直接人工费用和制造费用的月末在产品约当产量=50×50%+40=65(件)
产成品负担的直接人工费用=[33750/(610+65)]×610=30500(元)
月末在产品负担的直接人工费用=[33750/(610+65)]×65=3250(元)
产成品负担的制造费用=[33750/(610+65)]×610=30500(元)
月末在产品负担的制造费用=[33750/(610+65)]×65=3250(元)
(2)
【解析】
因为辅助材料和其他成本费用在生产过程中陆续投入和陆续发生,所以直接材料费用、直接人工费用和制造费用均按约当产量进行比例分配。
月末在产品约当产量=40×50%=20(件)
产成品负担的直接材料费用=[31500/(610+20)]×610=30500(元)
月末在产品负担的直接材料费用=[31500/(610+20)]×20=1000(元)
产成品负担的直接人工费用=[75600/(610+20)]×610=73200(元)
月末在产品负担的直接人工费用=[75600/(610+20)]×20=2400(元)
产成品负担的制造费用=[50400/(610+20)]×610=48800(元)
月末在产品负担的制造费用=[50400/(610+20)]×20=1600(元)
(3)
(4)
平行结转分步法的优点:①各步骤可以同时计算产品成本,平行汇总计入产成品成本,不必逐步结转半成品成本;②能够直接提供按原始成本项目反映的产成品成本资料,不必进行成本还原,因而能够简化和加速成本计算工作。
平行结转分步法的缺点:①不能提供各个步骤的半成品成本资料;②在产品的费用在产品最后完成以前,不随实物转出而转出,即不按其所在的地点登记,而按其发生的地点登记,因而不能为各个生产步骤在产品的实物管理提供资料;③各生产步骤的产品成本不包括所耗半成品费用,因而不能全面地反映各步骤产品的生产耗费水平(第一步骤除外),不能更好地满足这些步骤成本管理的要求。