简答题
税法
题号 #5962905
某出版社2021年1月发生的部分支出业务如下:
【业务1】支付张三(本出版社编辑)扣除法定“三险一金”的工资薪金20000元,张三有两个孩子,女儿7岁,儿子2岁,张三(独生子)父母均健在,年龄均为63岁,张三在省会城市租房居住(名下无住房),张三按扣除标准的100%负担子女教育费用、赡养老人费用和租房费用,并选择在该出版社预扣预缴其税款时进行专项附加扣除;当月还支付张三2020年年终奖48000元,张三选择单独计税。
【业务2】支付大学教授李四审稿费3000元。
【业务3】支付作家王五拍卖文字作品原稿复印件费用20000元,王五当即将该收入中的5000元通过政府部门捐赠给受灾地区。
【业务4】支付理查德(非居民个人)稿酬50000元。
要求:根据上述资料,回答下列问题。
(1)1月应预扣预缴张三工资薪金的个人所得税。
(2)1月应扣缴张三年终奖的个人所得税。
(3)说明李四审稿收入的所得项目,并计算应预扣预缴李四审稿所得的个人所得税。
(4)说明王五拍卖文字作品原稿复印件收人的所得项目,并计算应预扣预缴王五拍卖文字作品原稿复印件所得的个人所得税。
(5)计算应扣缴理查德稿酬收入的个人所得税。
(6)假定张三除每月取得出版社固定的工资薪金外,还有来自其他单位的稿酬所得和劳务报酬所得,则是否需要在年度终了进行所得税汇算清缴,若需要请说明理由、汇算清缴申报时间和地点。

参考答案
暂无
答案解析
(1)累计预扣预缴应纳税所得额=20000—5000—1000—2000—1500=10500(元)
应预扣预缴张三工资薪金个人所得税=10500×3%=315(元)
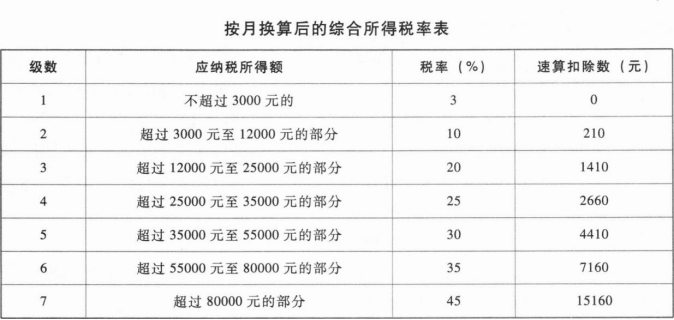
(2)48000/12=4000(元),适用10%的税率,速算扣除数210元。
应扣缴张三年终奖的个人所得税=48000×10%-210=4590(元)
(3)李四审稿收入属于劳务报酬所得。
应预扣预缴李四个人所得税=(3000-800)×20%=440(元)
(4)王五拍卖文字作品原稿复印件收入属于特许权使用费所得。居民个人取得劳务报酬所得、稿酬所得、特许权使用费所得的,预扣预缴时不扣除公益捐赠支出,统一在汇算清缴时扣除。
应预扣预缴王五个人所得税=20000×(1—20%)×20%=3200(元)
(5)理查德稿酬应纳税所得额=50000×(1—20%)×70%=28000(元)
应扣缴理查德个人所得税=28000×25%-2660=4340(元)
(6)张三需要在年度终了进行所得税汇算清缴。
理由:张三从两处以上取得综合所得,且综合所得年收入额减除专项扣除后的余额超过6万元。
在取得所得的次年3月1日至6月30日内向任职、受雇单位所在地主管税务机关办理纳税申报,并报送《个人所得税年度自行纳税申报表》。
应预扣预缴张三工资薪金个人所得税=10500×3%=315(元)
(2)48000/12=4000(元),适用10%的税率,速算扣除数210元。
应扣缴张三年终奖的个人所得税=48000×10%-210=4590(元)
(3)李四审稿收入属于劳务报酬所得。
应预扣预缴李四个人所得税=(3000-800)×20%=440(元)
(4)王五拍卖文字作品原稿复印件收入属于特许权使用费所得。居民个人取得劳务报酬所得、稿酬所得、特许权使用费所得的,预扣预缴时不扣除公益捐赠支出,统一在汇算清缴时扣除。
应预扣预缴王五个人所得税=20000×(1—20%)×20%=3200(元)
(5)理查德稿酬应纳税所得额=50000×(1—20%)×70%=28000(元)
应扣缴理查德个人所得税=28000×25%-2660=4340(元)
(6)张三需要在年度终了进行所得税汇算清缴。
理由:张三从两处以上取得综合所得,且综合所得年收入额减除专项扣除后的余额超过6万元。
在取得所得的次年3月1日至6月30日内向任职、受雇单位所在地主管税务机关办理纳税申报,并报送《个人所得税年度自行纳税申报表》。