简答题
财务成本管理
题号 #5997017
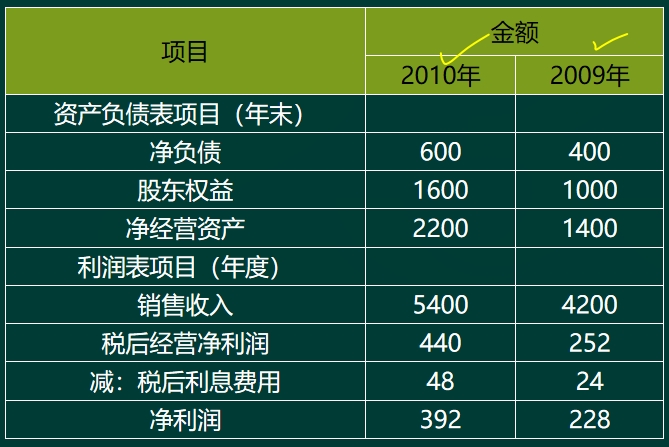
B公司是一家生产企业,其财务分析采用改进的管理用财务报表分析体系。该公司2009年、2010年改进的管理用财务报表相关历史数据如下:(单位:万元)
 要求:
(1)假设B公司上述资产负债表的年末金额可以代表全年平均水平,请分别计算B公司2009年、2010年的净经营资产净利率、经营差异率和杠杆贡献率。
(2)利用因素分析法,按照净经营资产净利率差异、税后利息率差异和净财务杠杆差异的顺序,定量分析2010年权益净利率各驱动因素相比上年的变动对权益净利率相比上年的变动的影响程度(以百分数表示)。
(3)B公司2011年的目标权益净利率为25%。假设该公司2011年保持2010年的资本结构和税后利息率不变,净经营资产周转次数可提高到3次,税后经营净利率至少应达到多少才能实现权益净利率目标?
(1)假设B公司上述资产负债表的年末金额可以代表全年平均水平,请分别计算B公司2009年、2010年的净经营资产净利率、经营差异率和杠杆贡献率。
参考答案
暂无
答案解析
(1)
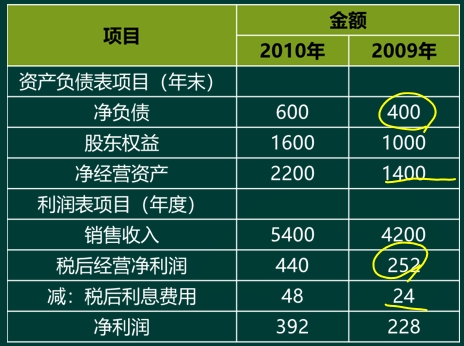
2009年: 净经营资产净利率=252/1400×100%=18%
税后利息率=24/400×100%=6%
经营差异率=18%-6%=12%
杠杆贡献率=12%×(400/1000)=4.8%
(1)
2010年:
净经营资产净利率=440/2200×100%=20%
税后利息率=48/600×100%=8%
经营差异率=20%-8%=12%
杠杆贡献率=12%×(600/1600)=4.5%
(2)
权益净利率=净经营资产净利率+(净经营资产净利率-税后利息率)×净财务杠杆2009年权益净利率=18%+(18%-6%)×(400/1000)=22.8% ……①
替换净经营资产净利率:20%+(20%-6%)×(400/1000)=25.6%……②
替换税后利息率:20%+(20%-8%)×(400/1000)=24.8% ……③
替换净财务杠杆:20%+(20%-8%)×(600/1600)=24.5% ……④
(2)
净经营资产净利率提高对于权益净利率变动影响 ②-①=25.6%-22.8%=2.8%
税后利息率提高对于权益净利率变动影响 ③- ② =24.8%-25.6%=-0.8%
净财务杠杆下降对于权益净利率影响 ④-③=24.5%-24.8%=-0.3%
2010年权益净利率-2009年权益净利率=24.5%-22.8%=1.7%
(2)
综上可知:
净经营资产净利率提高使得权益净利率提高2.8%;
税后利息率提高导致权益净利率下降0.8%;
净财务杠杆下降导致权益净利率下降0.3%。
三者共同影响使得2010年权益净利率比2009年权益净利率提高1.7%。
(3)
2011年净经营资产净利率+(2011年净经营资产净利率-8%)×(600/1600)=25%
解得:2011年净经营资产净利率=20.36%
2011年净经营资产净利率=净经营资产周转次数×税后经营净利率
2011年税后经营净利率=20.36%/3=6.79%
2011年税后经营净利率至少达到6.79%才能实现权益净利率为25%的目标。
2009年: 净经营资产净利率=252/1400×100%=18%
税后利息率=24/400×100%=6%
经营差异率=18%-6%=12%
杠杆贡献率=12%×(400/1000)=4.8%
(1)
2010年:
净经营资产净利率=440/2200×100%=20%
税后利息率=48/600×100%=8%
经营差异率=20%-8%=12%
杠杆贡献率=12%×(600/1600)=4.5%
(2)
权益净利率=净经营资产净利率+(净经营资产净利率-税后利息率)×净财务杠杆2009年权益净利率=18%+(18%-6%)×(400/1000)=22.8% ……①
替换净经营资产净利率:20%+(20%-6%)×(400/1000)=25.6%……②
替换税后利息率:20%+(20%-8%)×(400/1000)=24.8% ……③
替换净财务杠杆:20%+(20%-8%)×(600/1600)=24.5% ……④
(2)
净经营资产净利率提高对于权益净利率变动影响 ②-①=25.6%-22.8%=2.8%
税后利息率提高对于权益净利率变动影响 ③- ② =24.8%-25.6%=-0.8%
净财务杠杆下降对于权益净利率影响 ④-③=24.5%-24.8%=-0.3%
2010年权益净利率-2009年权益净利率=24.5%-22.8%=1.7%
(2)
综上可知:
净经营资产净利率提高使得权益净利率提高2.8%;
税后利息率提高导致权益净利率下降0.8%;
净财务杠杆下降导致权益净利率下降0.3%。
三者共同影响使得2010年权益净利率比2009年权益净利率提高1.7%。
(3)
2011年净经营资产净利率+(2011年净经营资产净利率-8%)×(600/1600)=25%
解得:2011年净经营资产净利率=20.36%
2011年净经营资产净利率=净经营资产周转次数×税后经营净利率
2011年税后经营净利率=20.36%/3=6.79%
2011年税后经营净利率至少达到6.79%才能实现权益净利率为25%的目标。
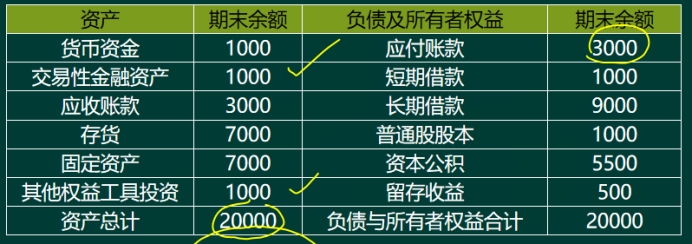 假设货币资金均为经营资产。预计该公司20×2年销售增长30%,营业净利率提高10%,股利支付率保持不变。
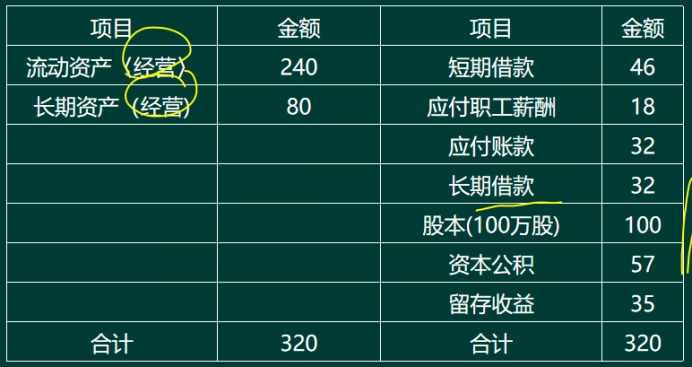
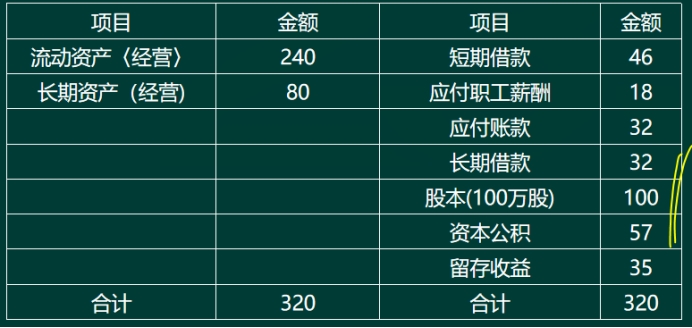
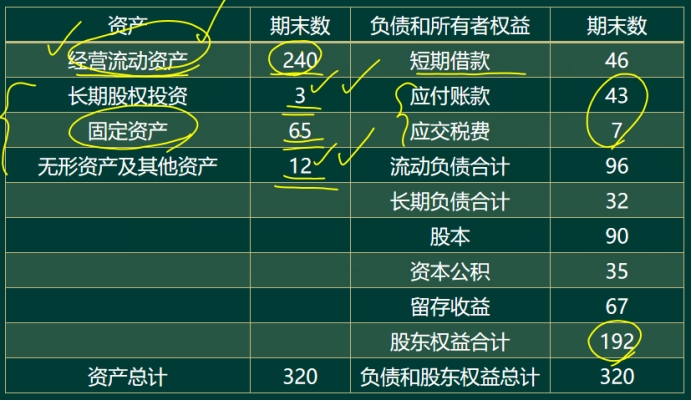 根据历史资料考察,营业收入与经营流动资产、固定资产、应付账款和应交税费项目成正比,该公司2019年度营业收入4000万元,实现净利润100万元,支付股利60万元。