简答题
中级会计实务
题号 #6008440
甲有限责任公司(下称“甲公司”)系增值税一般纳税人,适用增值税税率为13%,开设有外汇账户,会计核算以人民币作为记账本位币,外币交易采用交易发生日的即期汇率折算。该公司2×19年12月份发生的外币业务及相关资料如下:
(1)5日,从国外乙公司进口原材料一批,货款200万欧元,当日即期汇率为1欧元=8.50人民币元,按规定应交进口关税170万人民币元,应交进口增值税243.1万人民币元。货款尚未支付,进口关税及增值税当日以银行存款支付,并取得海关完税凭证。
(2)14日,向国外丙公司出口销售商品一批(不考虑增值税),货款40万美元,当日即期汇率为1美元=6.34人民币元,商品已经发出,货款尚未收到,但满足收入确认条件(假定不考虑成本结转的处理)。
(3)16日,以人民币从银行购入200万欧元并存入银行,当日欧元的卖出价为1欧元=8.30人民币元,中间价为1欧元=8.26人民币元。
(4)20日,因增资扩股收到境外投资者投入的1 000万欧元,当日即期汇率为1欧元=8.24人民币元,其中,人民币8 000万元作为注册资本入账。
(5)25日,向乙公司支付部分前欠进口原材料款180万欧元,当日即期汇率为1欧元=8.51人民币元。
(6)28日,收到丙公司汇来的货款40万美元,当日即期汇率为1美元=6.31人民币元。
(7)31日,根据当日即期汇率对有关外币货币性项目进行调整并确认汇兑差额,当日有关外币的即期汇率为:1欧元=8.16人民币元;1美元=6.30人民币元。有关外币账户项目的余额如下表所示。
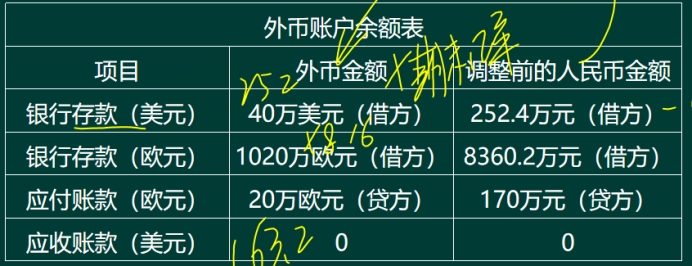
(1)根据资料(1)~(6),编制甲公司与外币业务相关的会计分录。
(2)根据资料(7),计算甲公司2×19年12月31日应确认的汇兑差额,并编制相应的会计分录。
参考答案
暂无
答案解析
资料(1):
借:原材料 (200×8.5+170)1 870
应交税费——应交增值税(进项税额) 243.1
贷:银行存款——人民币 (170+243.1)413.1
应付账款——欧元 (200×8.5)1 700
资料(2):
借:应收账款——美元(40×6.34) 253.6
贷:主营业务收入 253.6
资料(3):
借:银行存款——欧元(200×8.26) 1 652
财务费用 8
贷:银行存款——人民币 (200×8.30)1 660
资料(4):
借:银行存款——欧元(1 000×8.24)8 240
贷:实收资本 8 000
资本公积——资本溢价 240
资料(5):
借:应付账款 (180×8.5)1 530
财务费用 1.8
贷:银行存款——欧元 (180×8.51) 1 531.8
资料(6):
借:银行存款——美元(40×6.31)252.4
财务费用 1.2
贷:应收账款——美元 (40×6.34)253.6
(2)
甲公司2×19年12月31日的汇兑差额计算如下:
“银行存款——美元”汇兑损益=40×6.3-252.4=-0.4(万人民币元)
“银行存款——欧元”汇兑损益=1 020×8.16-8 360.2=-37(万人民币元)
“应付账款——欧元”汇兑损益=20×8.16-170=-6.8(万人民币元)
会计分录为:
借:应付账款——欧元 6.8
财务费用——汇兑差额 30.6
贷:银行存款——美元 0.4
——欧元 37
借:原材料 (200×8.5+170)1 870
应交税费——应交增值税(进项税额) 243.1
贷:银行存款——人民币 (170+243.1)413.1
应付账款——欧元 (200×8.5)1 700
资料(2):
借:应收账款——美元(40×6.34) 253.6
贷:主营业务收入 253.6
资料(3):
借:银行存款——欧元(200×8.26) 1 652
财务费用 8
贷:银行存款——人民币 (200×8.30)1 660
资料(4):
借:银行存款——欧元(1 000×8.24)8 240
贷:实收资本 8 000
资本公积——资本溢价 240
资料(5):
借:应付账款 (180×8.5)1 530
财务费用 1.8
贷:银行存款——欧元 (180×8.51) 1 531.8
资料(6):
借:银行存款——美元(40×6.31)252.4
财务费用 1.2
贷:应收账款——美元 (40×6.34)253.6
(2)
甲公司2×19年12月31日的汇兑差额计算如下:
“银行存款——美元”汇兑损益=40×6.3-252.4=-0.4(万人民币元)
“银行存款——欧元”汇兑损益=1 020×8.16-8 360.2=-37(万人民币元)
“应付账款——欧元”汇兑损益=20×8.16-170=-6.8(万人民币元)
会计分录为:
借:应付账款——欧元 6.8
财务费用——汇兑差额 30.6
贷:银行存款——美元 0.4
——欧元 37
 资料三,2×20年7月1日,鉴于更先进的技术被采用,经董事会决议批准,决定将B设备的使用年限由10年缩短至6年,预计净残值为零,仍采用年限平均法计提折旧。B设备是公司2×18年12月购入,并于当月投入公司管理部门使用,入账价值为10 500万元;购入当时预计使用年限为10年,预计净残值为500万元。