不定项选择题
财政税收
题号 #6009989
甲企业出售自用设备取得的收入的增值税应纳税额为( )万元。
参考答案
A
答案解析
小规模纳税人销售自己使用过的固定资产和旧货,减按2%征收增值税。按下列公式确定销售额和应纳税额: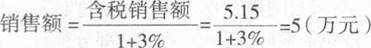 ;应纳税额=销售额×税率=5×2%=0.10(万元)。
你可能感兴趣的试题
A.现行增值税制度是以纳税人年销售额的大小和会计核算水平这两个标准为依据来划分一般纳税人和小规模纳税人的
B.增值税小规模纳税人标准为年应征增值税销售额100万元及以下
C.年应税销售额超过小规模纳税人认定标准的个体工商户以外的其他个人可以办理一般纳税人资格认定
D.进项税额产生的主体必须是增值税的一般纳税人,非增值税的纳税人和小规模纳税人购进货物或者接受应税劳务,所支付或者负担的增值税额不是增值税税法中所称的进项税额
(五)
某运输公司拥有载货汽车15辆(整备质量吨位均为10吨),挂车2辆(整备质量吨位均为15吨);载人大客车14辆(其中35座车8辆,23座车6辆),载人小客车10辆(均为10座车,其中2辆为新能源汽车);机动船舶3艘(净吨位均为20吨),非机动船舶5艘(净吨位均为18吨)。
注:载货汽车按整备质量每吨年税额为80元,挂车每吨年税额按照货车税额的50%计算;载人汽车31座以上的每辆年税额为180元,12~30座的每辆年税额为150元,11座以下的每辆年税额为140元;机动船舶按净吨位每吨年税额为5元,非机动船舶按照机动船舶的50%计算;新能源汽车减半征收车船税。
(五)
某运输公司拥有载货汽车15辆(整备质量吨位均为10吨),挂车2辆(整备质量吨位均为15吨);载人大客车14辆(其中35座车8辆,23座车6辆),载人小客车10辆(均为10座车,其中2辆为新能源汽车);机动船舶3艘(净吨位均为20吨),非机动船舶5艘(净吨位均为18吨)。
注:载货汽车按整备质量每吨年税额为80元,挂车每吨年税额按照货车税额的50%计算;载人汽车31座以上的每辆年税额为180元,12~30座的每辆年税额为150元,11座以下的每辆年税额为140元;机动船舶按净吨位每吨年税额为5元,非机动船舶按照机动船舶的50%计算;新能源汽车减半征收车船税。