不定项选择题
中级财政税收
题号 #6033288
根据以下材料,回答题
中国公民章先生2020年1月从中国境内取得收入的情况如下:(1)从任职公司取得工资收入为8 500元。(2)出版学术著作一部,取得稿酬为80000元。(3)一次性取得会计咨询收入为40000元。(4)参加某电视台举办的有奖竞猜活动取得中奖所得为8 000元。(5)取得保险赔款为30000元。(6)取得国债利息收入为5000元。(-7)转让上海证券交易所上市股票取得所得为15000元,通过沪港通投资香港联交所上市股票取得转让所得为8 000元。附:个人所得税预扣率表一(居民个人工资、薪金所得预扣预缴适用),个人所得税预扣率表二(居民个人劳务报酬所得预扣预缴适用)。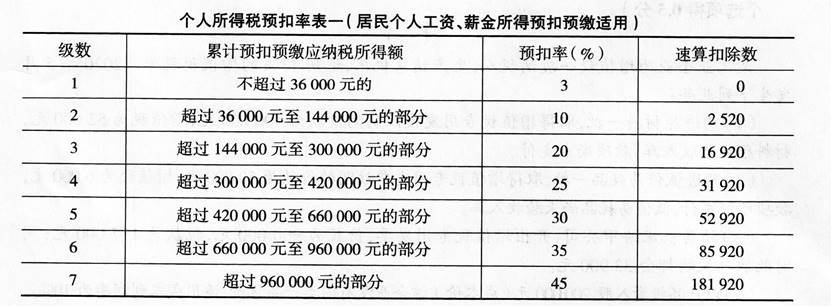
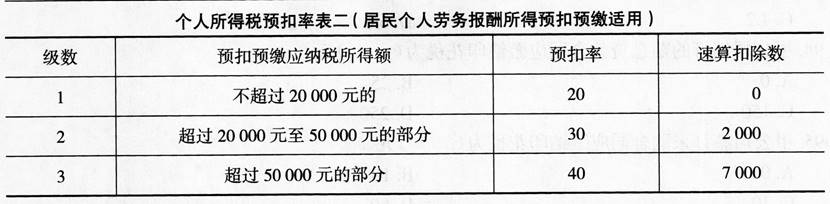
章先生取得工资收入应预缴个人所得税为( )元。
参考答案
B
答案解析
根据相关规定,纳税人计算预缴税额时,按照5000元/月乘以当年截至本月在本单位的任职受雇月份数计算累计减除费用。章先生工资收入应纳个人所得税税额=(8 500—5000)×10%-2520÷12=140(元)。故选项B正确。