设二维随机变量(X,Y)的概率密度为
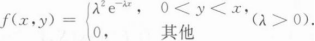
(Ⅰ)证明:Y服从参数为λ的指数分布;
(Ⅱ)问X与Y是否相互独立?并说明理由.
参考答案
暂无
答案解析
(Ⅰ)求Y的边缘概率密度.
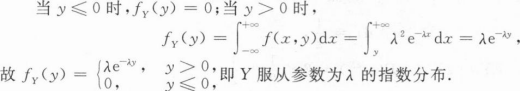
(Ⅱ)X的边缘概率密度为
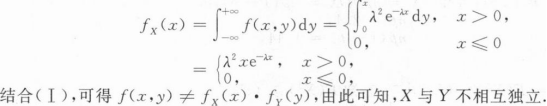
(Ⅱ)X的边缘概率密度为
你可能感兴趣的试题


A.n=8,p=0.6
A.n=8,p=0.6
B.n=6,p=0.4
B.n=6,p=0.4
C.n=4,p=0.5
C.n=4,p=0.5
D.n=12,p=0.1
D.n=12,p=0.1
A.E(X2)≥(EX)2
A.E(X2)≥(EX)2
B.E(X2)<(EX)2
B.E(X2)<(EX)2
C.E(X2)<EX
C.E(X2)<EX
D.E(X2)>EX
D.E(X2)>EX