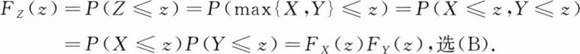单选题 题号 #6099451 设随机变量X,Y相互独立,它们的分布函数为FX(x),FY(y),则Z=max{X,Y}的分布函数为( ). A.FZ(z)=max{FX(z),FY(z)) A.FZ(z)=max{FX(z),FY(z)) B.FZ(z)=FX(z)FY(z) B.FZ(z)=FX(z)FY(z) C.FZ(z)=max{FX(z),FY(z)) C.FZ(z)=max{FX(z),FY(z)) D.FZ(z)=FY(z) D.FZ(z)=FY(z) 收起答案及解析 进入在线模考 参考答案 B 答案解析 你可能感兴趣的试题 1 设随机变量X与Y相互独立且都服从参数为A的指数分布,则下列随机变量中服从参数为2λ的指数分布的是( ). A.X+YB.X—YC.max{X,Y}D.min{X,Y} 查看解析 → 2 设随机变量X和Y都服从正态分布,则( ). A.X+Y一定服从正态分布B.(X,Y)一定服从二维正态分布C.X与Y不相关,则X,Y相互独立D.若X与Y相互独立,则X—Y服从正态分布 查看解析 → 3 若(X,Y)服从二维正态分布,则①X,Y一定相互独立;②若ρXY=0,则X,Y一定相互独立;③X和Y都服从一维正态分布;④X,Y的任一线性组合服从一维正态分布.上述几种说法中正确的是( ). A.①②③A.①②③B.②③④B.②③④C.①③④C.①③④D.①②④D.①②④ 查看解析 →