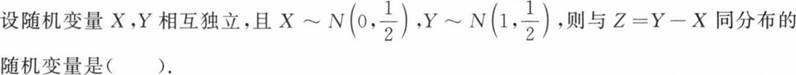单选题 题号 #6099455 设随机变量X,Y都是正态变量,且X,Y不相关,则( ). A.X,Y一定相互独立 A.X,Y一定相互独立 B.(X,Y)一定服从二维正态分布 B.(X,Y)一定服从二维正态分布 C.X,Y不一定相互独立 C.X,Y不一定相互独立 D.X+Y服从一维正态分布 D.X+Y服从一维正态分布 收起答案及解析 进入在线模考 参考答案 C 答案解析 只有当(X,Y)服从二维正态分布时,X,Y独立才与X,Y不相关等价,由X,Y仅仅是正态变量且不相关不能推出x,Y相互独立,(A)不对;若X,Y都服从正态分布且相互独立,则(X,Y)服从二维正态分布,但X,Y不一定相互独立,(B)不对;当X,Y相互独立时才能推出X+Y服从一维正态分布,(D)不对,故选(C). 你可能感兴趣的试题 1 A.X-YB.X+YC.X-2YD.Y-2X 查看解析 → 2 设X和Y分别表示扔九次硬币出现正面和反面的次数,则X,Y的相关系数为( ). A.-1B.0C.D.1 查看解析 → 3 设随机变量X~U[-1,1],则随机变量U=arcsinX,V=arccosX的相关系数为( ). A.-1B.0C.D.1 查看解析 →