海星工厂设有供电和修理两个辅助生产车间,“辅助生产成本”账户归集的本月辅助生产费用供电车间为33600元,修理车间为34020元。该厂本月辅助生产车间提供的产品和劳务供应量见下表:
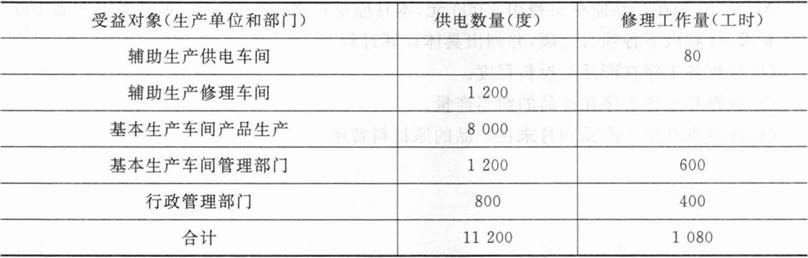
要求:采用交互分配法计算各受益部门应承担的辅助生产费用,列算式计算各项目金额并作出相应的会计分录。
参考答案
暂无
答案解析
对内交互分配:供电费用交互分配率=33600/11200=3
修理车间负担电费=1200×3=3600(元)
修理费用交互分配率=34020/1080=31.5
供电车间负担修理费=80×31.5=2520(元)
会计分录:
借:辅助生产成本——修理车间3600
——供电车间2520
贷:辅助生产成本——供电车间3600
——修理车间2520
对外分配:供电车间对外待分配费用=33600+2520—3600=32520(元)
供电车间对外分配率=32520/(11200—1200)=3.252
基本生产车间产品生产用电费=8000×3.252=26016(元)
基本生产车间管理用电费=1200×3.252=3902.4(元)
行政管理部门用电费=800×3.252=2601.6(元)
修理车间对外待分配费用=34020+3600—2520=35100(元)
修理车间对外费用分配率=35100/(1080—80)=35.1
基本生产车间修理费=600×35.1=21060(元)
行政管理部门修理费=400×35.1=14040(元)
会计分录:
借:基本生产成本26016
制造费用24962.4
管理费用16641.6
贷:辅助生产成本——供电车间32520
——修理车间35100
修理车间负担电费=1200×3=3600(元)
修理费用交互分配率=34020/1080=31.5
供电车间负担修理费=80×31.5=2520(元)
会计分录:
借:辅助生产成本——修理车间3600
——供电车间2520
贷:辅助生产成本——供电车间3600
——修理车间2520
对外分配:供电车间对外待分配费用=33600+2520—3600=32520(元)
供电车间对外分配率=32520/(11200—1200)=3.252
基本生产车间产品生产用电费=8000×3.252=26016(元)
基本生产车间管理用电费=1200×3.252=3902.4(元)
行政管理部门用电费=800×3.252=2601.6(元)
修理车间对外待分配费用=34020+3600—2520=35100(元)
修理车间对外费用分配率=35100/(1080—80)=35.1
基本生产车间修理费=600×35.1=21060(元)
行政管理部门修理费=400×35.1=14040(元)
会计分录:
借:基本生产成本26016
制造费用24962.4
管理费用16641.6
贷:辅助生产成本——供电车间32520
——修理车间35100