某公司2010年度销售甲产品10000件,销售价格200元,单位变动成本160元,固定成本400000元。该公司按资本利润率20%预测下年度企业的目标利润,预计资金占用额为600000元。
要求:(1)计算该公司下年度的目标利润。
(2)计算实现下年度目标利润的销售量、销售价格、单位变动成本和固定成本。
参考答案
暂无
答案解析
(1)600000×20%=120000(元)
(2)单位边际贡献=200-160=40(元)
所以实现目标利润的销售量
=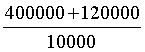 =13000(件)
实现目标利润的销售价格
=160+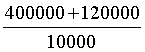 =212(元)
实现目标利润的单位变动成本
=200-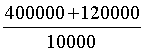 =148(元)
实现目标利润的固定成本
=(200-160)×10000-120000=280000(元)
(2)单位边际贡献=200-160=40(元)
所以实现目标利润的销售量
=
=13000(件) 实现目标利润的销售价格
=160+
=212(元) 实现目标利润的单位变动成本
=200-
=148(元) 实现目标利润的固定成本
=(200-160)×10000-120000=280000(元)
你可能感兴趣的试题
A.生产甲产品有利
B.生产乙产品有利
C.生产甲或生 产乙都一样
D.无法判断