甲公司2014年12月31日的资产负债表如下:
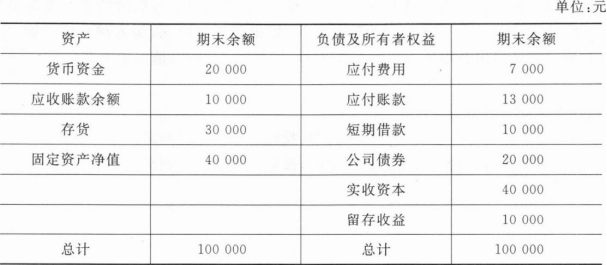
公司2014年的销售收入为100000元,销售净利润为10000元,净利润的50%分配给投资人。公司的资产除固定资产以外都随销售量的增加而增加;负债及所有者权益中,只有应付费用和应付账款随销售量同比变化。
要求:
(1)假设公司的实收资本始终保持不变,2015年预计销售收入将达到120000元,企业销售净利率不变,并采用固定股利支付率政策,计算该公司需要补充多少外部融资?
(2)如果利润留存率是80%,销售净利率提高到12%,2015年目标销售收入是150000元,甲公司是否需要从外部融资?如果需要,需要补充多少外部资金?
(3)如果甲公司预计2015年将不可能获得任何外部融资,销售净利率和股利支付率不变,计算2015年A公司的预计销售额。
(4)假设公司2015年保持销售净利率和股利支付率不变,预计销售收入将达到110000元,但是为了实现这一目标,另需要增加对外投资5000元,计算该公司需要补充多少外部融资?
参考答案
暂无
答案解析
(1)资产变动百分比=(20000+10000+30000)/100000=60%
负债变动百分比=(7000+13000)/10000=20%
销售净利率=10000/100000=10%
收益留存率=1-50%=50%
2015年销售收入增加额为120000-100000=20000(元)
增加的资产为20000×60%=12000(元)
增加的负债为20000×20%=4000(元)
增加的所有者权益为120000×10%×50%=6000(元)
所以,外部融资额=12000-4000-6000=2000(元)
(2)外部融资额=(150000-100000)×(60%-20%)-150000×12%×80%=20000-14400=5600(元)
(3)甲公司预计2015年不可能获得任何外部融资,意味着外部融资额为0。
设2015年的销售额增量为X,则:X×60%-X×20%-(100000+X)×10%×50%=0
可得X=14285.71(元)
2015年度销售额=14285.71+100000=114285.71(元)
(4)2015年销售收入增加额为110000-100000=10000(元)
增加的资产为10000×60%+500=11000(元)
增加的负债为10000×20%=2000(元)
增加的所有者权益为110000×10%×50%=5500(元)
外部融资额=11000-2000-5500=3500(元)
负债变动百分比=(7000+13000)/10000=20%
销售净利率=10000/100000=10%
收益留存率=1-50%=50%
2015年销售收入增加额为120000-100000=20000(元)
增加的资产为20000×60%=12000(元)
增加的负债为20000×20%=4000(元)
增加的所有者权益为120000×10%×50%=6000(元)
所以,外部融资额=12000-4000-6000=2000(元)
(2)外部融资额=(150000-100000)×(60%-20%)-150000×12%×80%=20000-14400=5600(元)
(3)甲公司预计2015年不可能获得任何外部融资,意味着外部融资额为0。
设2015年的销售额增量为X,则:X×60%-X×20%-(100000+X)×10%×50%=0
可得X=14285.71(元)
2015年度销售额=14285.71+100000=114285.71(元)
(4)2015年销售收入增加额为110000-100000=10000(元)
增加的资产为10000×60%+500=11000(元)
增加的负债为10000×20%=2000(元)
增加的所有者权益为110000×10%×50%=5500(元)
外部融资额=11000-2000-5500=3500(元)