ABC企业2014年12月31日有关损益类账户余额如下:
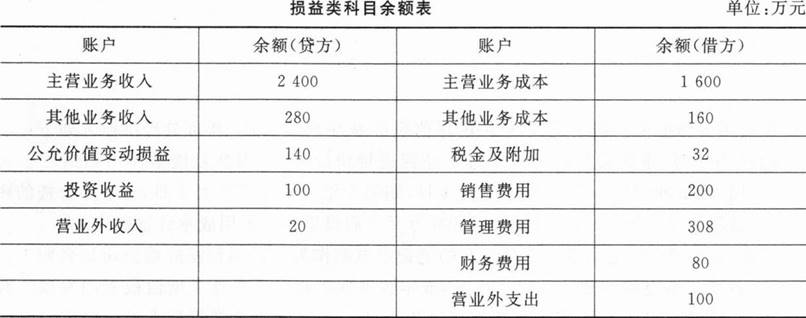
要求:ABC企业编制以下业务的会计分录:
(1)将损益类账户结转至“本年利润”账户。
(2)该企业本期无其他纳税调整项目,按25%税率计提所得税,并将所得税转入“本年利润”账户。
(3)年末将税后净利润转入“未分配利润”账户。
(4)年末企业按10%提取法定盈余公积,5%提取任意盈余公积。
(5)企业决定向投资者分配利润45万元,予以结转。(金额以万元为单位)
参考答案
暂无
答案解析
(1)借:主营业务收入2400
其他业务收入280
公允价值变动损益40
营业外收入20
投资收益100
贷:本年利润2940
借:本年利润2480
贷:主营业务成本1600
其他业务成本
税金及附加
管理费用308
销售费用200
财务费用
营业外支出100
(2)本年利润=2940-2480=460(万元)
所得税费用=460×25%=115(万元)
借:所得税费用115
贷:应交税费——应交所得税115
借:本年利润115
贷:所得税费用115
(3)净利润=460-115=345(万元)
借:本年利润345
贷:利润分配——未分配利润345
(4)借:利润分配——提取法定盈余公积34.5
任意盈余公积17.25
贷:盈余公积——法定盈余公积34.5
——任意盈余公积17.25
借:利润分配——未分配利润51.75
贷:利润分配——提取法定盈余公积34.5
——任意盈余公积17.25
(5)借:利润分配——应付现金股利45
货:应付股利45
借:利润分配——未分配利润45
贷:利润分配——应付现金股利45
其他业务收入280
公允价值变动损益40
营业外收入20
投资收益100
贷:本年利润2940
借:本年利润2480
贷:主营业务成本1600
其他业务成本
税金及附加
管理费用308
销售费用200
财务费用
营业外支出100
(2)本年利润=2940-2480=460(万元)
所得税费用=460×25%=115(万元)
借:所得税费用115
贷:应交税费——应交所得税115
借:本年利润115
贷:所得税费用115
(3)净利润=460-115=345(万元)
借:本年利润345
贷:利润分配——未分配利润345
(4)借:利润分配——提取法定盈余公积34.5
任意盈余公积17.25
贷:盈余公积——法定盈余公积34.5
——任意盈余公积17.25
借:利润分配——未分配利润51.75
贷:利润分配——提取法定盈余公积34.5
——任意盈余公积17.25
(5)借:利润分配——应付现金股利45
货:应付股利45
借:利润分配——未分配利润45
贷:利润分配——应付现金股利45