某商贸公司
为增值税一般纳税人,2016年度利润总额为1000万元,相关经济业务如下:
(1)取得商品销售收入8000万元:
(2)发生商品销售成本6000万元,准予扣除的税金及附加为20万元;
(3)发生管理费用680万元,其中包括业务招待费80万元:
(4)发生财务费用200万元,其中包括向非金融企业借款600万元、期限为一年的利息支出60万元,金融企业间期同类贷款年利率为6%;
(5)向希望工程基金会捐赠100万元。
要求:
(1)计算准予企业所得税税前扣除的业务招待费金额;
(2)计算准予企业所得税税前扣除的利息费用金额;
(3)计算准予企业所得税税前扣除的捐赠支出金额;
(4)计算全年应纳税所得额;
(5)计算全年应缴纳的企业所得税税额。
参考答案
暂无
答案解析
解:(1)业务招待费税前扣除标准:
标准1:80×60%=48(万元)
标准2:8000×5‰=40(万元)
准予企业所得税税前扣除的业务招待费金额为40万元
(2)非金融机构借款利息扣除限额=600×6%=36(万元)
实际发生额60万元超过了扣除限额,因此,准予企业所得税税前扣除的利息费用金额为36万元
(3)捐赠支出扣除限额=1000×12%=120(万元)
实际捐赠支出100万元,小于捐赠支出扣除限额,所以,准予企业所得税税前扣除的捐赠支出金额为100万元
(4)全年应纳税所得额
=8000—6000—20—(680—80+40)—(200—60+36)—100=1064(万元)
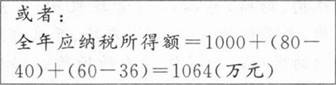
(5)全年应缴纳的企业所得税税额=1064×25%=266(万元)
标准1:80×60%=48(万元)
标准2:8000×5‰=40(万元)
准予企业所得税税前扣除的业务招待费金额为40万元
(2)非金融机构借款利息扣除限额=600×6%=36(万元)
实际发生额60万元超过了扣除限额,因此,准予企业所得税税前扣除的利息费用金额为36万元
(3)捐赠支出扣除限额=1000×12%=120(万元)
实际捐赠支出100万元,小于捐赠支出扣除限额,所以,准予企业所得税税前扣除的捐赠支出金额为100万元
(4)全年应纳税所得额
=8000—6000—20—(680—80+40)—(200—60+36)—100=1064(万元)
(5)全年应缴纳的企业所得税税额=1064×25%=266(万元)