某工业企业生产甲、乙两种产品,生产组织属于小批生产,采用分批法计算成本。201×年7月份的生产情况和生产费用资料如下:
(1)7月份生产的产品批号有:
601批甲产品5台,6月投产,本月完工。
701批乙产品10合,本月投产,月末完工2台。
(2)7月份的成本资料为:
601批甲产品的月初在产品费为:直接材料6000元,直接人工2000元,制造费用5000元,合计13000元。
各批产品本月发生的生产费用如下:
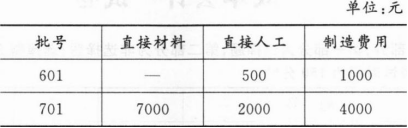
701批号乙产品完工数量较小,按计划成本结转,每台计划成本为:直接材料900元,直接人工费230元,制造费用500元,合计1630元。
(3)8月份的成本资料为:701批乙产品全部完工,8月份发生的直接人工费为800元,制造费用为1400元。
要求:(1)计算7月份各批号产品完工成本和月末在产品成本;
(2)计算8月份701批号乙产品完工产品成本;
(3)计算701批号全部完工产品实际总成本和单位成本。
参考答案
暂无
答案解析
(1)7月份601批号甲产品完工产品:
直接材料=6000(元)
直接人工=2000+500=2500(元)
制造费用=5000+1000=6000(元)
完工产品成本合计=6000+2500+6000=14500(元)
7月份701批号乙产品完工产品:
直接材料=900×2=1800(元)
直接人工=230×2=460(元)
制造费用=500×2=1000(元)
完工产品成本合计=1800+460+1000=3260(元)
7月份701批号乙产品月末在产品:
直接材料=7000-1800=5200(元)
直接人工=2000-460=1540(元)
制造费用=4000-1000=3000(元)
月末在产品成本合计=5200+1540+3000=9740(元)
(2)8月份701批号乙产品完工产品:
直接材料=5200(元)
直接人工=1540+800=2340(元)
制造费用=3000+1400=4400(元)
完工产品成本合计=5200+2340+4400=11940(元)
(3)701批号乙产品全部完工产品实际总成本:
直接材料=1800+5200=7000(元)
直接人工=460+2340=2800(元)
制造费用=1000+4400=5400(元)
完工产品成本合计=7000+2800+5400=15200(元)
701批号乙产品实际单位成本=15200÷10=1520(元)
直接材料=6000(元)
直接人工=2000+500=2500(元)
制造费用=5000+1000=6000(元)
完工产品成本合计=6000+2500+6000=14500(元)
7月份701批号乙产品完工产品:
直接材料=900×2=1800(元)
直接人工=230×2=460(元)
制造费用=500×2=1000(元)
完工产品成本合计=1800+460+1000=3260(元)
7月份701批号乙产品月末在产品:
直接材料=7000-1800=5200(元)
直接人工=2000-460=1540(元)
制造费用=4000-1000=3000(元)
月末在产品成本合计=5200+1540+3000=9740(元)
(2)8月份701批号乙产品完工产品:
直接材料=5200(元)
直接人工=1540+800=2340(元)
制造费用=3000+1400=4400(元)
完工产品成本合计=5200+2340+4400=11940(元)
(3)701批号乙产品全部完工产品实际总成本:
直接材料=1800+5200=7000(元)
直接人工=460+2340=2800(元)
制造费用=1000+4400=5400(元)
完工产品成本合计=7000+2800+5400=15200(元)
701批号乙产品实际单位成本=15200÷10=1520(元)