单选题
期货基础知识
题号 #6220002
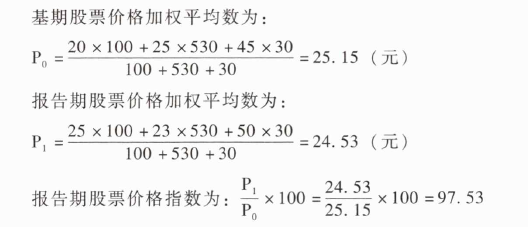
假设市场上有A、B、C三种股票,以某年月曰作为计算股价指数的基期,设定基期指数值为100,并假定基期股票A的价格为20元,股票B的价格为25元,股票C的价格为45元。如果20天后三只股票的价格分别变为:A的价格为25元,B的价格为23元,C的价格为50元。假设报告期A、B、C三只股票的交易量分别为100万元、530 万元、30万元。按加权平均法计算股票价格指数,求得报告期股票价格指数为( )。
参考答案
C
答案解析
算术平均法就是以股票价格在报告期的算术平均值除以其基期价格的算术平均值,再乘以基期指数值得到报告期股票价格指数;而加权平均法则是求出基期与报告期股票价格的加权平均值的比值,再乘以基期指数得到。
你可能感兴趣的试题
A.公式左边值小于右边值,表明看涨期权价格偏低,而标的资产价格和看跌期权价格偏高
A.公式左边值小于右边值,表明看涨期权价格偏低,而标的资产价格和看跌期权价格偏高
A.公式左边值小于右边值,表明看涨期权价格偏低,而标的资产价格和看跌期权价格偏高
B.适宜无风险套利策略为:借入标的资产卖出,同时卖出看跌期权;将卖出资产和看跌期权所得的资金买进看涨期权,剩余资金以无风险利率r投资至期权到期
B.适宜无风险套利策略为:借入标的资产卖出,同时卖出看跌期权;将卖出资产和看跌期权所得的资金买进看涨期权,剩余资金以无风险利率r投资至期权到期
B.适宜无风险套利策略为:借入标的资产卖出,同时卖出看跌期权;将卖出资产和看跌期权所得的资金买进看涨期权,剩余资金以无风险利率r投资至期权到期
C.公式左边值小于右边值,表明看涨期权价格偏高,而标的资产价格和看跌期权价格偏低
C.公式左边值小于右边值,表明看涨期权价格偏高,而标的资产价格和看跌期权价格偏低
C.公式左边值小于右边值,表明看涨期权价格偏高,而标的资产价格和看跌期权价格偏低
D.适宜无风险套利策略为:以无风险利率r借入期限等于(T-t),资金额度等于执行价格现值的现金,同时卖出看涨期权;将卖出期权和借入的资金买进看跌期权和标的资产,剩余少量资金进行无风险投资
D.适宜无风险套利策略为:以无风险利率r借入期限等于(T-t),资金额度等于执行价格现值的现金,同时卖出看涨期权;将卖出期权和借入的资金买进看跌期权和标的资产,剩余少量资金进行无风险投资
D.适宜无风险套利策略为:以无风险利率r借入期限等于(T-t),资金额度等于执行价格现值的现金,同时卖出看涨期权;将卖出期权和借入的资金买进看跌期权和标的资产,剩余少量资金进行无风险投资