不定项选择题
初级会计实务
题号 #6239401
根据以下材料,回答题
某企业为增值税一般纳税人,适用的增值税税率为13%。2021年5月1日,“应付职工薪酬”科目贷方余额为516000元(全部为工资)。该企业2021年5月份发生有关职工薪酬的业务如下:
(1)1日,将本企业拥有的一套公寓提供给部门主管免费使用,该公寓账面原值为1000000元,每月计提折旧5000元。
(2)5日,从月初应付职工薪酬中扣除企业代扣由职工承担的个人所得税8900元(尚未缴纳)、为职工代垫的家属医药费5500元。通过银行转账实际发放工资501600元。
(3)24日,企业以其生产的产品作为福利发放给直接从事生产活动的职工。该批产品市场售价总额为55000元(不含税价格),成本总额为42000元。
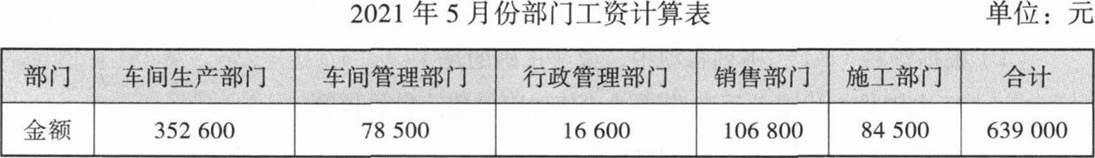
(4)31日,假定该企业社会保险费的计提比例为工资总额的20%,住房公积金的计提比例为工资总额的15%。本月各部门工资计算结果如下表。
1.根据资料(1),下列各项中,该企业5月份的会计处理正确的是( )。
参考答案
B,D
答案解析
将自有固定资产无偿提供给管理人员使用的,应将每期应计提的折旧计入
管理费用,并确认应付职工薪酬,账务处理为:
借:管理费用5 000
贷:应付职工薪酬——非货币性福利5 000
借:应付职工薪酬—非货币性福利5 000
贷:累计折旧5 000
故选BD。
管理费用,并确认应付职工薪酬,账务处理为:
借:管理费用5 000
贷:应付职工薪酬——非货币性福利5 000
借:应付职工薪酬—非货币性福利5 000
贷:累计折旧5 000
故选BD。
你可能感兴趣的试题
A.企业为职工缴纳的社会保险费
B.企业为职工家属代垫的医药费
C.企业为职工缴纳的住房公积金
D.企业将自产产品作为福利发放给职工
A.制造费用增加105975元
B.管理费用增加22410元
C.销售费用增加144180元
D.制造费用增加352600元