单选题
投资银行业务(保荐代表人)
题号 #6316375
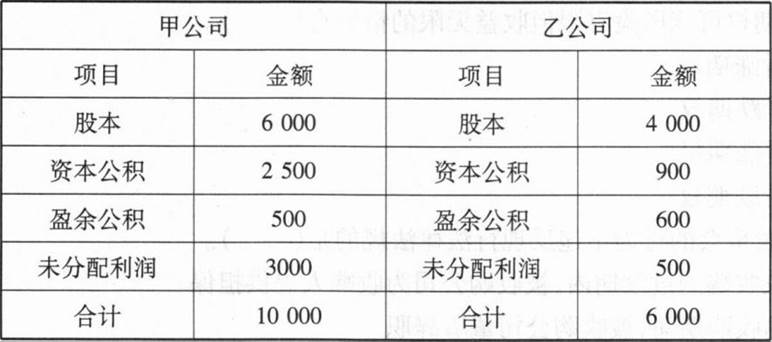
甲公司从其控股股东处以现金4200万元收购乙公司60%股权,合并日乙公司可辨认净资产账面价值6000万元,公允价值8000万元,合并日甲、乙公司简要财务报表如下,其中甲公司资本公积2500万均为股本溢价,假定甲乙公司之间未发生内部交易,则甲公司合并日编制的合并资产负债表中资本公积是( )万元。
参考答案
A
答案解析
同一控制下控股合并,视同合并后报告主体一直存在,需恢复被合并方中归属于母公司的留存收益。本题甲公司合并乙公司时产生借方资本公积600万元(4200—6000×60%),合并后甲公司个别报表中资本公积为2500—600=1900(万元)。在编制合并报表时,第一步是把乙公司的所有者权益全部抵消了,因此此时合并报表中资本公积为甲公司个别报表数1900万;第二步,要以合并后母公司资本公司——股本溢价为限恢复被合并方中归属于母公司的留存收益。本题中合并后资本公积1900万元均系“资本公积——股本溢价”,因此,可恢复的留存收益为(600+500)×60%=660(万元),从合并资本公积减少660万元,最后合并报表资本公积金额为l900—660=1240(万元)。附:甲公司会计处理如下
(1)合并时甲公司个别报表:
借:长期股权投资3600
资本公积——股本溢价600
贷:现金4200
(2)甲公司在编制合并日的合并财务报表时抵销分录:
借:股本4000
资本公积900
盈余公积600
未分配利润500
贷:长期股权投资3600
少数股东权益2400
(3)将被合并方在企业合并前实现的留存收益中归属于合并方的部分,自“资本公积——资本溢价或股本溢价”转入留存收益:
借:资本公积660
贷:盈余公积360
未分配利润300
合并日合并报表里资本公积为:2500-600-660=1240(万元)。
(1)合并时甲公司个别报表:
借:长期股权投资3600
资本公积——股本溢价600
贷:现金4200
(2)甲公司在编制合并日的合并财务报表时抵销分录:
借:股本4000
资本公积900
盈余公积600
未分配利润500
贷:长期股权投资3600
少数股东权益2400
(3)将被合并方在企业合并前实现的留存收益中归属于合并方的部分,自“资本公积——资本溢价或股本溢价”转入留存收益:
借:资本公积660
贷:盈余公积360
未分配利润300
合并日合并报表里资本公积为:2500-600-660=1240(万元)。
你可能感兴趣的试题
A.300
B.100
C.240
D.160
A.某高新技术成果使用年限无法律法规或合同规定,公司聘请专家评估的使用寿命为10年,公司按照10年予以摊销
B.使用寿命不确定的无形资产按不超过10年摊销
C.商誉按10年摊销
D.某高新技术成果使用年限无法律法规或合同规定,应将该无形资产作为使用寿命不确定的无形资产
A.有关联关系的董事不可以参加会议
B.董事会会议由过半数的无关联关系董事出席方可举行
C.有关联关系的董事不得代理其他董事行使表决权
D.出席董事会的无关联关系董事人数不足3人的,应将该事项提交上市公司股东大会审议