题号 #6336969
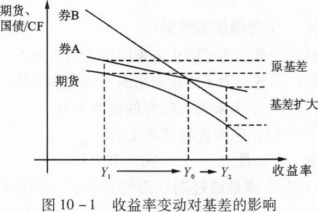
图10—1说明了收益率变动对基差的影响,期货的票面利率为Y0,当前时刻收益为Y1,券A的久期小于券B的久期。下列表述正确的有()。
Ⅰ收益率等于Y1时,最便宜可交割债券为券A
Ⅱ收益率等于Y1时,最便宜可交割债券为券B
Ⅲ 收益率在Y1和Y0之间时,最便宜可交割债券为券A
Ⅳ收益率超过Y2且仍然上涨时,基差扩大,基差交易的收益增加
参考答案
C
答案解析
当市场整体收益率水平小于期货的票面利率时,久期较小的券会成为最便宜可交割债券。如图10—1所示,当收益率小于Y0时,最便宜可交割债券是券A,两者基差不会有显著变化。当收益率超过期货票面利率Y0,到达Y2的位置,则最便宜可交割债券由券A变成了久期较大的券B。由于券B的久期大于券A的久期,因此在收益率上涨时,券B和期货的下跌幅度会超过券A,期货和原最便宜可交割债券券A的基差会扩大,基差扩大,则基差交易的收益增加。
你可能感兴趣的试题
A.Ⅰ、Ⅱ
B.Ⅰ、Ⅱ、Ⅳ
C.Ⅱ、Ⅳ
D.Ⅰ、Ⅲ、Ⅳ
A.Ⅰ、Ⅲ
B.Ⅰ、Ⅳ
C.Ⅱ、Ⅲ
D.Ⅱ、Ⅳ