简答题
中级财务管理
题号 #6358982
乙公司为了扩大生产能力,拟购买一台新设备,该投资项目相关资料如下:
资料一:新设备的投资额为1 800万元,经济寿命期为10年。采用直线法计提折旧,预计期末净残值为300万元。假设设备购入即可投入生产,不需要垫支营运资金,该企业计提折旧的方法、年限、预计净残值等与税法规定一致。
资料二:新设备投资后第1-6年每年为企业增加营业现金净流量400万元,第7-10年每年为企业增加营业现金净流量500万元,项目终结时,预计设备净残值全部收回。
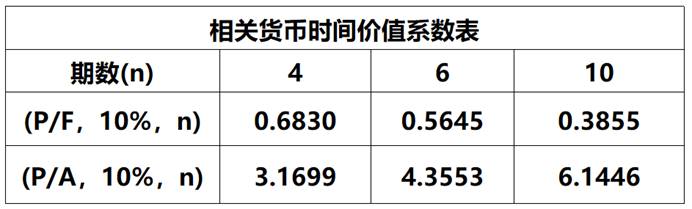
资料三:假设该投资项目的贴现率为10%,相关货币时间价值系数如下表所示:
|
相关货币时间价值系数表 |
要求:
(1)计算项目静态投资回收期。
(2)计算项目净现值。
(3)评价项目投资可行性并说明理由。
参考答案
暂无
答案解析
(1)项目静态投资回收期=1800/400=4.5(年)
(2)项目净现值
=-1800+400×(P/A,10%,6)
+500×(P/A,10%,4)×(P/F,10%,6)
+300×(P/F,10%,10)
=-1800+400×4.3553+500×3.1699×0.5645
+300×0.3855=952.47(万元)
(3)该项目净现值大于0,所以项目投资可行。
(2)项目净现值
=-1800+400×(P/A,10%,6)
+500×(P/A,10%,4)×(P/F,10%,6)
+300×(P/F,10%,10)
=-1800+400×4.3553+500×3.1699×0.5645
+300×0.3855=952.47(万元)
(3)该项目净现值大于0,所以项目投资可行。