简答题
会计
题号 #6375705
甲股份有限公司(以下简称“甲公司”)为境内上市公司,2×22年度财务报表于2×23年3月10日经董事会批准对外报出。注册会计师在对2×22年财务报表进行审计时发现以下交易或事项,需要与甲公司管理层进行沟通:
(1)2×22年10月,甲公司开始代理“s”品牌商品华北地区的销售,根据代理协议约定,甲公司每季度初与“s”品牌签订当季新品订单,对于尚未出售的商品甲公司不得退回,甲公司按“S”品牌指导价格对外出售,并独立负责已售商品的售后服务。2×22年第四季度甲公司销售该品牌商品3500万元,成本为1925万元,上述款项80%已收取,剩余20%尚未收取。甲公司账务处理为:
借:银行存款2800
应收账款700
贷:主营业务收入3500
借:主营业务成本1925
贷:库存商品1925
(2)2×22年11月1日,甲公司与客户签订合同,根据合同约定,合同总价款4800万元,包括销售自产B型专用设备,以及与该设备配套使用的C软件,该设备必须安装该软件后才能正常使用。甲公司负责将B型专用设备运抵乙公司指定地点。B设备的单独售价为4800万元,成本4000万元。甲公司也单独授权其他客户使用C软件,其单独售价为200万元。2×22年12月31日,甲公司将该设备运抵乙公司指定地点,乙公司已检验合格,款项尚未收取。甲公司账务处理为:
借:应收账款4800
贷:主营业务收入4608
合同负债192
借:主营业务成本4000
贷:库存商品4000
(3)2×22年12月1日,甲公司与丙公司签订销售商品合同,根据合同约定,甲公司将自产D设备出售给丙公司,售价1000万元,成本800万元,当日商品已发出,货款巳收存银行。同时,丙公司有权利在2×23年11月30日以1120万元的价格回售给甲公司。甲公司经评估,2×23年11月30日,该商品的公允价值在900~950万元之间。甲公司账务处理为:
借:银行存款1000
贷:主营业务收入1000
借:主营业务成本800
贷:库存商品800
(4)2×22年1月开始,甲公司对售出的E产品提供保修服务,根据“三包法”规定,对售出商品提供1年质量保证,但E产品属于新产品,甲公司为促销对已售C产品提供在正常质保1年的基础上延保1年的服务,即在2年内E产品出现非人为原因导致质量问题,甲公司将免费负责维修。2×22年甲公司销售E产品实现收入8000万元.款项已收存银行,其成本为6000万元,预计在正常保修期内提供保修服务将发生的支出500万元,提供延保服务将发生支出300万元,市场同类产品延保一年服务的单独售价为400万元。甲公司账务处理为:
借:银行存款8000
贷:主营业务收入8000
借:主营业务成本6000
贷:库存商品6000
借:销售费用800
贷:预计负债800
其他资料:不考虑相关税费等其他因素。
要求:逐项说明甲公司上述业务的会计处理是否正确,并说明理由,对于不正确的请编制更正分录(无须通过“以前年度损益调整”科目,题目中的金额单位以万元表示)。
参考答案
暂无
答案解析
(1)资料(1)会计处理正确;理由:甲公司承担向客户转让商品的主要责任,在转让商品之前或之后均承担了该商品的存货风险,表明甲公司在转让商品之前能够控制该商品,说明甲公司是主要责任人,应按总额法确认收入。
(2)
资料(2)会计处理不正确;理由:甲公司向客户授予知识产权许可,应当评估该知识产权是否构成单项履约义务,该知识产权构成有形商品的组成部分,并且对该商品的正常使用不可或缺,该知识产权应和B型专用设备一起作为一项履约义务,在商品控制权转移时确认收入。甲公司应编制的更正分录为:
借:合同负债192
贷:主营业务收入192
说明:甲公司编制更正分录的思路如下:
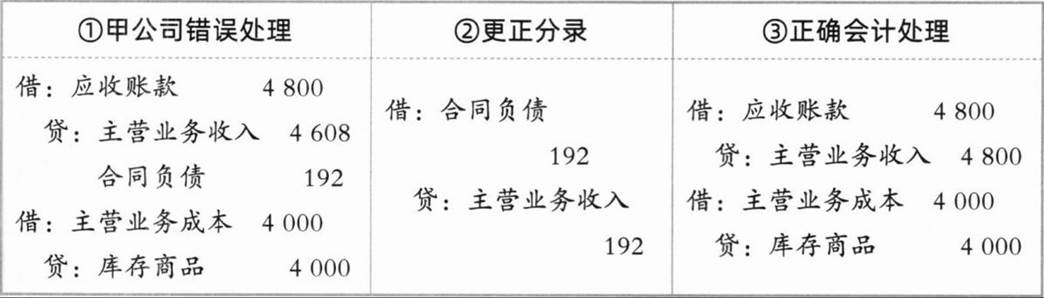
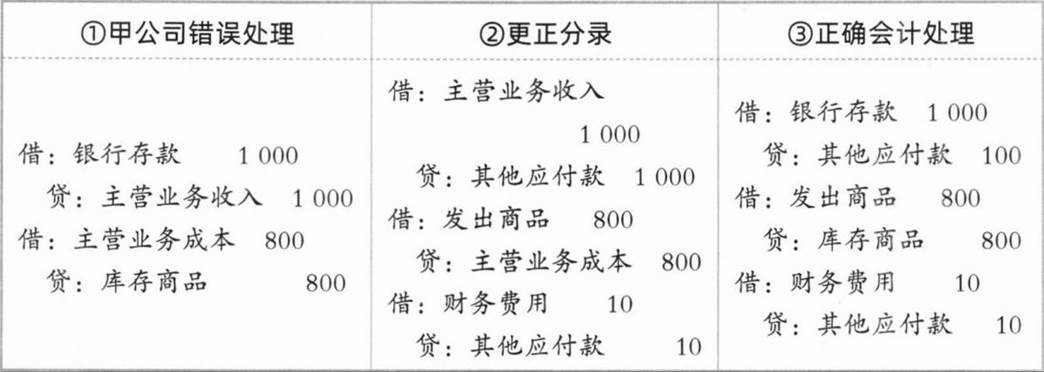
(3)资料(3)会计处理不正确;理由:企业负有应客户要求回购商品义务的,应在合同开始日评估客户是否具有行使该要求权的重大经济动因,经评估丙公司具有重大经济动因。回售价格高于回售时该商品的公允价值,且回购价高于原售价,应作为融资交易进行会计处理,商品控制权并未转移,不应确认收入。甲公司应编制的更正分录为:
借:主营业务收入1000
贷:其他应付款1000
借:发出商品800
贷:主营业务成本800
借:财务费用10
贷:其他应付款10
说明:甲公司编制更正分录的思路如下:
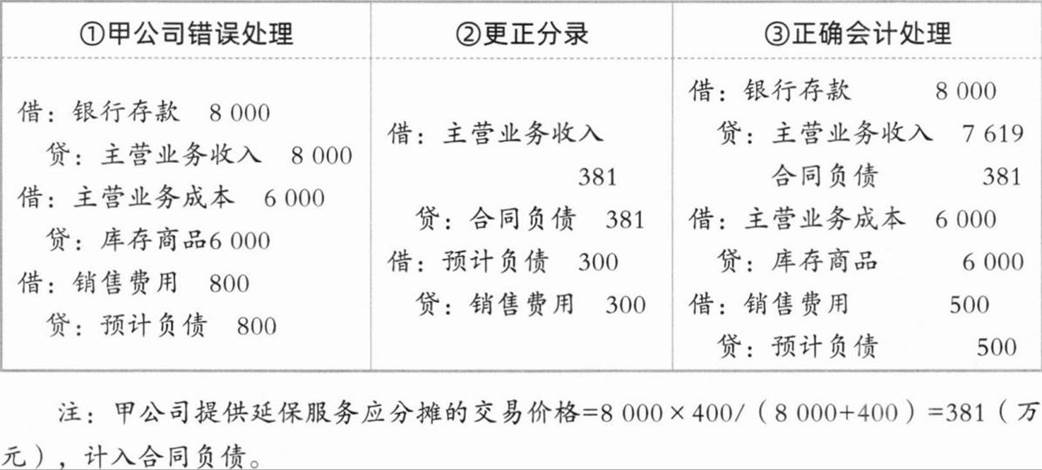
(4)资料(4)会计处理不正确;理由:甲公司对售出的E产品提供保修服务应当分以下两种情形进行处理:①提供的延保服务,属于企业在销售商品符合既定标准之外提供了一项单独服务,应将其作为单项履约义务,在履行该项履约义务时确认收入。②提供的质保期内的服务,属于保证类质保,在确认预计负债时,应按该类质保预计发生成本确认。更正分录:
借:主营业务收入[400÷(8000+400)×8000]381
贷:合同负债381
借:预计负债300
贷:销售费用300
说明:甲公司编制更正分录的思路如下:
(2)
资料(2)会计处理不正确;理由:甲公司向客户授予知识产权许可,应当评估该知识产权是否构成单项履约义务,该知识产权构成有形商品的组成部分,并且对该商品的正常使用不可或缺,该知识产权应和B型专用设备一起作为一项履约义务,在商品控制权转移时确认收入。甲公司应编制的更正分录为:
借:合同负债192
贷:主营业务收入192
说明:甲公司编制更正分录的思路如下:
(3)资料(3)会计处理不正确;理由:企业负有应客户要求回购商品义务的,应在合同开始日评估客户是否具有行使该要求权的重大经济动因,经评估丙公司具有重大经济动因。回售价格高于回售时该商品的公允价值,且回购价高于原售价,应作为融资交易进行会计处理,商品控制权并未转移,不应确认收入。甲公司应编制的更正分录为:
借:主营业务收入1000
贷:其他应付款1000
借:发出商品800
贷:主营业务成本800
借:财务费用10
贷:其他应付款10
说明:甲公司编制更正分录的思路如下:
(4)资料(4)会计处理不正确;理由:甲公司对售出的E产品提供保修服务应当分以下两种情形进行处理:①提供的延保服务,属于企业在销售商品符合既定标准之外提供了一项单独服务,应将其作为单项履约义务,在履行该项履约义务时确认收入。②提供的质保期内的服务,属于保证类质保,在确认预计负债时,应按该类质保预计发生成本确认。更正分录:
借:主营业务收入[400÷(8000+400)×8000]381
贷:合同负债381
借:预计负债300
贷:销售费用300
说明:甲公司编制更正分录的思路如下: