不定项选择题
期货投资分析
题号 #6380987
投资者以资产S作标的构造牛市看涨价差期权的投资策略(即买入1单位C1,卖出1单位C2),具体信息见表2一7。
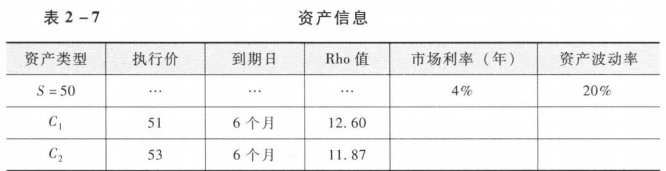
若其他信息不变,同一天内,市场利率一致向上波动10个基点,则该组合的理论价值变动是多少( )。
参考答案
A
答案解析
此题中,由于只涉及市场利率波动风险,我们无须考虑其他希腊字母。
组合的 Rho = 12.6 - 11.87 = 0.73,表明组合的利率风险暴露为0.73,因此组合的理论价值变动是:
=ρ × ( r1- r0)=0.73× (0.041 -0.04) =0.00073。
你可能感兴趣的试题
A.国民经济活动;既定的制度结构
A.1
B.国民生产总值;市场经济
B.-1
C.物价指数;社会主义市场经济
C.0.5
D.国内生产总值;市场经济
D.-0.5

A.存在长期稳定的非线性均衡关系
B.存在长期稳定的线性均衡关系
C.存在短期确定的线性均衡关系
D.存在短期确定的非线性均衡关系