简答题
会计
题号 #6381069
(本小题16分)甲股份有限公司有多家子公司,注册会计师对2×21年甲公司台并财务报表及各子公司个别财务报表进行审计时,对其当年度发生的下列交易事项会计处理提出疑问:
(1)A公司是一家电商经营平台,平台商家自行负责商品的采购、定价、发货及售昏服务,A公司负责协助商家与消费者进行交易并负责结算。A公司平台按商家销售额5%收取手续费。2×21年12月,A公司销售不可撤销电子购物券10万张,每张面值100元,消费者可按面值在平台消费。为元旦促销,A公司实际收到销售款980万元。A公司进行以下会计处理:
借:银行存款980
销售费用20
贷:主营业务收入1000
(2)B公司主营管理咨询服务,2×21年1月1日,B公司与乙公司控股股东签订合同。合同约定,乙公司控股股东将其持有乙公司10%股份以零对价转让给B公司,B公司对乙公司整体管理运营进行合理规划并提供日常经营管理咨询,使其在3年后达到成本总体下降30%的经营目标。如约定经营目标未实现,B公司将乙公司10%股权再以零对价转让给乙公司控股股东,同时,作为补偿,乙公司控股股东支付约定固定咨询费3000万元,如果目标实现B公司受让股份无须退还,但不再收取相关服务费。合同签订日乙公司10%股权的公允价值为8000万元。上述乙公司10%尚未过户,仅在约定乙公司经营目标实现时才办理过户手续,B公司在股权正式过户前不参与乙公司表决,不享有分红权。截至2×21年12月31日,B公司认为尚未取得任何款项,且实现约定的经营目标存在极大的不确定性,所以未对该业务进行任何会计处理。
(3)2×21年7月1日,甲公司从丙公司收购C公司80%股权,支付对价10000万元,当日C公司可辨认净资产公允价值为10000万元,C公司没有负债和或有负债,资产仅包括一套设备和一项专利权,C公司构成业务。截至2×21年12月31日,C公司按购买日公允价值持续计算的可辨认净资产为9000万元,其中设备账面价值8000万元,专利权账面价值1000万元。甲公司将C公司认定为一个资产组,确定该资产组在2×21年12月31日可收回金额为8800万元。甲公司在编制合并财务报表时会计处理为:
借:资产减值损失200
贷:固定资产177.78
无形资产22.22
(4)D公司在2×20年1月1日向10名公司核心高级管理人员授予了2000万股限制性股票,授予价格为10元/股,授予后锁定期为3年。2×20年、2×21年、2×22年为申请解锁考核年,每年的解锁比例分别为30%、30%和40%,即600万股、600万股和800万股:经测算,授予日限制性股票的公允价值总额为15000万元。假定每一期限制性股票的单位公允价值相同。该计划为一次授予、分期行权计划,D公司各期费用分摊如下表:
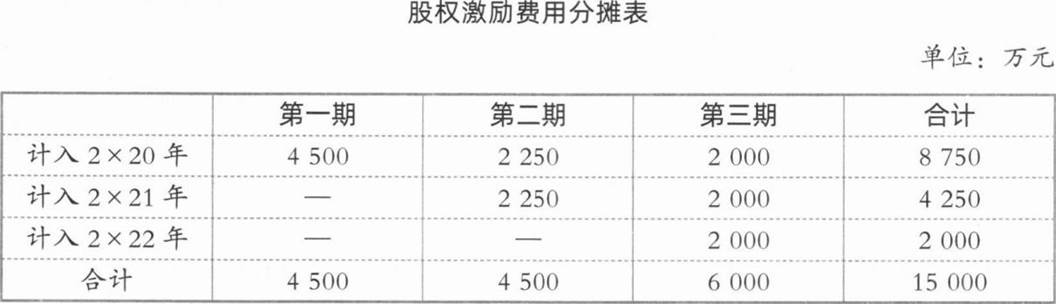
除服务期限义务,D公司各期解锁业绩条件为:
第一期:2×20年净利润较2×19年增长不低于20%;
第二期:2×21年净利润较2×20年增长不低于28%;
第三期:2×22年净利润较2×21年增长不低于35%;
D公司2×20年度净利润大幅下降,没有满足业绩条件。2×21年5月,D公司召开董事会,由于市场需求大幅度萎缩,严重影响公司2×20年及未来两年的经营业绩,D公司预测股权激励计划解锁条件中关于经营业绩的指标无法实现,所以,决定终止实施该股权激励计划,激励对象已获授的限制性股票由D公司按授予价格回购并注销。2×21年5月18日,D公司股东大会审议并通过上述终止及回购方案。上述授予对象均未离职。D公司进行以下会计处理:
借:其他应付款20000
贷:银行存款20000
借:股本2000
资本公积18000
贷:库存股20000
(5)E公司因投资损失,发生严重财务困难。2×21年12月1日与债权人达成如下债务重组协议:应付债权人甲公司1500万元,甲公司豁免债务的80%,剩余部分以现金清偿;应付债权人丁公司3000万元,丁公司豁免债务的30%,剩余部分E公司以一批自产产品清偿,该批产品成本为1800万元,公允价值为2100万元;应付债权人戊公司500万元,戊公司豁免债务的30%,剩余部分E公司以持有的其他债权投资进行清偿,该其他权益工具投资的账面价值为270万元(成本220万元,公允价值变动50万元),公允价值为350万元。E公司进行以下会计处理:
借:应付账款——甲公司1500
贷:银行存款300
投资收益1200
借:应付账款——丁公司3000
贷:主营业务收入2100
其他收益900
借:主营业务成本1800
贷:库存商品1800
借:应付账款——戊公司500
贷:其他权益工具投资270
盈余公积23
利润分配207
其他资料:
(1)A公司、B公司、C公司、D公司和E公司均为甲公司子公司;
(2)甲公司与乙公司、丙公司、丁公司和戊公司均无关联方关系;
(3)E公司按净利润的10%计提盈余公积;
(3)不考虑相关税费等其他因素。
要求:
根据上述资料,逐项说明上述各公司会计处理是否正确,并说明理由,如果不正确
请编制调整分录(无须通过“以前年度损益调整”)。
参考答案
暂无
答案解析
(1)①A公司会计处理不正确。
②理由:A公司属于代理人,因为A公司未拥有存货的控制权,仅负责协助商家与消费者进行交易并负责结算,商家自行负责商品的采购、定价、发货及售后服务。所以,A公司应按净额法确认收入,即按收取的手续费确认收入。因折扣销售购物券,视为A公司促销发生的费用,应确认为销售费用,因此,A公司销售电子购物卡收取的款项980万元中,仅佣金部分50万元(1000×5%)代表A公司已收客户(商家)对价而应在未来消费者消费时作为代理人向商家提供代理服务的义务,应当确认合同负债。对于其余部分950万元A公司代商家收取的款项,作为其他应付款,待未来消费者消费时支付给相应的商家。
③调整分录:
借:主营业务收入1000
贷:合同负债50
其他应付款950
(2)①B公司会计处理不正确。
②理由:合同中包括一项履约义务,即为乙公司提供日常经营管理咨询,合同交易价格取决于乙公司是否能够完成经营目标,而获得可变回报,即固定咨询费3000万元或非现金对价8000万元,能否取得乙公司10%股权存在较大不确定性,所以,应按3000万元确定交易价格,待3年履约期满后如果达到经营目标,以5000万元(8000~3000)确认剩余交易对价;
B公司为乙公司提供3年管理咨询服务,8公司提供服务影响乙公司的经营成果,所以满足客户在企业履约的同时客户即取得并消耗企业履约所带来的经济利益,所以属于某一时段内履行的履约义务,应根据履约进度确认收入,因提供3年咨询服务,所以当年履约进度=1/3=33.33%。
③调整分录:
借:应收账款1000
贷:主营业务收入1000
(1)①A公司会计处理不正确。
②理由:A公司属于代理人,因为A公司未拥有存货的控制权,仅负责协助商家与消费者进行交易并负责结算,商家自行负责商品的采购、定价、发货及售后服务。所以,A公司应按净额法确认收入,即按收取的手续费确认收入。因折扣销售购物券,视为A公司促销发生的费用,应确认为销售费用,因此,A公司销售电子购物卡收取的款项980万元中,仅佣金部分50万元(1000×5%)代表A公司已收客户(商家)对价而应在未来消费者消费时作为代理人向商家提供代理服务的义务,应当确认合同负债。对于其余部分950万元A公司代商家收取的款项,作为其他应付款,待未来消费者消费时支付给相应的商家。
③调整分录:
借:主营业务收入1000
贷:合同负债50
其他应付款950
(2)①B公司会计处理不正确。
②理由:合同中包括一项履约义务,即为乙公司提供日常经营管理咨询,合同交易价格取决于乙公司是否能够完成经营目标,而获得可变回报,即固定咨询费3000万元或非现金对价8000万元,能否取得乙公司10%股权存在较大不确定性,所以,应按3000万元确定交易价格,待3年履约期满后如果达到经营目标,以5000万元(8000~3000)确认剩余交易对价;
B公司为乙公司提供3年管理咨询服务,8公司提供服务影响乙公司的经营成果,所以满足客户在企业履约的同时客户即取得并消耗企业履约所带来的经济利益,所以属于某一时段内履行的履约义务,应根据履约进度确认收入,因提供3年咨询服务,所以当年履约进度=1/3=33.33%。
③调整分录:
借:应收账款1000
贷:主营业务收入1000
(3)①甲公司会计处理不正确。
②理由:甲公司控股合并C公司应确认的商誉=10000—10000×80%=2000(万元),C公司完全商誉=2000/80%=2500(万元)。
在进行资产组减值测试时,应包括完全商誉,即C公司含商誉的净资产
=9000+2500=11500(万元),可收回金额8800万元,发生减值=11500—8800=2700
(万元)。
冲减商誉2500万元后剩余200万元在资产组内部资产进行分配,其中设备应分配
减值准备的金额=8000/(8000+1000)×200=177.78(万元),专利权应分配
减值准备的金额=1000/(8000+1000)×200=22.22(万元),因合并财务报表
中商誉为2000万元,所以合并财务报表中商誉减值金额为2000万元。
③调整分录:
借:资产减值损失2000
贷:商誉2000
(4)①甲公司回购限制性股票会计处理正确,但没有编制作废和取消的会计分录;
②理由:因权益工具未满足提前设定的可行权条件(非市场条件)而被取消(实质
为作废),应冲减前期已确认的相关费用,本题中,甲公司应冲回第一期确认的费用,即
4500万元;除上述情况以外导致提前终止,视为股权激励计划的取消,应加速确认剩余
等待期内的相关费用,本题中,将第二期和第三期尚未确认的费用6250万元确认为当
期管理费用。
③调整分录:
借:资本公积4500
贷:管理费用4500
借:管理费用6250
贷:资本公积6250
(5)①E公司会计处理不正确。
②理由:甲公司是E公司的母公司,其他非关联方债权人同类债务豁免比例为30%,而甲公司豁免比例为80%,超过部分应作为权益性交易进行会计处理。
E公司以自产产品清偿所欠丁公司债务,应将债务的账面价值与存货账面价值的差
额确认为其他收益。
E公司以其他权益工具投资清偿所欠戊公司作为,应将其他权益工具投资的账面价值与债务账面价值的差额确认为投资收益,同时应将原计入其他综合收益的累计公允价值变动转入留存收益。
③调整分录:
借:投资收益750
贷:资本公积750
借:主营业务收入2100
贷:主营业务成本1800
其他收益300
借:利润分配207
盈余公积23
贷:投资收益230
借:其他综合收益50
贷:盈余公积5
利润分配45
②理由:A公司属于代理人,因为A公司未拥有存货的控制权,仅负责协助商家与消费者进行交易并负责结算,商家自行负责商品的采购、定价、发货及售后服务。所以,A公司应按净额法确认收入,即按收取的手续费确认收入。因折扣销售购物券,视为A公司促销发生的费用,应确认为销售费用,因此,A公司销售电子购物卡收取的款项980万元中,仅佣金部分50万元(1000×5%)代表A公司已收客户(商家)对价而应在未来消费者消费时作为代理人向商家提供代理服务的义务,应当确认合同负债。对于其余部分950万元A公司代商家收取的款项,作为其他应付款,待未来消费者消费时支付给相应的商家。
③调整分录:
借:主营业务收入1000
贷:合同负债50
其他应付款950
(2)①B公司会计处理不正确。
②理由:合同中包括一项履约义务,即为乙公司提供日常经营管理咨询,合同交易价格取决于乙公司是否能够完成经营目标,而获得可变回报,即固定咨询费3000万元或非现金对价8000万元,能否取得乙公司10%股权存在较大不确定性,所以,应按3000万元确定交易价格,待3年履约期满后如果达到经营目标,以5000万元(8000~3000)确认剩余交易对价;
B公司为乙公司提供3年管理咨询服务,8公司提供服务影响乙公司的经营成果,所以满足客户在企业履约的同时客户即取得并消耗企业履约所带来的经济利益,所以属于某一时段内履行的履约义务,应根据履约进度确认收入,因提供3年咨询服务,所以当年履约进度=1/3=33.33%。
③调整分录:
借:应收账款1000
贷:主营业务收入1000
(1)①A公司会计处理不正确。
②理由:A公司属于代理人,因为A公司未拥有存货的控制权,仅负责协助商家与消费者进行交易并负责结算,商家自行负责商品的采购、定价、发货及售后服务。所以,A公司应按净额法确认收入,即按收取的手续费确认收入。因折扣销售购物券,视为A公司促销发生的费用,应确认为销售费用,因此,A公司销售电子购物卡收取的款项980万元中,仅佣金部分50万元(1000×5%)代表A公司已收客户(商家)对价而应在未来消费者消费时作为代理人向商家提供代理服务的义务,应当确认合同负债。对于其余部分950万元A公司代商家收取的款项,作为其他应付款,待未来消费者消费时支付给相应的商家。
③调整分录:
借:主营业务收入1000
贷:合同负债50
其他应付款950
(2)①B公司会计处理不正确。
②理由:合同中包括一项履约义务,即为乙公司提供日常经营管理咨询,合同交易价格取决于乙公司是否能够完成经营目标,而获得可变回报,即固定咨询费3000万元或非现金对价8000万元,能否取得乙公司10%股权存在较大不确定性,所以,应按3000万元确定交易价格,待3年履约期满后如果达到经营目标,以5000万元(8000~3000)确认剩余交易对价;
B公司为乙公司提供3年管理咨询服务,8公司提供服务影响乙公司的经营成果,所以满足客户在企业履约的同时客户即取得并消耗企业履约所带来的经济利益,所以属于某一时段内履行的履约义务,应根据履约进度确认收入,因提供3年咨询服务,所以当年履约进度=1/3=33.33%。
③调整分录:
借:应收账款1000
贷:主营业务收入1000
(3)①甲公司会计处理不正确。
②理由:甲公司控股合并C公司应确认的商誉=10000—10000×80%=2000(万元),C公司完全商誉=2000/80%=2500(万元)。
在进行资产组减值测试时,应包括完全商誉,即C公司含商誉的净资产
=9000+2500=11500(万元),可收回金额8800万元,发生减值=11500—8800=2700
(万元)。
冲减商誉2500万元后剩余200万元在资产组内部资产进行分配,其中设备应分配
减值准备的金额=8000/(8000+1000)×200=177.78(万元),专利权应分配
减值准备的金额=1000/(8000+1000)×200=22.22(万元),因合并财务报表
中商誉为2000万元,所以合并财务报表中商誉减值金额为2000万元。
③调整分录:
借:资产减值损失2000
贷:商誉2000
(4)①甲公司回购限制性股票会计处理正确,但没有编制作废和取消的会计分录;
②理由:因权益工具未满足提前设定的可行权条件(非市场条件)而被取消(实质
为作废),应冲减前期已确认的相关费用,本题中,甲公司应冲回第一期确认的费用,即
4500万元;除上述情况以外导致提前终止,视为股权激励计划的取消,应加速确认剩余
等待期内的相关费用,本题中,将第二期和第三期尚未确认的费用6250万元确认为当
期管理费用。
③调整分录:
借:资本公积4500
贷:管理费用4500
借:管理费用6250
贷:资本公积6250
(5)①E公司会计处理不正确。
②理由:甲公司是E公司的母公司,其他非关联方债权人同类债务豁免比例为30%,而甲公司豁免比例为80%,超过部分应作为权益性交易进行会计处理。
E公司以自产产品清偿所欠丁公司债务,应将债务的账面价值与存货账面价值的差
额确认为其他收益。
E公司以其他权益工具投资清偿所欠戊公司作为,应将其他权益工具投资的账面价值与债务账面价值的差额确认为投资收益,同时应将原计入其他综合收益的累计公允价值变动转入留存收益。
③调整分录:
借:投资收益750
贷:资本公积750
借:主营业务收入2100
贷:主营业务成本1800
其他收益300
借:利润分配207
盈余公积23
贷:投资收益230
借:其他综合收益50
贷:盈余公积5
利润分配45
你可能感兴趣的试题
A.2×22年2月15日,客户乙公司遭受自然灾害,无法偿付2×21年销售货款
B.2×22年3月29日,法院对丙公司就2×21年10月起诉甲公司专利侵权案件作出终审判决,甲公司需支付的赔偿金额低于其2×21年末的预计金额
C.2×22年1月31日,甲公司董事会通过决议,将投资性房地产的后续计量由成本模式变更为公允价值模式
D.2×22年1月18日,甲公司的子公司发布2×21年度经审计财务报表,根据购买该子公司时签署的对赌协议,甲公司需追加对价的金额大于其2×21年末的预计金额
A.长期为甲公司供应原材料的乙公司
B.与甲公司共同出资设立合营企业的合营方丙公司
C.向甲公司提供关键管理人员服务的丁公司
D.与甲公司受同一方重大影响的戊公司
A.因浮动利率的变动而导致未来租赁付款额发生变动
B.实质固定付款额发生变动
C.发生承租人可控范围内的重大事件导致影响承租人将行使续租选择权的
D.租赁变更未作为一项单独租赁处理的