简答题
会计
题号 #6415683
甲公司为境内上市公司,专门从事能源
生产业务。2×15年,甲公司发生的企业合并及相关交易或事项如下:
资料(1)2×15年2月20日,甲公司召开董事会,审议通过了以换股方式购买专门从事新能源开发业务的乙公司80%股权的议案。2×15年3月10日, 甲公司、乙公司及其控股股东丙公司各自内部决策机构批准了该项交易方案。2×15年6月15日,证券监管机构核准了甲公司以换股方式购买乙公司80%股权的方案。
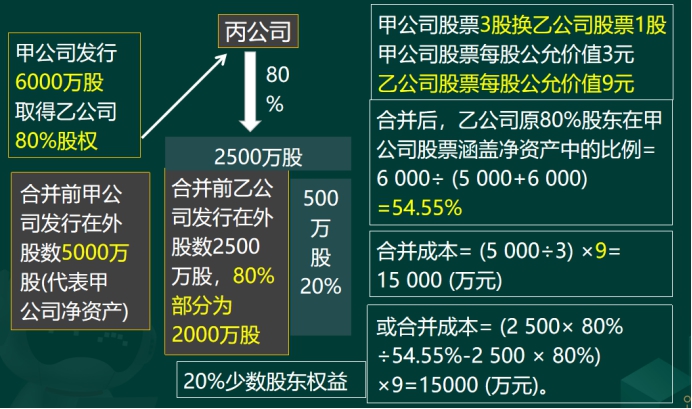
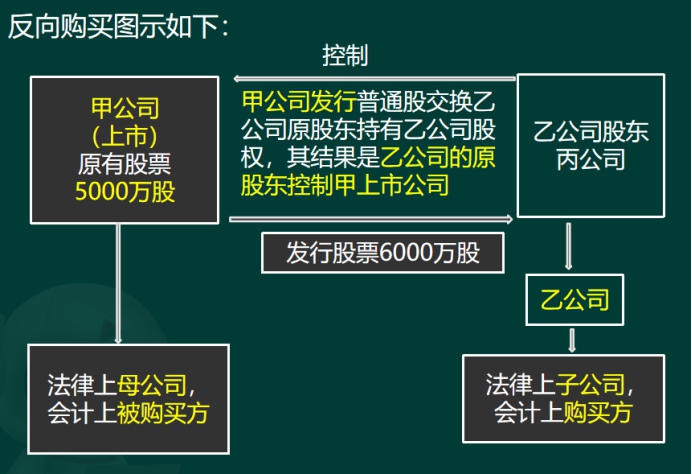
2×15年6月30日,甲公司以3:1的比例向丙公司发行6 000万股普通股,取得乙公司80%股权,有关股份登记和股东变更手续当日完成;同日,甲公司、乙公司的董事会进行了改选,丙公司开始控制甲公司,甲公司开始控制乙公司。甲公司、乙公司普通股每股面值均为1元,2×15年6月30日,甲公司普通股的公允价值为每股3元,乙公司普通股的公允价值为每股9元。
(甲5000原股,发行6000股,,乙原2000万股,丙占比
=6000/11000=54.55%,被反向控制)
2×15年7月16日,甲公司支付为实施上述换股合并而发生的会计师、律师、评估师等费用350万元,支付财务顾问费1 200万元。
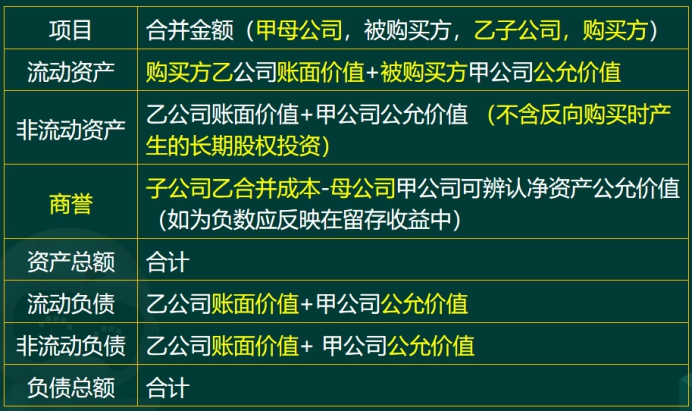
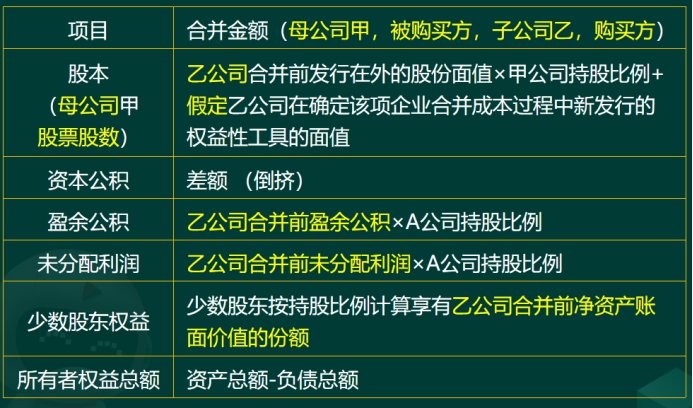
 合并报表中合并金额的计算如下表所示。
资料(2)甲公司、乙公司资产、负债等情况如下:
2×15年6月30日,甲公司(被购买方公允价值)账面资产总额17200万元,其中固定资产账面价值4 500万元,无形资产账面价值1500万元;负债账面总额9 000万元;账面所有者权益(股东权益合计8 200万元,其中:股本5 000万元(每股面值1元),资本公积1 200万元,盈余公积600万元,未分配利润1 400万元。2×15 年6月30日,甲公司除一项无形资产外,其他资产、负债的公允价值与其账面价值相同,该无形资产为一项商标权,账面价值1 000万元,公允价值3 000万元,按直线法摊销,预计尚可使用5年,预 计净残值为零。
【被购买方净资产公允价=8200+(3000-1000)×(1-25%)】
2×15年6月30日,乙公司(购买方账面价值)账面资产总额34400万元,其中固定资产账面价值8 000万元,无形资产账面价值3 500万元,账面负债总额13 400万元,账面所有者权益(股东权益)合计21 000万元。其中,股本2500万元(每股面值1元),资本公积500万元,盈余公积1800万元,未分配利润16 200万元。 (购买方账面价值)
2×15年6月30日,乙公司除一项固定资产外,其他资产、负债的公允价值与其账面价值相同,该固定资产为一栋办公楼,账面价值3 500万元,公允价值6 000万元,按年限平均法计提折旧,预计尚可使用20年,预计净残值为零。
资料(3)2×15年12月20日,甲公司向乙公司销售一批产品,销售价格(不含增值税)为100万元,成本为80万元,款项已收取。截至2×15年12月31日,乙公司从甲公司购入的产品已对外出售50%,其余50%形成存货。
其他相关资料如下:
合并前,丙公司、丁公司分别持有乙公司80%和20%股权,甲公司与乙公司、丙公司、丁公司不存在任何关联方关系;合并后,甲公司与
乙公司除资料(3)所述内部交易外,不存在其他任何内部交易。甲公司和乙公司均按照年度净利润的10%计提法定盈余公积,提任意盈余公积。企业合并后,甲公司和乙公司没有向股东分配利润。 甲公司和乙公司适用的企业所得税税率均为25%,甲公司以换股方式购买乙公司80%股权的交易适用特殊税务处理规定,即,收购企业、被收购企业的原有各项资产和负债的计税基础保持 不变,甲公司和乙公司合并前的各项资产、负债的账面价值与 其计税基础相同。不存在其他未确认暂时性差异所得税影响的事项。甲公司和乙公司预计未来年度均有足够的应纳税所得额用以抵扣可抵扣暂时性差异。
除所得税外,不考虑增值税及其他相关税费,不考虑其他因素。要求:(6问)
(1)根据资料(1)、资料(2)及其他有关资料,判断该项企业合并的类型及会计上的购买方和被购买方,并说明理由。 (反向购买?)
(2)根据资料(1)、资料(2)及其他有关资料,确定该项企业合并的购买日(或合并日),并说明理由。
(3)根据资料(1)、资料(2)及其他有关资料,计算甲公司取得乙公司80%股权投资的成本,并编制相关会计分录。
(4)根据资料(1)、资料(2)及其他有关资料,计算该项企业合并的合并成本和商誉(如有)。(谁是购买方?谁的合并成本?商誉?)
(5)根据资料(1)、资料(2)及其他有关资料,计算甲公司购买日(或合并日)合并资产负债表中固定资产、无形资产、递延所得税资产(或负债)、盈余公积和未分配利润的列报金额。
(6)根据资料(3),编制甲公司2×15年合并财务报表相关的抵销分录。
参考答案
暂无
答案解析
(1)合并类型:构成业务的反向购买;
会计上的购买方为乙公司;会计上的被购买方为甲公司。
理由:2×15年6月30日,甲公司以3:1的比例向丙公司发行6 000万普通股,取得乙公司80%股权,有关股份登记和股东变更手续当日完成;同日,甲公司、乙公司的董事会进行了改选,丙公司持有甲公司股权比例=6 000÷(5 000+6 000)×100%=54.55%,丙公司开始控制甲公司;甲公司与乙公司、丙公司不存在任何关联方联系。
(2)购买日为2×15年6月30日。
理由:2×15年6月30日,甲公司以3:1的比例向丙公司发行6 000万普通股,取得乙公司80%股权,有关股份登记和股东变更手续当日完成;同日,甲公司、乙公司的董事会进行了改选,实质上购买方取得对被购买方的控制权。
(3)甲公司取得乙公司80%股权投资的成本
=6 000×3=18 000(万元)。
会计分录:
借:长期股权投资 18 000
贷:股本 6 000
资本公积—股本溢价 12 000
借:管理费用 1 550
贷:银行存款 1 550
(4)假定乙公司发行本公司普通股股票合并甲公司,
在合并后主体享有同样的股权比例,乙公司应当发行的普通股股数=2 500×80%/[6 000/(6 000+5 000)×100%]-2500×80%=2000/54.55%-2000=1 666.67(万股)。或:因甲公司3股股票换入乙公司1股股票,假定乙公司发行本公司普通股股票合并原甲公司净资产,则需发行股票股数=5000÷3=1 666.67(万股)。
企业合并成本=1 666.67×9=15 000(万元)。
企业合并商誉=15 000-[8 200+(3 000-1000)-(3 000-
1000)×25%]=5 300(万元)。要求:
(乙购买方账面+被购买方甲公允,权益是乙公司的)
(5)固定资产的列报金额=4 500+8 000=12 500(万元)。
无形资产的列报金额=1500+(3000-1000)+3500=7000(万元)。
递延所得税负债的列报金额=甲公司(3000-1000)×25%=500(万元)。
盈余公积的列报金额=乙公司1 800×80%=1 440(万元)。
未分配利润的列报金额=乙公司16 200×80%=12 960(万元)。
母公司甲公司(被购买方)
固定资产账面价值4 500万元,
无形资产面价值1500万元;
除无形资产账面价值1 000万元,
公允价值3 000万元外,其他相同
子公司乙公司(购买方):
固定资产账面价值8 000万元,
无形资产账面价值3 500万元,
盈余公积1 800万元,
未分配利润16 200万元。
(6)
借:营业收入 100
贷:营业成本 100
借:营业成本 10
贷:存货 10[(100-80)×50%]
借:递延所得税资产 2.5(10×25%)
贷:所得税费用 2.5
会计上的购买方为乙公司;会计上的被购买方为甲公司。
理由:2×15年6月30日,甲公司以3:1的比例向丙公司发行6 000万普通股,取得乙公司80%股权,有关股份登记和股东变更手续当日完成;同日,甲公司、乙公司的董事会进行了改选,丙公司持有甲公司股权比例=6 000÷(5 000+6 000)×100%=54.55%,丙公司开始控制甲公司;甲公司与乙公司、丙公司不存在任何关联方联系。
(2)购买日为2×15年6月30日。
理由:2×15年6月30日,甲公司以3:1的比例向丙公司发行6 000万普通股,取得乙公司80%股权,有关股份登记和股东变更手续当日完成;同日,甲公司、乙公司的董事会进行了改选,实质上购买方取得对被购买方的控制权。
(3)甲公司取得乙公司80%股权投资的成本
=6 000×3=18 000(万元)。
会计分录:
借:长期股权投资 18 000
贷:股本 6 000
资本公积—股本溢价 12 000
借:管理费用 1 550
贷:银行存款 1 550
(4)假定乙公司发行本公司普通股股票合并甲公司,
在合并后主体享有同样的股权比例,乙公司应当发行的普通股股数=2 500×80%/[6 000/(6 000+5 000)×100%]-2500×80%=2000/54.55%-2000=1 666.67(万股)。或:因甲公司3股股票换入乙公司1股股票,假定乙公司发行本公司普通股股票合并原甲公司净资产,则需发行股票股数=5000÷3=1 666.67(万股)。
企业合并成本=1 666.67×9=15 000(万元)。
企业合并商誉=15 000-[8 200+(3 000-1000)-(3 000-
1000)×25%]=5 300(万元)。要求:
(乙购买方账面+被购买方甲公允,权益是乙公司的)
(5)固定资产的列报金额=4 500+8 000=12 500(万元)。
无形资产的列报金额=1500+(3000-1000)+3500=7000(万元)。
递延所得税负债的列报金额=甲公司(3000-1000)×25%=500(万元)。
盈余公积的列报金额=乙公司1 800×80%=1 440(万元)。
未分配利润的列报金额=乙公司16 200×80%=12 960(万元)。
母公司甲公司(被购买方)
固定资产账面价值4 500万元,
无形资产面价值1500万元;
除无形资产账面价值1 000万元,
公允价值3 000万元外,其他相同
子公司乙公司(购买方):
固定资产账面价值8 000万元,
无形资产账面价值3 500万元,
盈余公积1 800万元,
未分配利润16 200万元。
(6)
借:营业收入 100
贷:营业成本 100
借:营业成本 10
贷:存货 10[(100-80)×50%]
借:递延所得税资产 2.5(10×25%)
贷:所得税费用 2.5