简答题
税法
题号 #6423735
(本小题16分。)某市A公司为生产企业增值税一般纳税人,2021年度取得营业收入12 000万元、营业外收入400万元,发生营业成本6 500万元,税金及附加500万元,销售费用700万元、管理费用600万元、财务费用400万元,取得投资收益450万元,实现利润总额3 700万元。经会计事务所审核,发现2021年该企业存在如下问题:
(1)将一栋原值3 000万元的办公楼按经营使用已缴纳全年房产税25.2万元,但年初签订租赁合同,取得全年租金收入300万元,由于会计疏漏未进行账务处理和纳税申报。
(2)实际发生工资薪金总额3 000万元,含向本企业安置的3名残疾人员支付的工资薪金15万元。
(3)实际发生职工福利费450万元、职工教育经费90万元、拨缴工会经费40万元。
(4)管理费用中含新产品研究开发费用100万元(已独立核算管理)和业务招待费80万元。
(5)转让国债取得收入105万元,该国债购入面值95万元,发行期限3年,年利率5%,转让时持有满2年。
(6)转让其代企业前三大自然人股东持有的因股权分置改革原因形成的限售股,取得收入240万元,但因历史原因,公司未能提供完整、真实的限售股原值凭证。
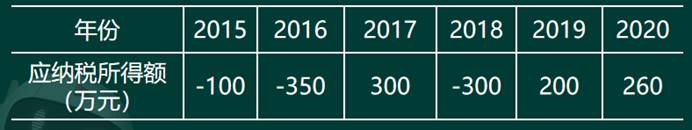
(7)公司按规定可以利用2021年所得弥补以前年度亏损。2015年至2020年未弥补以前年度亏损的应纳税所得额如下所示:
(8)公司设在境外甲国的营业机构,当年取得应纳税所得额折合人民币300万元,甲国和中国签订了税收协定,取得的所得在甲国免征企业所得税,甲国企业所得税税率为30%。
(其他相关资料:财产租赁合同印花税税率1‰,办公楼2018年购置。甲国营业机构的利润未计入当期损益)
要求:根据上述资料,按照下列顺序计算回答问题,如有计算需计算出合计数。
(1)判断业务(1)甲企业少缴税款可能面临的处罚及应补缴的税款。
(2)计算业务(2)应调整的企业所得税应纳税所得额。
(3)计算业务(3)应调整的企业所得税应纳税所得额。
(4)计算业务(4)应调整的企业所得税应纳税所得额。
(5)计算业务(5)应调整的企业所得税应纳税所得额。
(6)计算业务(6)应调整的企业所得税应纳税所得额。
(7)计算该企业2021年度允许弥补的以前年度亏损额。
(8)甲国的免税额是否准予在我国进行税收抵免并说明理由。
(9)计算该企业2021年度企业所得税应纳税所得额。
(10)计算该企业2021年度应缴纳的企业所得税。
参考答案
暂无
答案解析
(1)纳税人、扣缴义务人在规定期限内不缴或者少缴应纳或者应解缴的税款,税务机关可责令限期缴纳;税务机关除责令限期缴纳外,可加收滞纳金,从滞纳税款之日起,按日加收滞纳税款万分之五的滞纳金。(1分)
应补缴印花税=300×1‰=0.3(万元)(1分)
应补缴房产税=300×12%-25.2=10.8(万元)(1分)
应补缴增值税=300×9%=27(万元)(1分)
应补缴城建税及两附加=27×12%=3.24(万元)(1分)
(2)残疾人员工资纳税调整减少额=15(万元)(1分)
(3)职工福利费纳税调整增加额=450-3 000×14%=30(万元)(1分)
(4)研发费用纳税调整减少额=100×100%=100(万元)(1分)
业务招待费纳税调整增加额=80-min(80×60%,(12000+300)×5‰)=32(万元)(1分)
(5)国债利息纳税调整减少额=95×5%×2=9.5(万元)(1分)
(6)限售股转让纳税调整减少额=240×15%=36(万元)(1分)
(7)2021年度允许弥补的亏损=100+350+300-(300+200+260)=10(万元)(1分)
(8)可以抵免。(1分)
理由:税收饶让抵免,是指满足三个条件的居民企业从协定国取得的所得,在协定国的免减税额可作为企业实际缴纳的境外所得税额用于办理税收抵免。三个条件为①居民企业从税收协定国取得的所得;②已经享受了协定国免税或减税待遇;③免减税额依协定应视同已缴税额在中国的应纳税额中抵免。
抵免限额=min(300×25%,300×30%)=75(万元)(1分)
(9)2021年度企业所得税应纳税所得额
=3 700-14.34+300-15+30-100+32-9.5-36-10+300
=3 877.16+300=4 177.16(万元)(1分)
(10)2021年度应缴纳企业所得税=4 177.16×25%-75
=3 877.16×25%=969.29(万元)(1分)
应补缴印花税=300×1‰=0.3(万元)(1分)
应补缴房产税=300×12%-25.2=10.8(万元)(1分)
应补缴增值税=300×9%=27(万元)(1分)
应补缴城建税及两附加=27×12%=3.24(万元)(1分)
(2)残疾人员工资纳税调整减少额=15(万元)(1分)
(3)职工福利费纳税调整增加额=450-3 000×14%=30(万元)(1分)
(4)研发费用纳税调整减少额=100×100%=100(万元)(1分)
业务招待费纳税调整增加额=80-min(80×60%,(12000+300)×5‰)=32(万元)(1分)
(5)国债利息纳税调整减少额=95×5%×2=9.5(万元)(1分)
(6)限售股转让纳税调整减少额=240×15%=36(万元)(1分)
(7)2021年度允许弥补的亏损=100+350+300-(300+200+260)=10(万元)(1分)
(8)可以抵免。(1分)
理由:税收饶让抵免,是指满足三个条件的居民企业从协定国取得的所得,在协定国的免减税额可作为企业实际缴纳的境外所得税额用于办理税收抵免。三个条件为①居民企业从税收协定国取得的所得;②已经享受了协定国免税或减税待遇;③免减税额依协定应视同已缴税额在中国的应纳税额中抵免。
抵免限额=min(300×25%,300×30%)=75(万元)(1分)
(9)2021年度企业所得税应纳税所得额
=3 700-14.34+300-15+30-100+32-9.5-36-10+300
=3 877.16+300=4 177.16(万元)(1分)
(10)2021年度应缴纳企业所得税=4 177.16×25%-75
=3 877.16×25%=969.29(万元)(1分)
你可能感兴趣的试题
A.税收法定原则
B.税收公平原则
C.实质课税原则
D.程序优于实体原则