简答题
税法
题号 #6440318
中国公民张某在某省会城市的甲公司任职,2021年取得的收人情况如下:
(1)每月工资收入15000元,张某自行负担的符合规定标准的三险一金合计为1500元。
(2)擅长写作的张某于当年6月出版一本短篇小说,取得稿酬50000元。
(3)7月取得境内一家公司支付的专利权使用费150000元。
(其他相关资料:张某利用工作之余接受专业技术人员职业资格继续教育并于当年12月取得相关证书,为接受继续教育所发生的支出为5000元;由于没有住房,张某从1月起每月需要支付住房租金2000元,租期到2021年11月底结束;8月份由于生病,扣除医保报销后张某负担符合规定的医药费20000元;张某已向甲公司提供有关信息并依法要求办理专项附加扣除)
要求:根据上述资料,回答下列问题。
(1)甲公司预扣预缴张某工资、薪金所得个人所得税时,各扣除项目具体如何扣除。
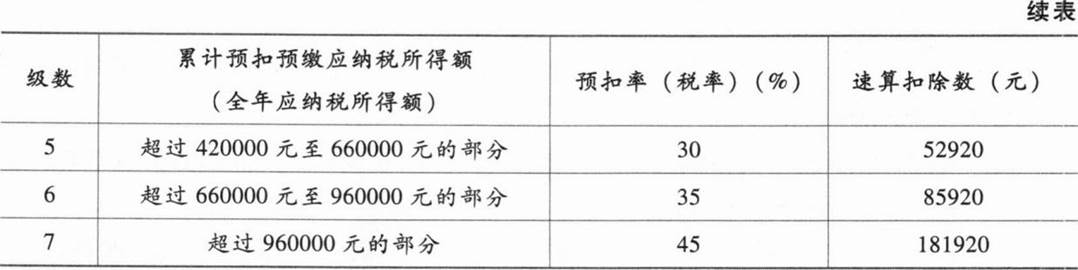
(2)计算张某1~3月每月被预扣预缴的个人所得税。
(3)计算张某取得的稿酬所得被预扣预缴的个人所得税。
(4)计算张某取得的专利权使用费所得被预扣预缴的个人所得税。
(5)计算张某2021年综合所得应纳个人所得税。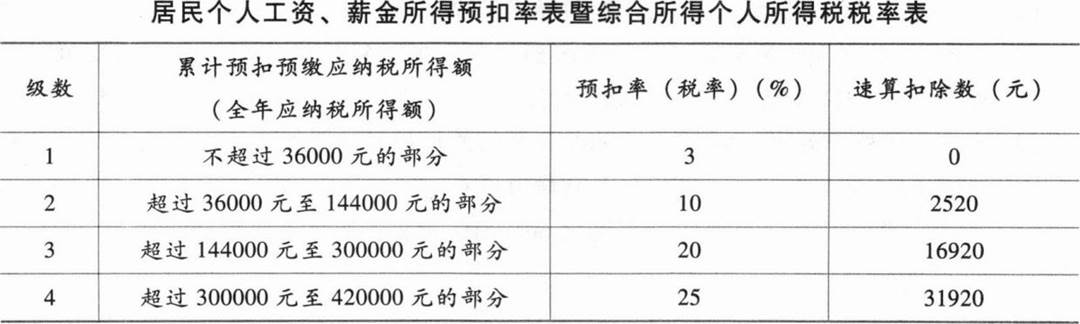
参考答案
暂无
答案解析
(1)①法定减除费用5000元/月;
②符合规定标准的三险一金属于专项扣除,可据实扣除;
③接受专业技术人员职业资格继续教育,在取得相关证书的当年,按照3600元定额扣除;
④由于在省会城市租房,所以住房租金支出每月可以扣除1500元,共计扣除11个月。
【提示】在一个纳税年度内,纳税人发生的与基本医保相关的医药费用支出,扣除
医保报销后个人负担(指医保目录范围内的自付部分)累计超过15000元的部分,
由纳税人在办理年度汇算清缴时,在80000元限额内据实扣除,张某个人负担
20000元,其中5000元的部分,应该在汇算清缴时申报扣除。
(2)①1月:累计预扣预缴应纳税所得额=15000-5000-1500-1500=7000(元)
甲公司1月应预扣预缴税额=7000×3%=210(元)
②2月:累计预扣预缴应纳税所得额=15000×2-5000×2-1500×2-1500×2=14000(元)
甲公司2月应预扣预缴税额=14000×3%-210=210(元)
③3月:累计预扣预缴应纳税所得额=15000×3—5000×3一1500×3—1500×3=21000
(元)
甲公司3月应预扣预缴税额=21000×3%-210-210=210(元)。
(3)预扣预缴应纳税额=50000×(1—20%)×70%×20%=5600(元)。
(4)预扣预缴应纳税额=150000×(1—20%)×20%=24000(元)。
(5)应纳税所得额=15000×12+50000×(1—20%)×70%+150000×(1—20%)一60000一1500×12一(1500×11+3600+5000)=224900(元)
全年应纳税额=224900×20%一16920=28060(元)。
②符合规定标准的三险一金属于专项扣除,可据实扣除;
③接受专业技术人员职业资格继续教育,在取得相关证书的当年,按照3600元定额扣除;
④由于在省会城市租房,所以住房租金支出每月可以扣除1500元,共计扣除11个月。
【提示】在一个纳税年度内,纳税人发生的与基本医保相关的医药费用支出,扣除
医保报销后个人负担(指医保目录范围内的自付部分)累计超过15000元的部分,
由纳税人在办理年度汇算清缴时,在80000元限额内据实扣除,张某个人负担
20000元,其中5000元的部分,应该在汇算清缴时申报扣除。
(2)①1月:累计预扣预缴应纳税所得额=15000-5000-1500-1500=7000(元)
甲公司1月应预扣预缴税额=7000×3%=210(元)
②2月:累计预扣预缴应纳税所得额=15000×2-5000×2-1500×2-1500×2=14000(元)
甲公司2月应预扣预缴税额=14000×3%-210=210(元)
③3月:累计预扣预缴应纳税所得额=15000×3—5000×3一1500×3—1500×3=21000
(元)
甲公司3月应预扣预缴税额=21000×3%-210-210=210(元)。
(3)预扣预缴应纳税额=50000×(1—20%)×70%×20%=5600(元)。
(4)预扣预缴应纳税额=150000×(1—20%)×20%=24000(元)。
(5)应纳税所得额=15000×12+50000×(1—20%)×70%+150000×(1—20%)一60000一1500×12一(1500×11+3600+5000)=224900(元)
全年应纳税额=224900×20%一16920=28060(元)。