简答题
税法
题号 #6440366
中国居民孙某为某公司高管人员,2021年有关涉税信息和收支情况如下:
(1)每月应发工资薪金23000元,公司每月按规定标准为其扣缴“三险一金”合计2500元。
(2)担任另一上市公司独立董事(未在该公司任职),12月取得董事费5万元。
(3)1月签订不动产租赁合同,将原值400万元的一套住房按市场价格出租,租期2年,约定1月29日交付使用,2月1日起收取租金,每月7000元。
(其他相关资料:孙某无免税收入,从2021年1月份开始每月享受专项附加扣除3000元,取得各项综合所得时支付方已预扣预缴个人所得税,不考虑增值税和附加税费)
要求:根据上述资料,按照下列序号回答问题。如有计算需计算出合计数。
(1)计算孙某获得的董事费收入应预缴的个人所得税。
(2)分别计算孙某2021年出租住房应缴纳的房产税、个人所得税。
(3)计算孙某2021年综合所得应缴纳的个人所得税。
(4)计算孙某年终办理汇算清缴时,应补(退)的税额。
(5)孙某的综合所得应"-3在何时、何地办理汇算清缴。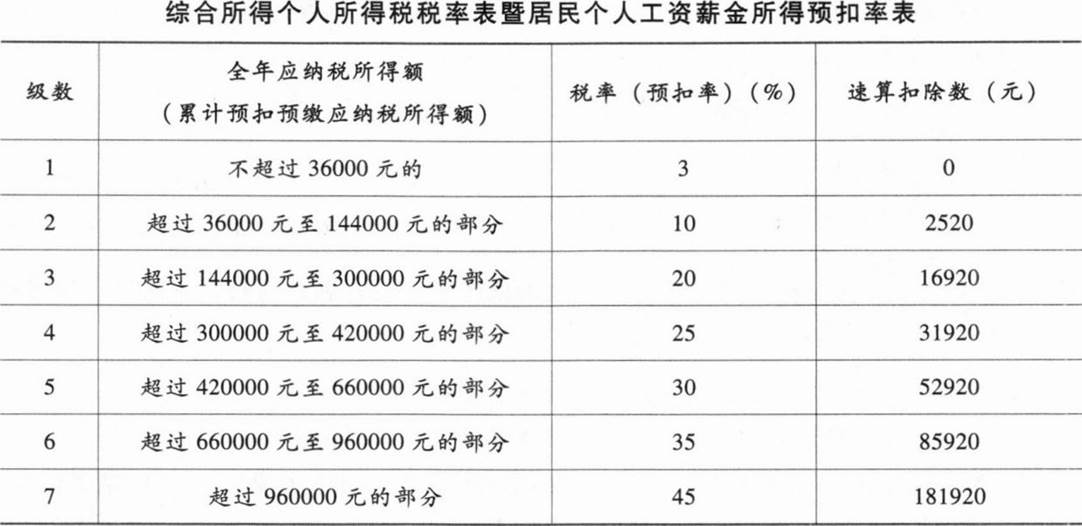
参考答案
暂无
答案解析
(1)在非任职单位获得的董事费收入,应按照“劳务报酬所得”预扣预缴个人所得税。
应预缴个人所得税=50000×(1—20%)×30%-2000=10000(元)。
(2)思路点拨:本问考核的知识点是个人出租住房,计算缴纳个人所得税时,准予扣
除的税费的计算。对个人出租住房,不区分实际用途,均按4%的税率征收房
产税。
应缴纳房产税=7000×4%×11=3080(元)。
对个人按市场价格出租住房取得的所得,减按10%的税率征收个人所得税。
应缴纳个人所得税=(7000-7000×4%)×(1—20%)×10%×11=5913.6(元)。
(3)孙某2021年综合所得的计税收入额=23000×12+50000×(1—20%)=316000(元)。
2021年综合所得应缴纳的税款=(316000—60000—2500×12—3000×12)×20%一
16920=21080(元)。
(4)工资、薪金所得预扣预缴应纳税所得额=23000×12—60000—2500×12—3000×12=
150000(元)
工资、薪金所得预扣预缴税款=150000×20%一16920=13080(元)
劳务报酬所得预扣预缴税款=10000(元)
孙某全年已预缴税款=13080+10000=23080(元)
应退税额=23080—21080=2000(元)。
(5)孙某应当在2022年3月1日至6月30日到任职受雇单位所在地的主管税务机关办
理2021年综合所得汇算清缴。
应预缴个人所得税=50000×(1—20%)×30%-2000=10000(元)。
(2)思路点拨:本问考核的知识点是个人出租住房,计算缴纳个人所得税时,准予扣
除的税费的计算。对个人出租住房,不区分实际用途,均按4%的税率征收房
产税。
应缴纳房产税=7000×4%×11=3080(元)。
对个人按市场价格出租住房取得的所得,减按10%的税率征收个人所得税。
应缴纳个人所得税=(7000-7000×4%)×(1—20%)×10%×11=5913.6(元)。
(3)孙某2021年综合所得的计税收入额=23000×12+50000×(1—20%)=316000(元)。
2021年综合所得应缴纳的税款=(316000—60000—2500×12—3000×12)×20%一
16920=21080(元)。
(4)工资、薪金所得预扣预缴应纳税所得额=23000×12—60000—2500×12—3000×12=
150000(元)
工资、薪金所得预扣预缴税款=150000×20%一16920=13080(元)
劳务报酬所得预扣预缴税款=10000(元)
孙某全年已预缴税款=13080+10000=23080(元)
应退税额=23080—21080=2000(元)。
(5)孙某应当在2022年3月1日至6月30日到任职受雇单位所在地的主管税务机关办
理2021年综合所得汇算清缴。