简答题
会计
题号 #6448010
2×21年至2×22年,甲公司及乙公司发生的相关交易或事项如下:
(1)2×21年1月1日,甲公司向乙公司签出以自身普通股为标的的看涨期权,乙公司以银行存款支付期权费500万元。根据合同约定,看涨期权的持有方有权在可行权日以22元每股的价格购入100万股甲公司普通股股票。同时合同约定,甲公司有权以股票净额或股票总额方式进行结算。其他有关资料见下表。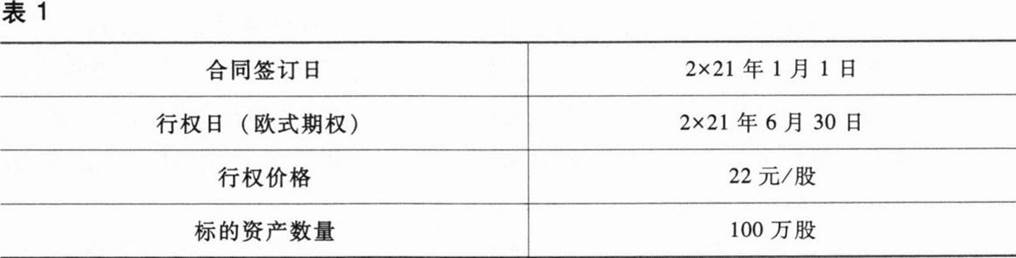
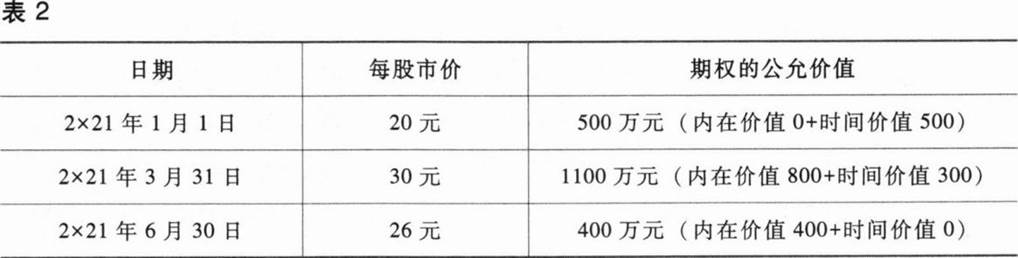
(2)2×21年6月30日,乙公司行使了该看涨期权,甲公司以股票总额的方式进行了结算,乙公司取得甲公司普通股100万股,占甲公司有表决权股份的5%,对甲公司不具有控制、共同控制和重大影响,乙公司将其指定为以公允价值计量且其变动计入其他综合收益的非交易性权益工具投资。2×22年7月5日,甲公司宣告发放现金股利120万元。2×22年7月20日,收到甲公司宣告发放的现金股利。2×22年7月31日,甲公司股票的市价为每股28元。
(3)2×22年8月5日,乙公司又以11800万元取得甲公司20%的股权,当日甲公司可辨认净资产的公允价值为63000万元,取得该部分股权后,按照甲公司章程规定,乙公司能够派人参与甲公司的财务和生产经营决策,对该项长期股权投资采用权益法核算。假定乙公司在取得对甲公司25%的股权后,双方未发生任何内部交易,未派发现金股利或利润。除净利润外,未发生其他所有者权益的变动事项。2×22年8月5日,乙公司原持有甲公司5%股权的公允价值为2950万元。其他资料:第一,乙公司按照年度净利润的10%计提法定盈余公积;第二,不考虑税费及其他因素。
要求:
(1)根据资料(1),判断甲公司签发的股票期权是金融负债还是权益工具,并说明理由。
(2)根据资料(1),判断乙公司取得的股票期权应当如何分类,并说明理由。
(3)根据资料(1)和
(2),编制甲公司签发的看涨期权的相关会计分录。
(4)根据资料(1)和
(2),编制乙公司与看涨期权相关的会计分录。
(5)根据资料(3),计算乙公司取得长期股权投资的初始投资成本,并编制相关会计分录。
参考答案
暂无
答案解析
(1)甲公司签发的股票期权是金融负债。
理由:《企业会计准则第37号——金融工具列报》(2017年修订)第十三条,对于存在结算选择权的衍生工具(例如合同规定发行方或持有方能选择以现金净额或以发行股份交换现金等方式进行结算的衍生工具),发行方应当将其确认为金融负债,但所有可供选择的结算方式均表明该衍生工具应当确认为权益工具的除外。本题中,甲公司有权以股票净额或股票总额方式进行结算,不符合“所有可供选择的结算方式均表明该衍生工具应当确认为权益工具”,因此,甲公司签发的股票期权是衍生金融负债。
(2)乙公司取得的股票期权应当分类为以公允价值计量且其变动计入当期损益的金融资产。
理由:乙公司取得的股票期权属于衍生工具,该合同包含了与基本借贷安排无关的合同现金流量风险敞口或波动性敞口,不符合本金加利息的合同现金流量特征,因此,乙公司取得的股票期权应当分类为以公允价值计量且其变动计入当期损益的金融资产。
(3)①2×21年1月1日,确认签出的看涨期权,收取期权费
借:银行存款500
贷:衍生工具——看涨期权500
②2×21年3月31日,确认期权的公允价值变动
借:公允价值变动损益600
贷:衍生工具——看涨期权600(1100—500)
③2×21年6月30日,确认期权的公允价值变动
借:衍生工具——看涨期权700(1100—400)
贷:公允价值变动损益700
乙公司行权,甲公司选择以股票总额方式结算(收到固定金额同时交付固定数量的
自身普通股)
借:银行存款2200
衍生工具——看涨期权400
贷:股本100
资本公积——股本溢价2500
(4)@2×21年1月1日,支付期权费,取得看涨期权
借:衍生工具——看涨期权500
贷:银行存款500
②2×21年3月31日,确认期权的公允价值变动
借:衍生工具——看涨期权600
贷:公允价值变动损益600
③2×21年6月30日,确认期权的公允价值变动
借:公允价值变动损益700
贷:衍生工具——看涨期权700
乙公司行权(甲公司选择以股票总额方式结算)
借:其他权益工具投资——成本2600
贷:银行存款2200
衍生工具——看涨期权400
④2×22年7月5日,甲公司宣告发放现金股利120万元
借:应收股利6
贷:投资收益6
⑤2×22年7月20日,收到甲公司宣告发放的现金股利
借:银行存款6
贷:应收股利6
⑥2×22年7月31日,甲公司股票的市价为每股28元,确认公允价值变动
借:其他权益工具投资——公允价值变动200(2800—2600)
贷:其他综合收益200
(5)长期股权投资的初始投资成本=2950+11800=14750(万元)。
会计分录:
借:长期股权投资——投资成本14750
贷:其他权益工具投资——成本2600
——公允价值变动200
银行存款11800
盈余公积15
利润分配——未分配利润135
借:其他综合收益200
贷:盈余公积20
利润分配——未分配利润180
借:长期股权投资——投资成本1000(63000×25%一14750)
贷:营业外收入1000
理由:《企业会计准则第37号——金融工具列报》(2017年修订)第十三条,对于存在结算选择权的衍生工具(例如合同规定发行方或持有方能选择以现金净额或以发行股份交换现金等方式进行结算的衍生工具),发行方应当将其确认为金融负债,但所有可供选择的结算方式均表明该衍生工具应当确认为权益工具的除外。本题中,甲公司有权以股票净额或股票总额方式进行结算,不符合“所有可供选择的结算方式均表明该衍生工具应当确认为权益工具”,因此,甲公司签发的股票期权是衍生金融负债。
(2)乙公司取得的股票期权应当分类为以公允价值计量且其变动计入当期损益的金融资产。
理由:乙公司取得的股票期权属于衍生工具,该合同包含了与基本借贷安排无关的合同现金流量风险敞口或波动性敞口,不符合本金加利息的合同现金流量特征,因此,乙公司取得的股票期权应当分类为以公允价值计量且其变动计入当期损益的金融资产。
(3)①2×21年1月1日,确认签出的看涨期权,收取期权费
借:银行存款500
贷:衍生工具——看涨期权500
②2×21年3月31日,确认期权的公允价值变动
借:公允价值变动损益600
贷:衍生工具——看涨期权600(1100—500)
③2×21年6月30日,确认期权的公允价值变动
借:衍生工具——看涨期权700(1100—400)
贷:公允价值变动损益700
乙公司行权,甲公司选择以股票总额方式结算(收到固定金额同时交付固定数量的
自身普通股)
借:银行存款2200
衍生工具——看涨期权400
贷:股本100
资本公积——股本溢价2500
(4)@2×21年1月1日,支付期权费,取得看涨期权
借:衍生工具——看涨期权500
贷:银行存款500
②2×21年3月31日,确认期权的公允价值变动
借:衍生工具——看涨期权600
贷:公允价值变动损益600
③2×21年6月30日,确认期权的公允价值变动
借:公允价值变动损益700
贷:衍生工具——看涨期权700
乙公司行权(甲公司选择以股票总额方式结算)
借:其他权益工具投资——成本2600
贷:银行存款2200
衍生工具——看涨期权400
④2×22年7月5日,甲公司宣告发放现金股利120万元
借:应收股利6
贷:投资收益6
⑤2×22年7月20日,收到甲公司宣告发放的现金股利
借:银行存款6
贷:应收股利6
⑥2×22年7月31日,甲公司股票的市价为每股28元,确认公允价值变动
借:其他权益工具投资——公允价值变动200(2800—2600)
贷:其他综合收益200
(5)长期股权投资的初始投资成本=2950+11800=14750(万元)。
会计分录:
借:长期股权投资——投资成本14750
贷:其他权益工具投资——成本2600
——公允价值变动200
银行存款11800
盈余公积15
利润分配——未分配利润135
借:其他综合收益200
贷:盈余公积20
利润分配——未分配利润180
借:长期股权投资——投资成本1000(63000×25%一14750)
贷:营业外收入1000
你可能感兴趣的试题
A.允许商品流通企业将采购商品过程中发生的金额较小的运杂费直接计入当期损益
B.将发行的附有强制付息义务的优先股确认为负债
C.预提产品质量保证费用
D.企业会计政策不得随意变更
A.委托代销商品
B.摊销期限不超过一年的确认为资产的合同履约成本
C.为包装本企业商品而储备的包装物
D.为建造固定资产等工程储备的材料