简答题
财务成本管理
题号 #6448041
甲公司是一家制造企业,为扩大市场份额,准备投产一个新产品,目前,相关技术研发已经完成,正在进行该项目的可行性研究,相关资料如下:
(1)如果可行,该项目拟在2022年年初投产,预计该新产品3年后(即2024年年末)停产,即项目预期持续3年,新产品单位售价3000元,2022年销售10万部,销量以后每年按10%增长,单位变动制造成本2000元,每年付现固定制造费用400万元,每年付现销售和管理费用占营业收入的10%。
(2)为生产该新产品,需要添置一条生产线,预计购置成本12000万元,该生产线可在2021年年末前安装完毕,按税法规定,该生产线折旧年限4年,预计净残值率5%,采用直线法计提折旧,预计2024年年末该生产线的变现价值为2400万元。
(3)公司现有一闲置厂房对外出租,每年年末收取租金80万元,该厂房可用于生产该新产品,因生产线安装期较短,安装期间租金不受影响。由于新产品对当前产品的替代效应,当前产品2022年销量下降1.5万部,下降的销量以后每年按10%增长,2024年年末新产品停产,替代效应消失,2025年当前产品销量恢复至新产品项目投产前的水平。当前产品的单位售价1600元,单位变动成本1200元。
(4)营运资本为营业收入的20%,新产品项目垫支的营运资本在各年年初投入,在项目结束时全部收回,减少的当前产品垫支的营运资本在各年年初收回,在新产品项目结束时重新投入。
(5)为筹集所需资金,该项目拟通过发行债券和留存收益进行筹资:平价发行期限5年、面值1000元、票面利率10%、每年年末付息一次的债券;当前公司普通股13系数1.5,无风险报酬率3.4%,市场组合必要报酬率7.4%。当前公司资本结构(负债/权益)为2/3,目标资本结构(负债/权益)为1/1。
(6)公司所得税税率25%,假设该项目的初始现金流量发生在2021年年末,营业现金流量均发生在以后各年年末。
要求:
(1)计算项目的折现率(百分号前保留整数)。
(2)计算项目的初始现金净流量(2021年末增量现金净流量)、2022~2024年的增量现金净流量及项目的净现值、折现回收期,并判断项目是否可行(计算过程和结果填入下方表格中)。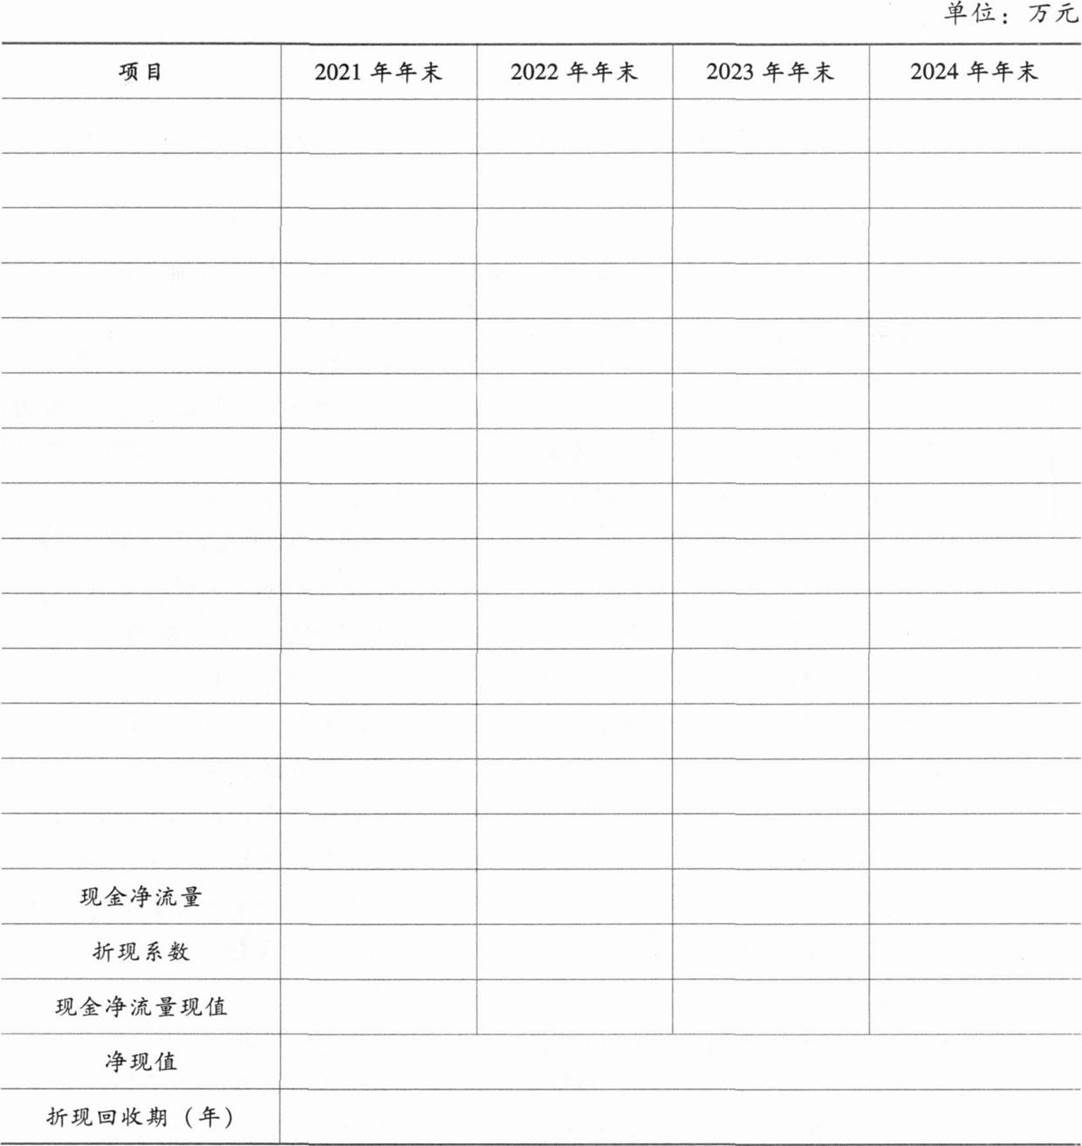
(3)为分析未来不确定性对该项目净现值的影响,应用最大最小法计算单位变动制造成本的最大值,应用敏感程度法计算当单位变动制造成本上升5%时,净现值对单位变动制造成本的敏感系数。
(4)简述利用敏感分析法进行项目的风险分析的特点。
参考答案
暂无
答案解析
(1)债务税后资本成本=10%×(1—25%)=7.5%
β资产=1.5/[I+(1—25%)×2/3]=1
β权益=1×[1+(1—25%)×1/1]=1.75
股权资本成本=3.4%+1.75×(7.4%-3.4%)=10.4%
加权平均资本成本=7.5%×50%+10.4%×50%=9%
(2)
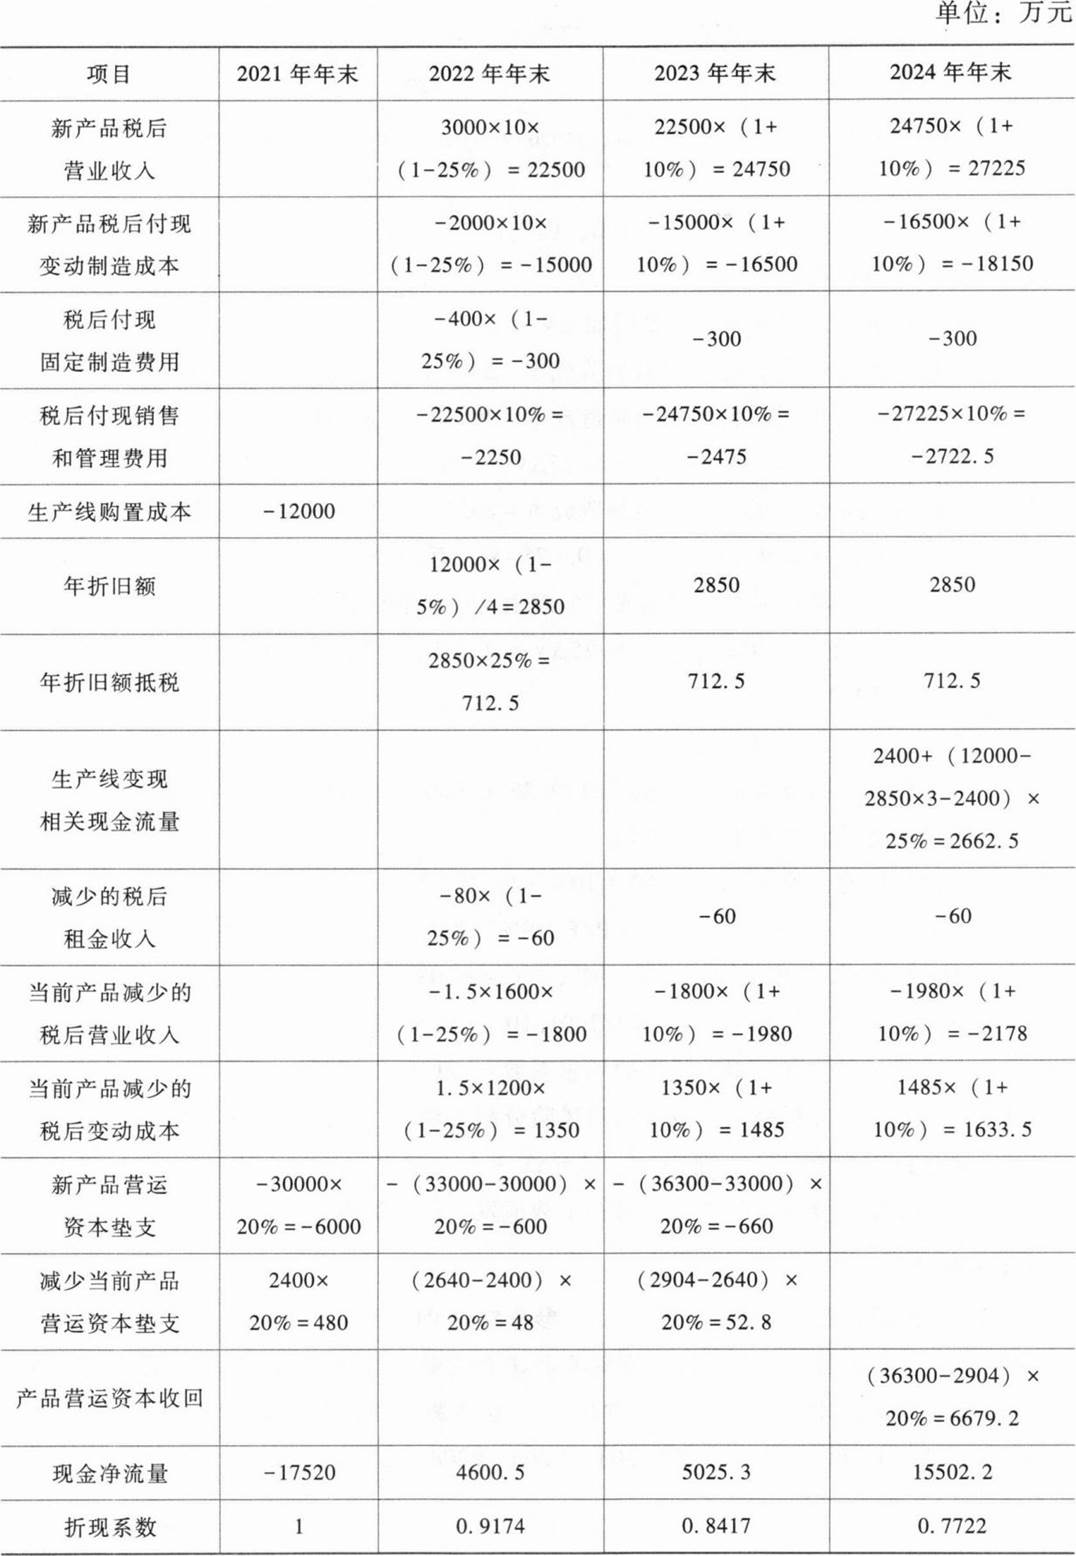
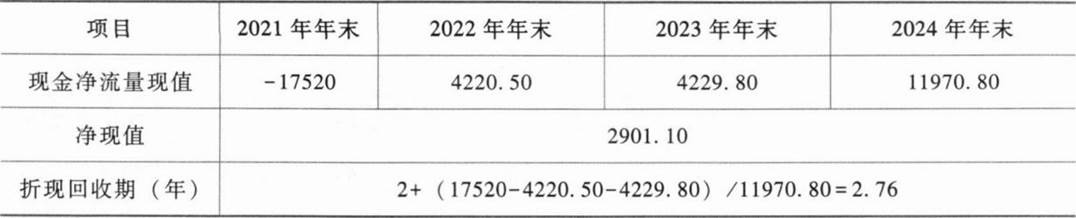
由以上计算可知:净现值大于0,因此该项目可行。
(3)①最大最小法:
假设单位变动制造成本需要增加△V元:
2022年增加的税后付现变动制造成本=△V×10×(1—25%)=7.5△V(万元)
2023年增加的税后付现变动制造成本=2022年增加的税后付现变动制造成本×(1+10%)=7.5△V×(1+10%)=8.25△V(万元)
2024年增加的税后付现变动制造成本=2023年增加的税后付现变动制造成本×(1+10%)=8.25△V×(1+10%)=9.075△V(万元)
令增加的税后付现变动制造成本的现值=原有净现值7.5△V×(P/F,9%,1)+8.25△V×(P/F,9%,2)+9.075△V×(P/F,9%,3)=2901.1
解得:△V=139.26(元)
即单位变动制造成本如果达到2139.26(2000+139.26)元,净现值为零。
②单位变动制造成本上升5%:
净现值的变化值=一2000×5%×10×(1—25%)×(P/F,9%,1)一2000×5%×10×
(1+10%)×(1—25%)×(P/F,9%,2)一2000×5%×10×(1+10%)×(1+
10%)×(1—25%)×(P/F,9%,3)=一2083.22(万元)
净现值的变化程度=-2083.22/2901.10=-71.81%
净现值对单位变动制造成本的敏感系数=-71.81%/5%=一14.36
(4)优点:敏感分析是一种最常用的风险分析方法,计算过程简单、易于理解。
缺点:①在进行敏感分析时,只允许一个变量发生变动,而假设其他变量保持不变;②敏感分析法没有给出每一个数值发生的可能性。
β资产=1.5/[I+(1—25%)×2/3]=1
β权益=1×[1+(1—25%)×1/1]=1.75
股权资本成本=3.4%+1.75×(7.4%-3.4%)=10.4%
加权平均资本成本=7.5%×50%+10.4%×50%=9%
(2)
由以上计算可知:净现值大于0,因此该项目可行。
(3)①最大最小法:
假设单位变动制造成本需要增加△V元:
2022年增加的税后付现变动制造成本=△V×10×(1—25%)=7.5△V(万元)
2023年增加的税后付现变动制造成本=2022年增加的税后付现变动制造成本×(1+10%)=7.5△V×(1+10%)=8.25△V(万元)
2024年增加的税后付现变动制造成本=2023年增加的税后付现变动制造成本×(1+10%)=8.25△V×(1+10%)=9.075△V(万元)
令增加的税后付现变动制造成本的现值=原有净现值7.5△V×(P/F,9%,1)+8.25△V×(P/F,9%,2)+9.075△V×(P/F,9%,3)=2901.1
解得:△V=139.26(元)
即单位变动制造成本如果达到2139.26(2000+139.26)元,净现值为零。
②单位变动制造成本上升5%:
净现值的变化值=一2000×5%×10×(1—25%)×(P/F,9%,1)一2000×5%×10×
(1+10%)×(1—25%)×(P/F,9%,2)一2000×5%×10×(1+10%)×(1+
10%)×(1—25%)×(P/F,9%,3)=一2083.22(万元)
净现值的变化程度=-2083.22/2901.10=-71.81%
净现值对单位变动制造成本的敏感系数=-71.81%/5%=一14.36
(4)优点:敏感分析是一种最常用的风险分析方法,计算过程简单、易于理解。
缺点:①在进行敏感分析时,只允许一个变量发生变动,而假设其他变量保持不变;②敏感分析法没有给出每一个数值发生的可能性。
你可能感兴趣的试题
A.20%
B.28%
C.8%
D.22.4%
A.空头期权到期日价值为一6元
B.期权的内在价值为6元
C.期权的时间溢价为2元
D.卖方期权到期净损失为4元