简答题
财务成本管理
题号 #6448069
某企业目前采用外购的方式采购生产中使用的A标准件,单价为90元,从发出订单到货物到达需要2天时间,一次订货运输费为2600元,每次订货的检验费为400元。如果考虑采用自制,单位变动生产成本为60元,每次生产准备成本为500元,预计年固定生产成本增加148560元,零件每日产量30件。
A标准件全年共需耗用4500件,企业存货占用资金的资本成本率为10%,单件存货保险费为1元,存货残损变质损失为每件2元,假设一年工作天数为300天,单位缺货成本为25元。企业生产每日需要的零件数量及出现的概率为: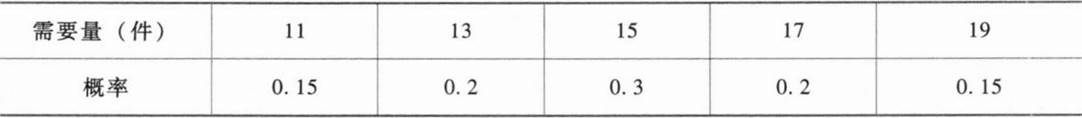
要求:
(1)计算自制存货的单位变动储存成本。
(2)计算外购存货的单位变动储存成本。
(3)若不考虑缺货的影响,分别计算自制的经济生产批量和外购的经济订货批量,并通过计算分析企业应自制还是外购A标准件?
(4)若采用外购方式,考虑缺货的影响,确定企业当库存零件水平为多少时应提出订货。
(5)若考虑缺货的影响,判断企业应自制还是外购A标准件?
参考答案
暂无
答案解析
(1)自制存货单位变动储存成本=单位存货占用资金的应计利息+单位存货保险费+单位存货残损变质损失=60×10%+1+2=9(元/件)
(2)外购存货单位变动储存成本=90×10%+1+2=12(元/件)
(3)自制:
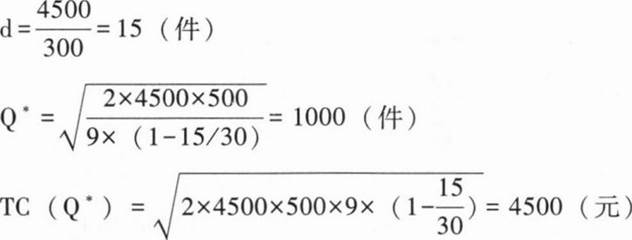
TC=4500×60+4500+148560=423060(元)
外购:
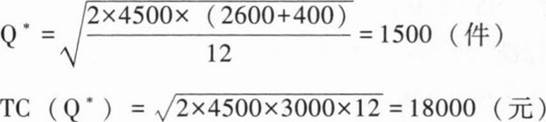
TC=4500×90+18000=423000(元)
因为外购总成本小于自制总成本,所以企业应外购A标准件。
(4)外购:
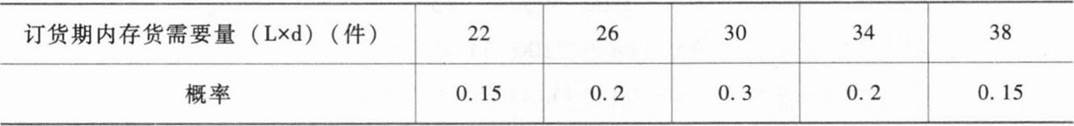
年订货次数=4500/1500=3(次)
设B=0,R=2×15=30(件)
S=(34-30)×0.2+(38-30)×0.15=2(件)
TC(S,B)=2×25×3=150(元)
设B=4,R=30+4=34(件)
S=(38-34)×0.15=0.6(件)
TC(S,B)=25×0.6×3+4×121193(元)
设B=8,R=30+8=38(件)
S=0
TC(S,B)=8×12=96(元)
再订货点为34件时,相关成本最小。当库存零件水平为34件时,应提出订货。
(5)考虑缺货影响的外购总成本=423000+93=423093(元)
因为自制相关成本小,所以选择自制。
(2)外购存货单位变动储存成本=90×10%+1+2=12(元/件)
(3)自制:
TC=4500×60+4500+148560=423060(元)
外购:
TC=4500×90+18000=423000(元)
因为外购总成本小于自制总成本,所以企业应外购A标准件。
(4)外购:
年订货次数=4500/1500=3(次)
设B=0,R=2×15=30(件)
S=(34-30)×0.2+(38-30)×0.15=2(件)
TC(S,B)=2×25×3=150(元)
设B=4,R=30+4=34(件)
S=(38-34)×0.15=0.6(件)
TC(S,B)=25×0.6×3+4×121193(元)
设B=8,R=30+8=38(件)
S=0
TC(S,B)=8×12=96(元)
再订货点为34件时,相关成本最小。当库存零件水平为34件时,应提出订货。
(5)考虑缺货影响的外购总成本=423000+93=423093(元)
因为自制相关成本小,所以选择自制。
你可能感兴趣的试题
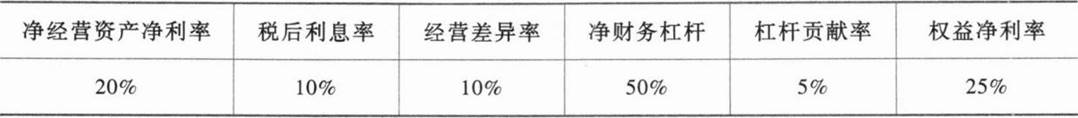
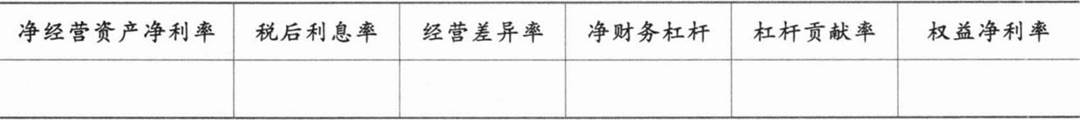
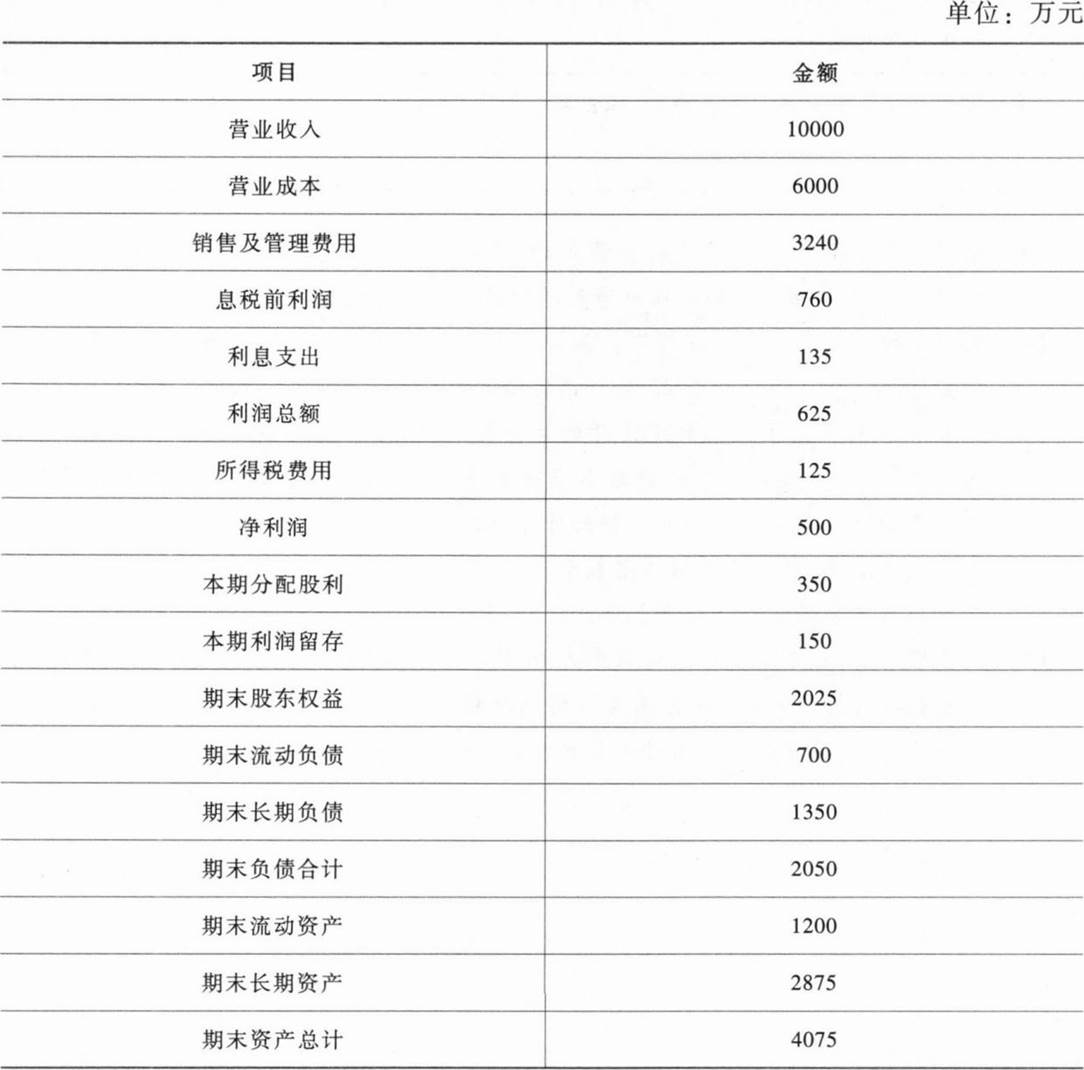 甲公司没有优先股,目前发行在外的普通股为1000万股。假设甲公司的资产全部是经营资产,流动负债全部是经营负债,长期负债全部是金融负债。公司目前已达到稳定增长状态,2021年的期末长期负债代表全年平均水平,2021年的利息支出全部是长期负债支付的利息。公司平均所得税税率为20%。
A.纯粹利率是没有风险、没有通货膨胀情况下的资金市场的平均利率
B.通货膨胀溢价是证券存续期间预期的平均通货膨胀率
C.流动性风险溢价是指债券因存在不能短期内以合理价格变现的风险而给予债权人的补偿
D.违约风险溢价是指市场利率风险溢价