简答题 财务成本管理
题号 #6448099

甲公司是一家制造企业,生产A、B两种产品,产品分两个步骤在两个基本生产车间进行,第一车间将原材料手工加工成同一规格型号的毛坯,转入半成品库,第二车间领用毛坯后,利用程控设备继续加工,生产出A、B两种产品,每件产品耗用2件毛坯,公司根据客户订单分批组织生产。
甲公司分车间采用不同的成本核算方法:
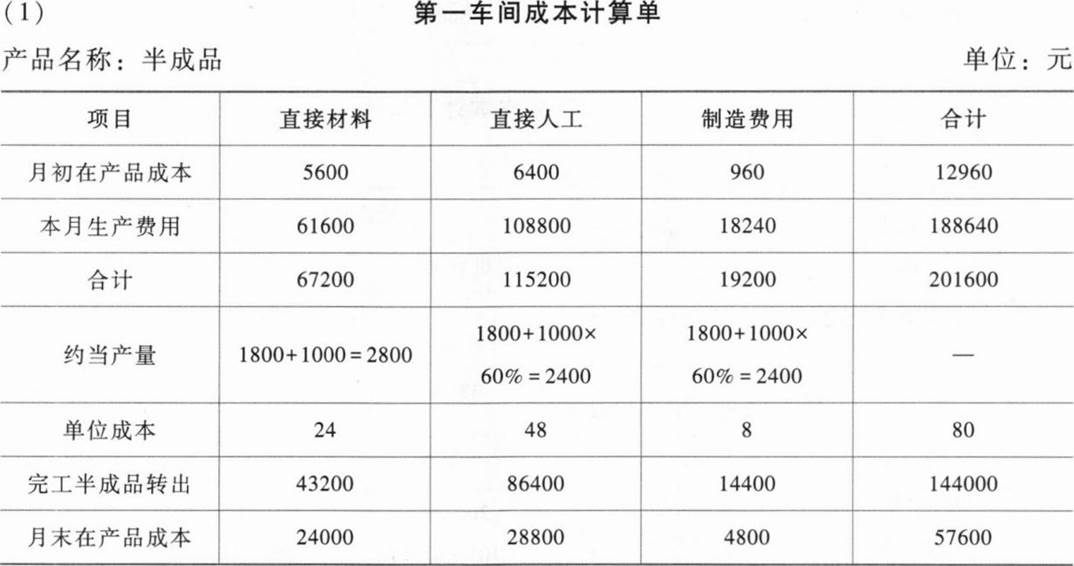
第一车间采用品种法,原材料在开工时一次投入,其他费用陆续均匀发生,生产成本采用约当产量法(假设在产品存货发出采用加权平均法)在完工半成品和月末在产品之间进行分配,完工半成品按实际成本转入半成品库,发出计价采用加权平均法。
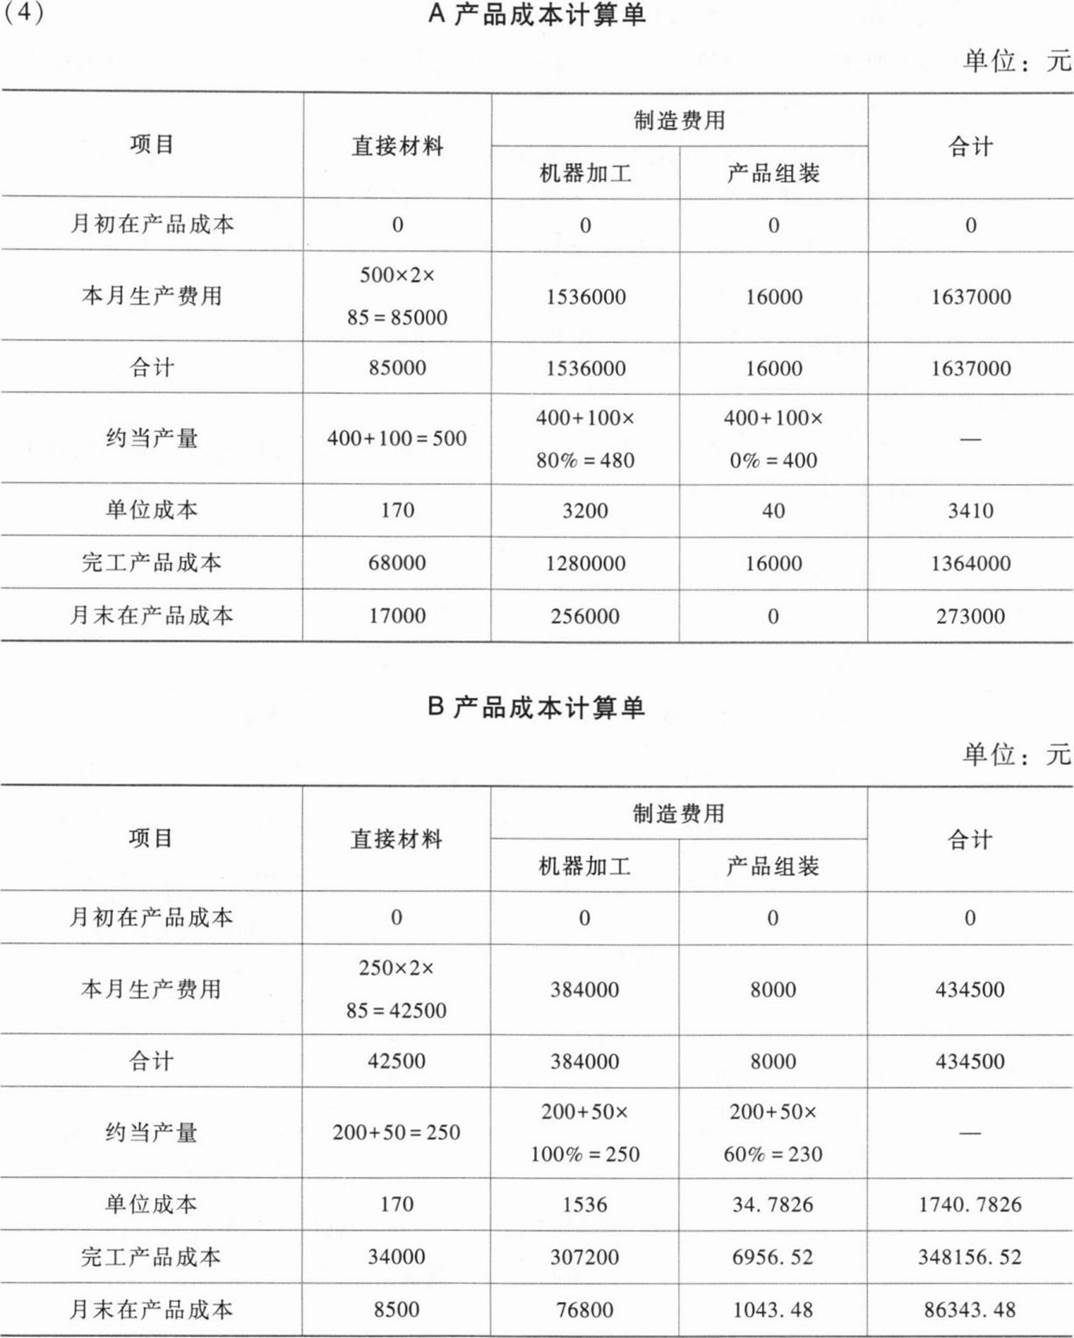
第二车间采用分批法和作业成本法相结合的方法,第二车间分批组织生产,除耗用第一车间生产的半成品外,不再耗用其他材料,耗用的半成品在生产开始时一次投入,由于第二车间是自动化组装车间,不单设人工成本项目,制造费用在总成本中比重较高,公司采用作业成本法按实际分配率分配制造费用,A产品和B产品均需要依次经过机器加工和产品组装两个作业。A、B产品生产成本采用约当产量法(假设在产品存货发出采用加权平均法)在完工产品和月末在产品之间进行分配。
2022年5月,相关成本资料如下:
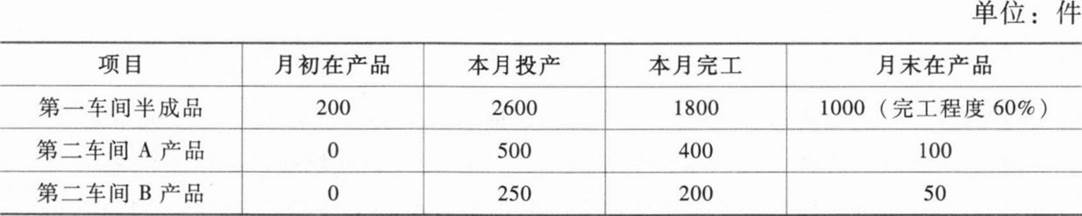
(1)本月半成品、A产品、B产品的产量。
(2)月初半成品库存500件,单位平均成本103元。
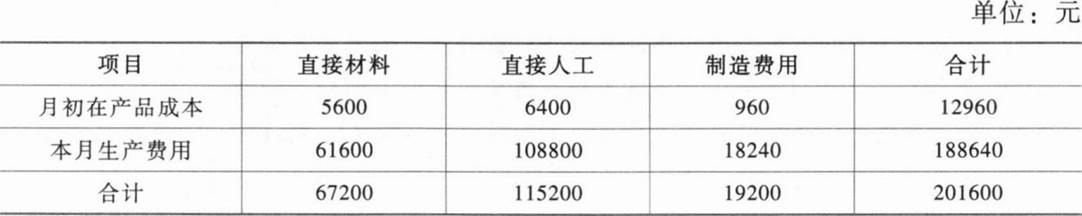
(3)第一车间月初在产品成本和本月生产费用。
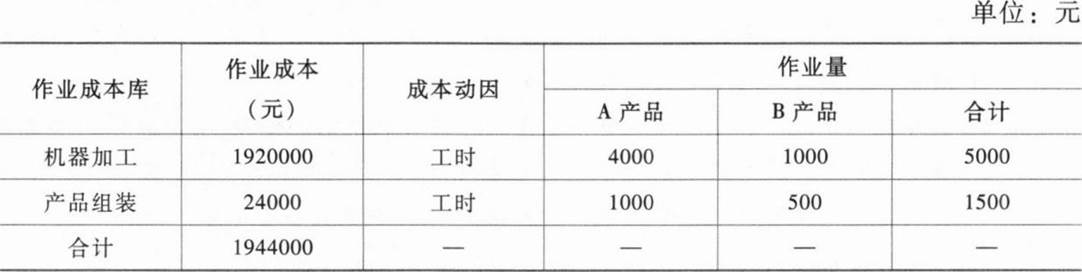
(4)第二车间本月制造费用。
(5)第二车间月末在产品。
A在产品100件,全部处于机器加工阶段,尚未进入组装阶段,平均完成机器加工作业的80%;B在产品50件,机器加工作业全部完成,组装作业平均完成60%。
要求:
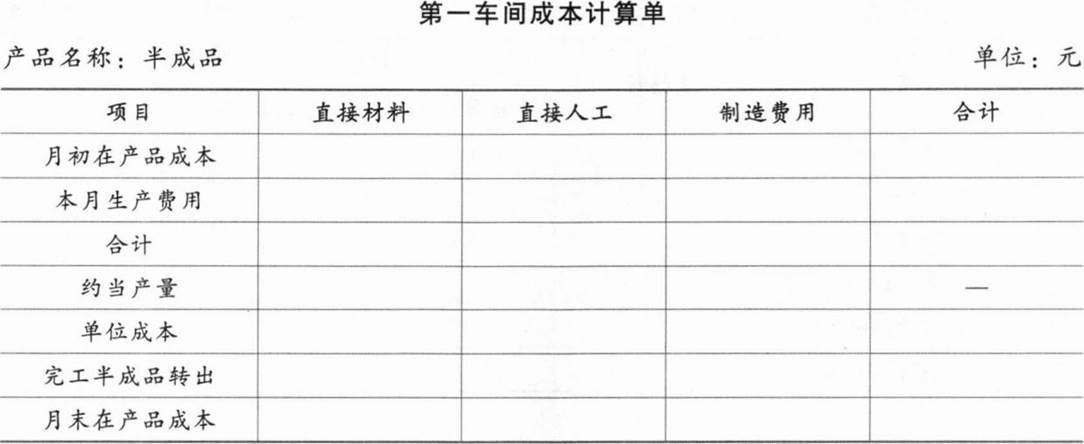
(1)编制第一车间成本计算单(结果填入下方表格中,不用列出计算过程)。
(2)计算半成品发出的加权平均单位成本。
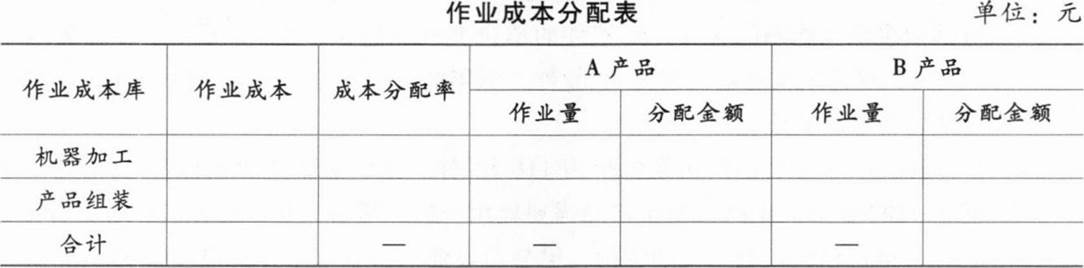
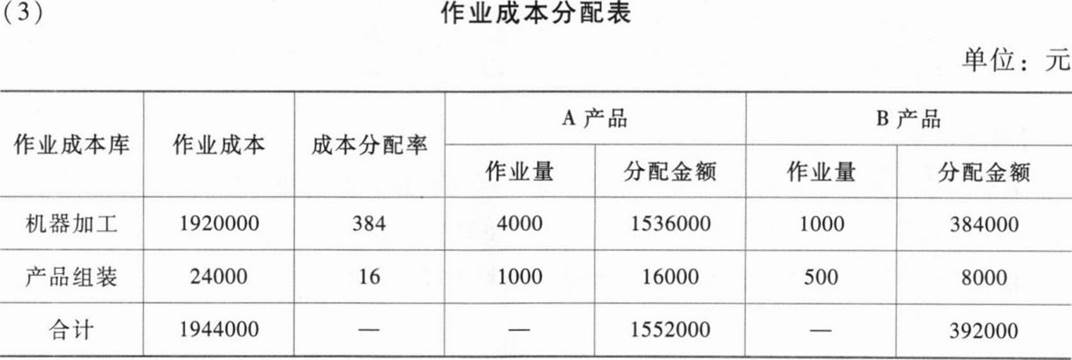
(3)编制第二车间的作业成本分配表(结果填入下方表格中,不用列出计算过程)。
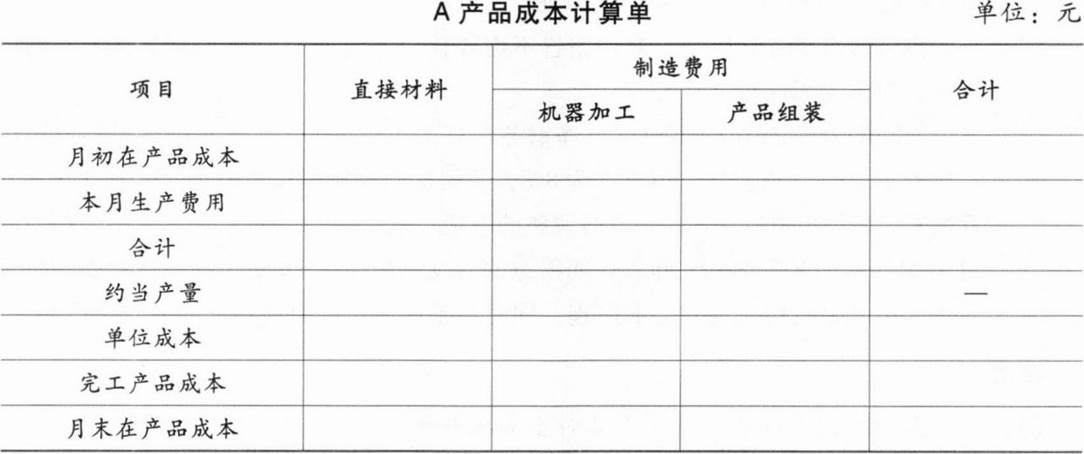
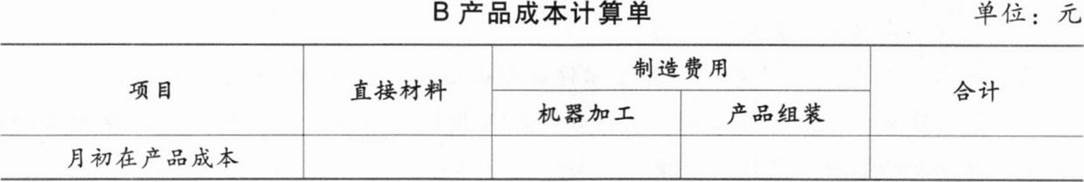
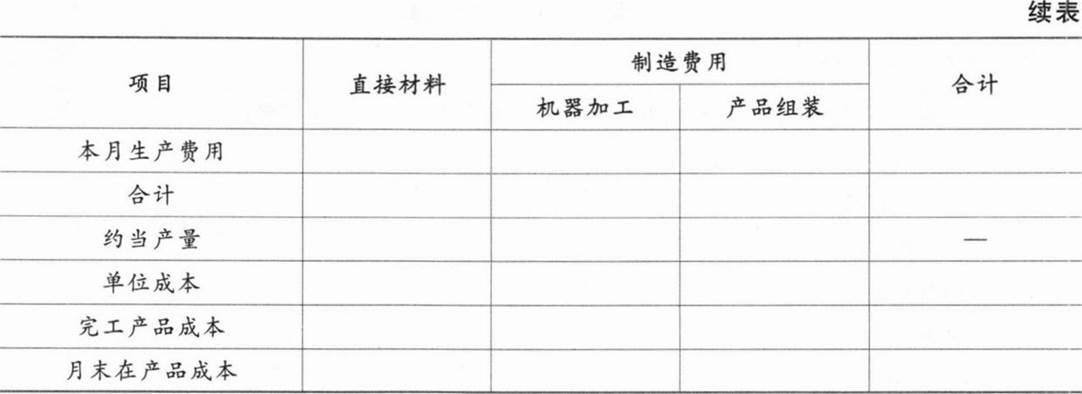
(4)编制第二车间A、B产品成本计算单(结果填入下方表格中,不用列出计算过程,单位成本保留四位小数)。
进入在线模考

参考答案

暂无

答案解析


(2)加权平均单位成本=(500×103+144000)/(500+1800)=85(元)

你可能感兴趣的试题
1 甲公司有两个分部:A分部生产X零件,B分部生产Y产品,均为利润中心。
(1)A分部生产的X零件可以对外销售,也可以内部转移给B分部,对内销售和对外销售的单价均为60元。A分部的产能是300000件,目前外部市场需求160000件,A分部的剩余产能不能转移,X零件的单位变动制造成本为40元,单位包装成本为0.5元,对外销售运输费用为4元/件,每年的可控固定成本为130万元,不可控固定成本为120万元。
(2)B分部生产的Y产品的市场售价为116元/件,其产能是130000件,目前外部市场需求120000件。生产每件Y产品需要耗用一件X零件,B分部可以使用A分部的X零件,也可以从乙公司采购零件,甲公司收到乙公司X零件的报价为57元。Y产品除了耗用X零件外,还需要耗用的其他变动制造成本为29元/件,包装成本为0.5元/件,如果从外部采购需要支付采购运费1元/件,每年发生的可控固定成本为115万元,不可控固定成本为50万元。
(3)企业内部转移没有运输费,对内销售不需要耗用包装费。A和B两分部生产的产品期初、期末均无库存。
(4)甲公司净经营资产为1000万元,净财务杠杆为1,目前资本市场上等风险投资的权益成本为10%,税前净负债成本为8%,公司适用的所得税税率为25%。甲公司在计算披露经济增加值时认为需要进行调整的事项包括A分部因扩大市场而发生的营销费用为24万元;B分部研发计入当期损益的研发费用为32万元(假设两项费用均发生在年末;调整时按照复式记账原理,同时调整税后经营净利润和净经营资产)。
要求:
(1)计算B分部生产Y产品所需X零件全部从内部转移情况下的下列指标:①A分部的可控边际贡献;②B分部的可控边际贡献;③甲公司的税前营业利润;④甲公司披露的经济增加值。
(2)计算B分部生产Y产品所需X零件全部从乙公司采购情况下的下列指标:①A分部的可控边际贡献;②B分部的可控边际贡献;③甲公司的税前营业利润;④甲公司披露的经济增加值。
(3)A分部销售给B分部的价格存在什么问题?在采用协商型内部转移价格时,合理的定价区间是多少?
(4)若A分部决定调整内部转移价格,以变动成本为基础,成本加成率为40%,X零件的对内价格为多少?
2 C公司是一家制造企业,适用的所得税税率为25%。相关资料如下。
资料一:为了进行以价值为基础的管理,该公司采用实体现金流量模型对企业价值进行评估。评估所需的相关数据如下,C公司2021年的销售收入为1000万元。根据目前市场行情预测,其2022年、2023年的增长率分别为10%、8%;2024年及以后年度进入永续增长阶段,增长率为5%。C公司2021年的净经营资产周转率为2次,销售成本率为50%,销售及管理费用占销售收入的比为10%,净负债的利息率为8%,净负债/股东权益=1/1。预计2022年、2023年当前的加权平均资本成本为12%,2024年及以后加权平均资本成本降为10%,评估时假设以后年度的上述指标均保持不变。公司未来不打算增发或回购股票。为保持当前资本结构,公司采用剩余股利政策分配股利。
资料二:为扩大生产规模,C公司拟添置一台主要生产设备,经分析该项投资的净现值大于零。该设备预计使用6年,公司正在研究是自行购置还是通过租赁取得。如果自行购置该设备,需要支付买价1700万元,并需支付运输费25万元、安装调试费75万元。税法允许的设备折旧年限为6年,按直线法计提折旧,无残值。为了保证设备的正常运转,每年需支付维护费用30万元。6年后设备的变现价值预计为0。如果以租赁方式取得该设备,租赁公司要求租赁开始日一次性支付60万元的租赁手续费,未来每年年末支付租金415万元,租期6年,租赁期内不得退租。租赁期届满时租赁资产所有权不转让。租赁公司负责设备的运输和安装调试,并负责租赁期内设备的维护。C公司税前借款(有担保)利率为8%。
要求:
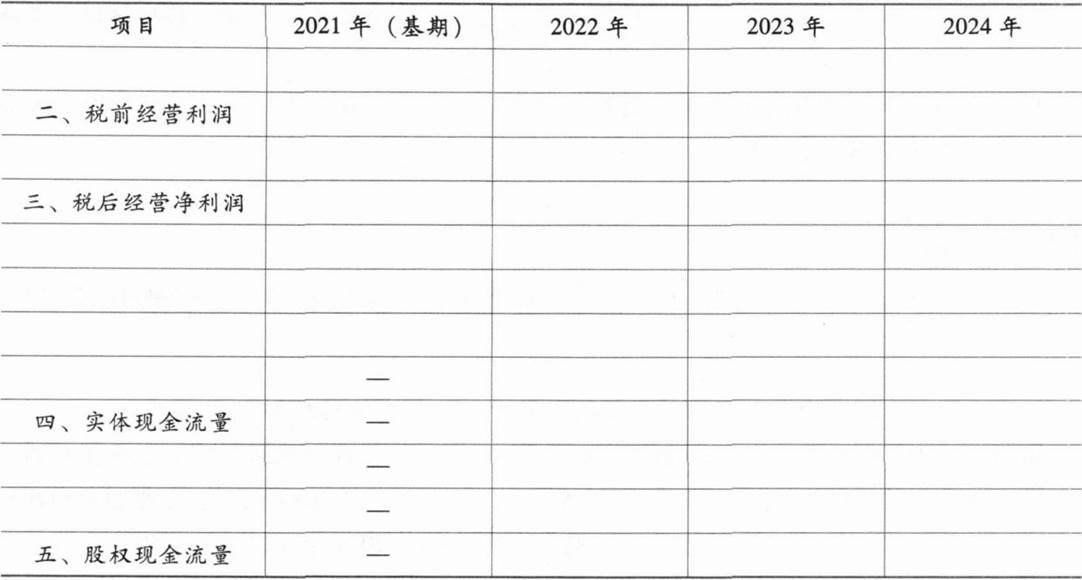
(1)根据资料一,计算C公司2022年至2024年的实体现金流量和股权现金流量;若净负债的市场价值与账面价值一致,以2022年和2023年作为详细预测期,计算C公司2021年12月31日的实体价值和股权价值。(计算结果填入下方表格中,不用列出计算过程)
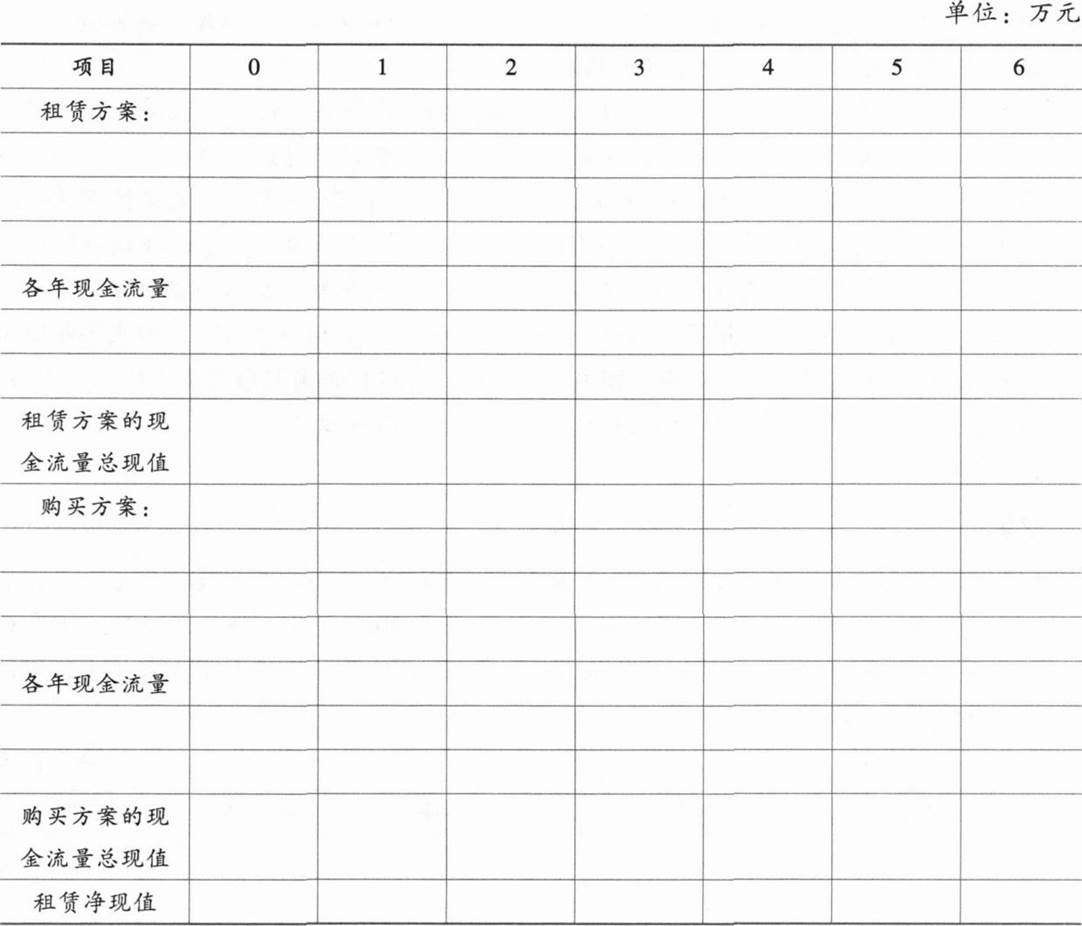
(2)根据资料二,计算租赁和自行购买相比的租赁净现值,并判断C公司应当选择自行购买方案还是租赁方案。(计算结果填入下方表格中,不用列出计算过程)
找试题 · 找答案 · 找资料 在线模考