简答题
财务成本管理
题号 #6448131
甲公司是一家医药上市公司,专门从事药品的研发、生产和销售。公司自主研发并申请发明专利的A药品自上市后销量快速增长,目前生产已达到满负荷状态。甲公司正在研究是否扩充A药品的生产能力,有关资料如下:
A药品目前的生产能力为400万盒/年。甲公司经过市场分析认为,A药品具有广阔的市场空间,拟将其生产能力提高到1200万盒/年。由于公司目前没有可用的厂房和土地用来增加新的生产线,只能拆除当前生产线,新建一条生产能力为1200万盒/年的生产线。当前的A药品生产线于2019年初投产使用,现已使用2年半,目前的变现价值为1127万元,生产线的原值为1800万元,税法规定的折旧年限为10年,残值率为5%,按照直线法计提折旧。公司建造该条生产线时计划使用10年,项目结束时的变现价值预计为115万元。
新建生产线的预计支出为5000万元,税法规定的折旧年限为10年,残值率为5%,按照直线法计提折旧。新生产线计划使用7年,项目结束时的变现价值预计为1200万元。A药品目前的年销售量为400万盒,销售单价为10元,单位变动成本为6元,每年的付现固定成本为100万元。扩建完成后,第1年的销量预计为700万盒,第2年的销量预计为1000万盒,第3年的销量预计为1200万盒,以后每年稳定在1200万盒。由于产品质量稳定、市场需求巨大,扩产不会对产品的销售价格、单位变动成本产生影响。扩产后,每年的付现固定成本将增加到220万元。
项目扩建需用半年时间,停产期间预计减少200万盒A药品的生产和销售,付现固定成本照常发生。
生产A药品需要的营运资本随销售额的变化而变化,预计为销售额的10%。扩建项目预计能在2021年末完成并投入使用。为简化计算,假设扩建项目的初始现金流量均发生在2021年末(零时点),营业现金流量均发生在以后各年末,垫支的营运资本在各年年初投入,在项目结束时全部收回。
甲公司目前的资本结构(负债/权益)为1/1,税前债务资本成本为9%,8权益为1.5,当前市场的无风险利率为6.25%,权益市场的平均风险溢价为6%。公司拟采用目前的资本结构为扩建项目筹资,税前债务资本成本仍维持9%不变。甲公司适用的企业所得税税率为25%。
要求:
(1)计算公司当前的加权平均资本成本。公司能否使用当前的加权平均资本成本作为扩建项目的折现率?请说明原因。
(2)计算扩建项目的初始现金流量(零时点的增量现金净流量)、第1~7年的增量现金净流量、扩建项目的净现值(计算结果填入给定的表格中),判断扩建项目是否可行并说明原因。
(3)计算扩建项目的动态回收期。如果类似项目的动态回收期通常为3年,甲公司是否应当采纳该扩建项目?请说明原因。
参考答案
暂无
答案解析
(1)权益资本成本=6.25%+1.5×6%=15.25%
加权平均资本成本=9%×(1—25%)×1/2+15.25%×1/2=11%
由于项目的经营风险与公司当前资产的平均经营风险相同,且公司继续采用相同的资本结构为新项目筹资,因此,可以使用当前的加权平均资本成本作为扩建项目的折现率。
(2)
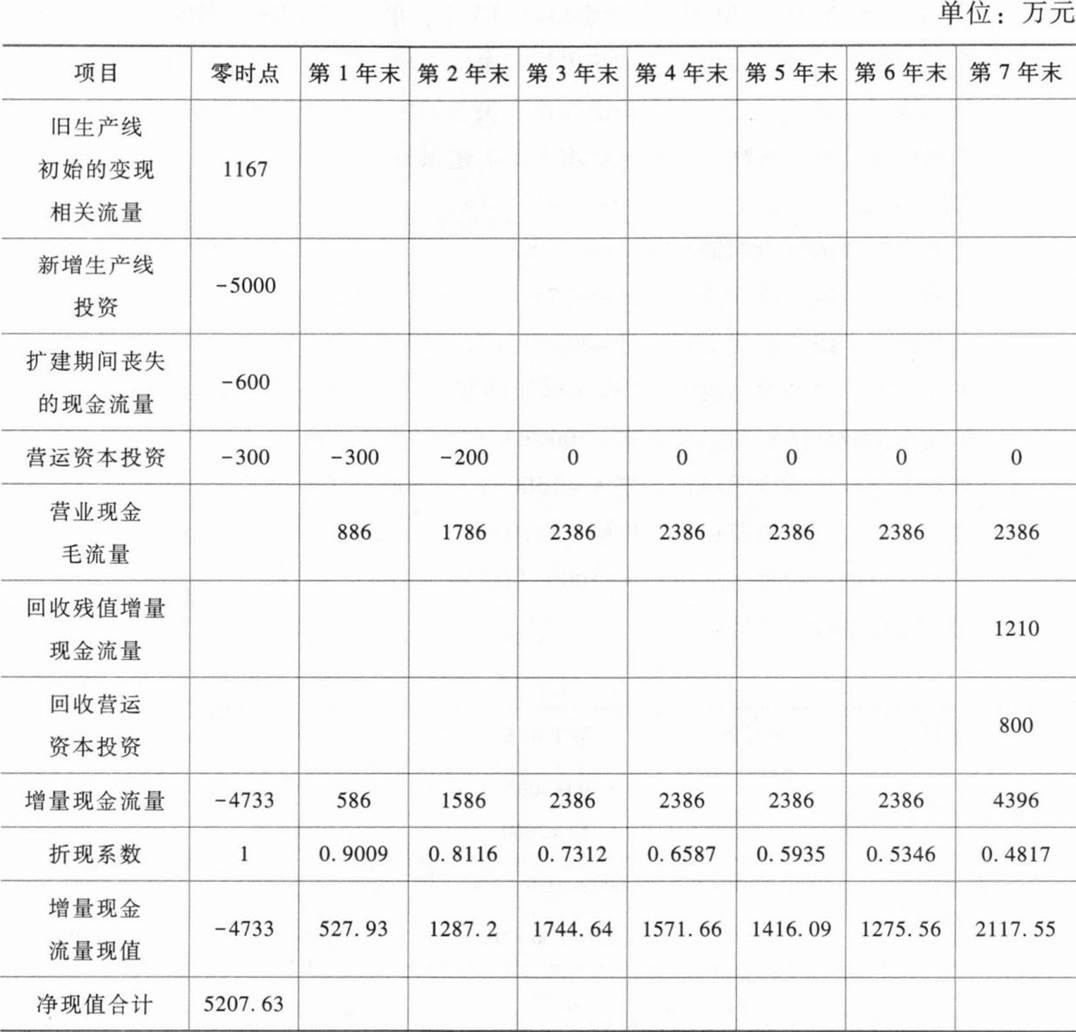
由于扩建项目的净现值大于0,该扩建项目可行。
(3)
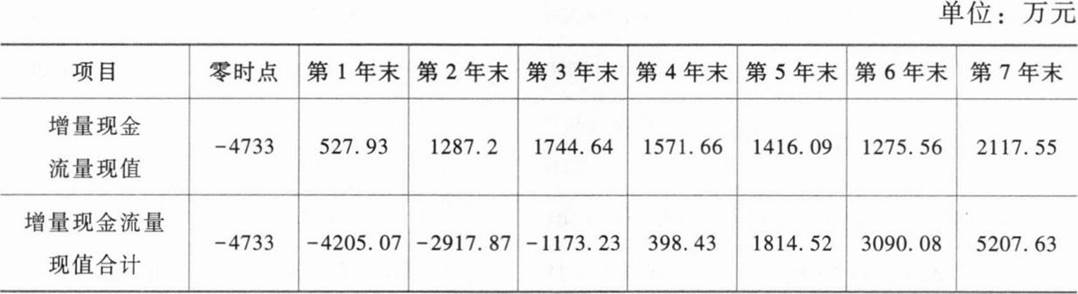
扩建项目的动态回收期=3+1173.23/1571.66=3.75(年),由于扩建项目的动态回收期3.75年大于类似项目的动态回收期3年,单纯从动态回收期指标角度考虑,该扩建项目不可行。但由于该扩建项目的净现值较大,而且使用寿命相同的新旧生产线的更新改造决策应以净现值指标作为决策的主要依据,动态回收期仅作为决策的辅助参考,综上考虑,甲公司仍应采纳扩建项目。
【解析】一
①旧生产线的年折旧额=1800×(1—5%)/10=171(万元)
目前旧生产线的账面价值=1800-171×3=1287(万元)
目前旧生产线变现现金流入量=1127+(1287-1127)×25%=1167(万元)
扩建期间减少的税后收入=200×1O×(1—25%)=1500(万元)
扩建期间减少的税后变动成本=200×6×(1—25%)=900(万元)
项目扩建停产减少的净现金流入=1500-900=600(万元)
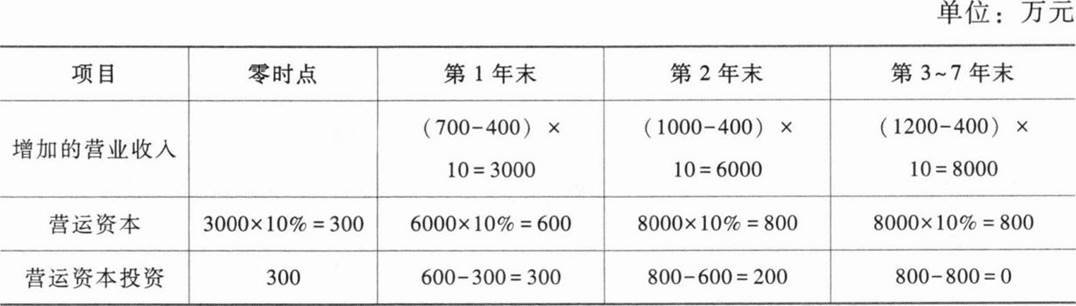
第1年年初增加的营运资本投资=(700-400)×10×10%=300(万元)
扩建项目的初始现金净流量=-5000+1167-600-300=-4733(万元)
②营运资本投资估算:
③投产后的营业现金毛流量估算:
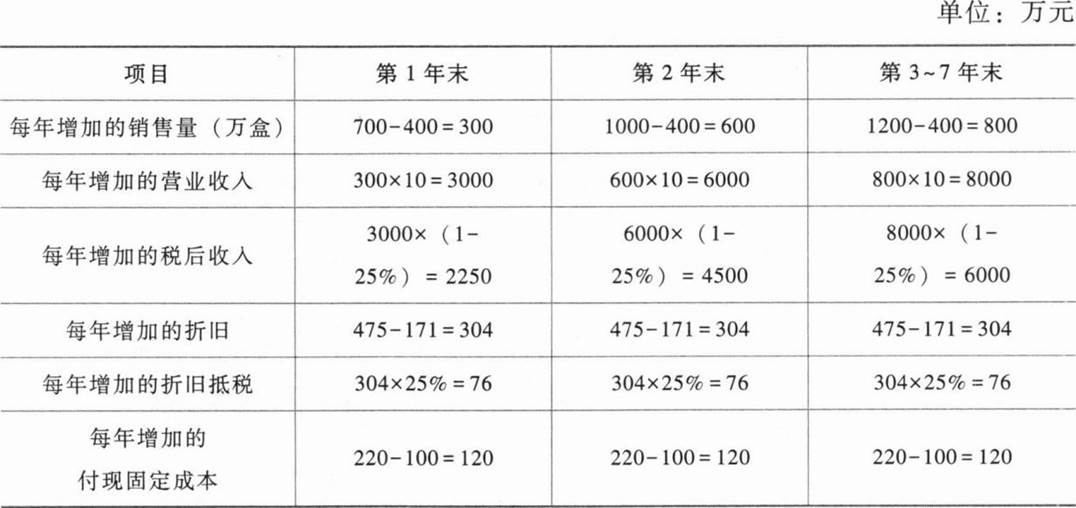
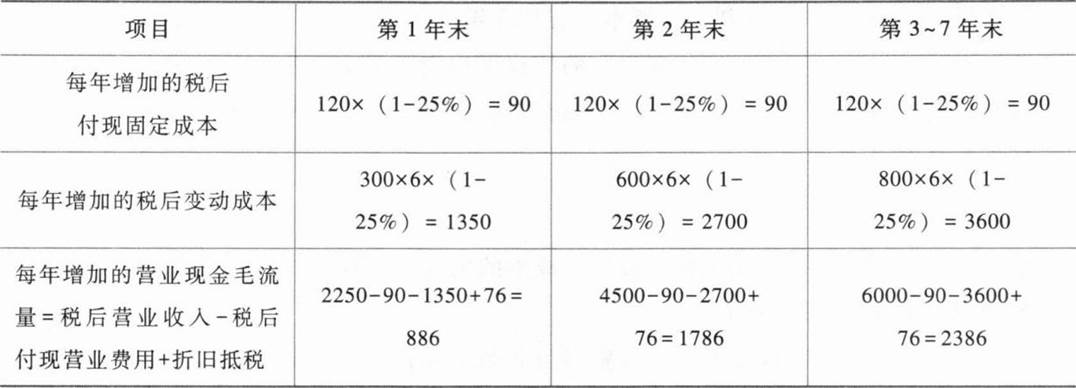
新生产线的年折旧额=5000×(1—5%)/10=475(万元)
新生产线7年后的账面价值=5000-475×7=1675(万元)
④预计项目结束时旧生产线的变现流量=115一(115—1800×5%)×25%=108.75(万元)
预计项目结束时新生产线的变现流量=1200+(1675—1200)×25%=1318.75(万元)
预计项目结束时新生产线相比旧生产线回收的增量现金流量=1318.75—108.75=1210(万元)。
【解题技巧】
解答本题的关键点有以下4个方面:①当前的A药品生产线于2019年初投产使用,现已使用2年半,即现在的时点是2021年6月30日。公司计划对旧生产线进行扩建,项目扩建需用半年时间。题干明确“扩建项目预计能在2021年末完成并投入使用,为简化计算,假设扩建项目的初始现金流量均发生在2021年末(零时点)”,据此可以理解为扩建在2021年末(零时点)进行并完成,即站在零时点来看,旧生产线现已使用3年,已经计提3年的累计折旧,公司建造该条生产线时计划使用10年,表明旧生产线尚可使用7年。由以上信息可以解决以下问题:a.题目明确新生产线计划使用7年,而旧生产线尚可使用7年,新旧生产线使用年限相同,即可使用差量分析法进行决策;b.零时点旧生产线的账面价值可以计算确定,目前的变现价值为1127万元(基于扩建零时点进行并完成假设,可以理解为零时点的变现价值),进而可以确定零时点旧生产线变现引起的现金流人量;c.题干明确“项目扩建停产期间预计减少200万盒A药品的生产和销售,付现固定成本照常发生”,即在零时点丧失的现金流量仅包括扩建减少的税后收入和税后变动成本引起的部分。②扩建项目即更新改造项目,扩建项目的现金流量即增量现金流量或差量现金流量。③题干明确“生产A药品需要的营运资本随销售额的变化而变化,预计为销售额的10%”“垫支的营运资本在各年年初投入,在项目结束时全部收回”,由于扩建后第1、2、3年的销量逐年增加,以后每年销量稳定在第3年水平(即不再增加),所以前3年初营运资本投资是逐年进行的,而终结点收回的营运资本投资是前3年初的累计投资额。④使用当前的加权平均资本成本作为扩建项目的折现率必须同时满足两个条件。本题与实际工作结合较为紧密,难度较大,需要有很好的分析判断能力。
加权平均资本成本=9%×(1—25%)×1/2+15.25%×1/2=11%
由于项目的经营风险与公司当前资产的平均经营风险相同,且公司继续采用相同的资本结构为新项目筹资,因此,可以使用当前的加权平均资本成本作为扩建项目的折现率。
(2)
由于扩建项目的净现值大于0,该扩建项目可行。
(3)
扩建项目的动态回收期=3+1173.23/1571.66=3.75(年),由于扩建项目的动态回收期3.75年大于类似项目的动态回收期3年,单纯从动态回收期指标角度考虑,该扩建项目不可行。但由于该扩建项目的净现值较大,而且使用寿命相同的新旧生产线的更新改造决策应以净现值指标作为决策的主要依据,动态回收期仅作为决策的辅助参考,综上考虑,甲公司仍应采纳扩建项目。
【解析】一
①旧生产线的年折旧额=1800×(1—5%)/10=171(万元)
目前旧生产线的账面价值=1800-171×3=1287(万元)
目前旧生产线变现现金流入量=1127+(1287-1127)×25%=1167(万元)
扩建期间减少的税后收入=200×1O×(1—25%)=1500(万元)
扩建期间减少的税后变动成本=200×6×(1—25%)=900(万元)
项目扩建停产减少的净现金流入=1500-900=600(万元)
第1年年初增加的营运资本投资=(700-400)×10×10%=300(万元)
扩建项目的初始现金净流量=-5000+1167-600-300=-4733(万元)
②营运资本投资估算:
③投产后的营业现金毛流量估算:
新生产线的年折旧额=5000×(1—5%)/10=475(万元)
新生产线7年后的账面价值=5000-475×7=1675(万元)
④预计项目结束时旧生产线的变现流量=115一(115—1800×5%)×25%=108.75(万元)
预计项目结束时新生产线的变现流量=1200+(1675—1200)×25%=1318.75(万元)
预计项目结束时新生产线相比旧生产线回收的增量现金流量=1318.75—108.75=1210(万元)。
【解题技巧】
解答本题的关键点有以下4个方面:①当前的A药品生产线于2019年初投产使用,现已使用2年半,即现在的时点是2021年6月30日。公司计划对旧生产线进行扩建,项目扩建需用半年时间。题干明确“扩建项目预计能在2021年末完成并投入使用,为简化计算,假设扩建项目的初始现金流量均发生在2021年末(零时点)”,据此可以理解为扩建在2021年末(零时点)进行并完成,即站在零时点来看,旧生产线现已使用3年,已经计提3年的累计折旧,公司建造该条生产线时计划使用10年,表明旧生产线尚可使用7年。由以上信息可以解决以下问题:a.题目明确新生产线计划使用7年,而旧生产线尚可使用7年,新旧生产线使用年限相同,即可使用差量分析法进行决策;b.零时点旧生产线的账面价值可以计算确定,目前的变现价值为1127万元(基于扩建零时点进行并完成假设,可以理解为零时点的变现价值),进而可以确定零时点旧生产线变现引起的现金流人量;c.题干明确“项目扩建停产期间预计减少200万盒A药品的生产和销售,付现固定成本照常发生”,即在零时点丧失的现金流量仅包括扩建减少的税后收入和税后变动成本引起的部分。②扩建项目即更新改造项目,扩建项目的现金流量即增量现金流量或差量现金流量。③题干明确“生产A药品需要的营运资本随销售额的变化而变化,预计为销售额的10%”“垫支的营运资本在各年年初投入,在项目结束时全部收回”,由于扩建后第1、2、3年的销量逐年增加,以后每年销量稳定在第3年水平(即不再增加),所以前3年初营运资本投资是逐年进行的,而终结点收回的营运资本投资是前3年初的累计投资额。④使用当前的加权平均资本成本作为扩建项目的折现率必须同时满足两个条件。本题与实际工作结合较为紧密,难度较大,需要有很好的分析判断能力。
你可能感兴趣的试题
A.增加438元
B.增加420元
C.不发生变化
D.减少450元
A.6月份采用完全成本法计算的息税前利润比采用变动成本法计算的息税前利润多31000元
B.6月份采用完全成本法计算的息税前利润比采用变动成本法计算的息税前利润多15500元
C.6月份采用完全成本法计算的息税前利润与采用变动成本法计算的息税前利润一样多
D.6月份采用完全成本法计算的息税前利润比采用变动成本法计算的息税前利润少15500元
A.甲项目的风险程度大于乙项目的风险程度
B.甲项目的风险程度小于乙项目的风险程度
C.甲项目的风险程度等于乙项目的风险程度
D.不能确定